Merkado ng langis: Bumababa ang Brent mula sa pinakamataas na antas dahil sa inaasahang negosasyon
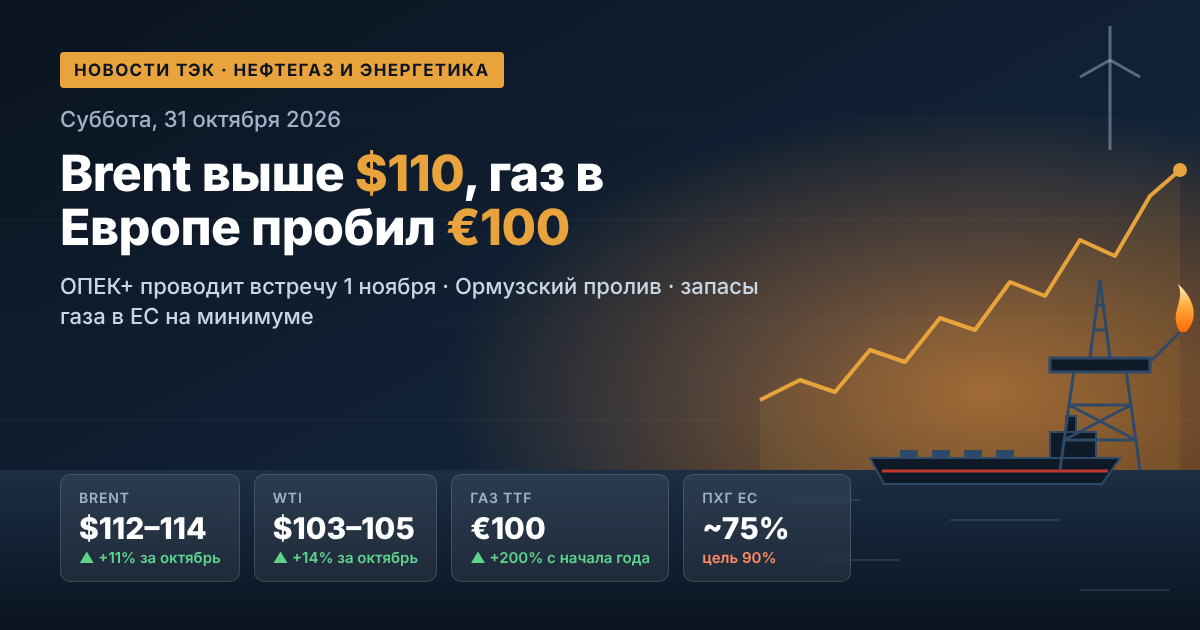
Noong Huwebes, bumaba ang mga quote ng langis ng humigit-kumulang 1%. Ang Brent mula sa North Sea ay bumaba sa $114 kada bariles matapos magsara noong Miyerkules sa paligid ng $115.3. Ang American WTI ay nakikipagkalakalan sa paligid ng $101. Ang dahilan ng pagwawasto ay ang mga ulat tungkol sa pagtatangkang ipagpatuloy ng Washington ang mapayapang negosasyon sa Tehran. Sinabi ng panig ng Iran na bukas ito sa diplomasya at handang pabilisin ang tinalakay na pitong araw na planong pangkapayapaan.
Mga pangunahing price benchmark ng merkado ng langis:
- Brent: humigit-kumulang $114/bariles, pagtaas ng halos 78% sa loob ng isang taon;
- WTI: humigit-kumulang $101/bariles, ang spread ng Brent–WTI ay lumiliit sa humigit-kumulang $12.6;
- 52-linggong range ng Brent: mula $58.7 (Disyembre 2025) hanggang $120.9 (katapusan ng Abril 2026);
- Urals: humigit-kumulang $111–112/bariles matapos bumaba dahil sa pangkalahatang pagwawasto.
Ang military premium ay nananatili. Isinasaalang-alang ng merkado ang dalawang banta: ang posibleng operasyong militar ng Estados Unidos laban sa Iran pagkatapos ng ika-3 ng Nobyembre at ang paglakas ng mga pag-atake ng Houthi sa Saudi Arabia. Kaya kahit sa positibong balitang diplomatiko, ang langis ay nananatili sa itaas ng $110.
Gitnang Silangan: Mga pag-atake sa refinery at banta sa suplay
Ang seguridad ng imprastruktura sa Persian Gulf ay nananatiling pangunahing pinagmumulan ng volatility. Noong ika-27 ng Oktubre, inangkin ng Houthi ang isang rocket strike sa Ras Tanura — ang pinakamalaking refinery ng Saudi Arabia. Hindi opisyal na kinumpirma ng Riyadh ang pag-atake, ngunit may naka-localize na sunog sa lugar ng terminal. Noong Huwebes, iniulat ng koalisyon na pinamumunuan ng Saudi Arabia ang pag-intercept ng isang ballistic missile na pinaputok patungo sa silangang mga lalawigan ng kaharian.
Para sa mga kalahok sa merkado ng mga produktong petrolyo, ang ibig sabihin nito ay:
- pagpapatuloy ng mga panganib para sa mga kakayahan sa pag-export ng pinakamalaking supplier ng hilaw na materyales;
- tumaas na volatility ng refining margin sa Gitnang Silangan at Asya;
- pagtaas ng mga rate ng insurance at freight sa mga ruta ng tanker sa rehiyon.
OPEC+: Mga quota sa papel at aktwal na kakulangan ng suplay
Sa Linggo, ika-1 ng Nobyembre, ang pitong pangunahing bansa ng OPEC+ ay magsasagawa ng isa pang online na pulong. Ang mga kalahok ay ang Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman. Para sa Nobyembre, pinanatili na ng alyansa ang mga target ng produksyon nang walang pagbabago: 10.5 milyong bariles/araw para sa Saudi Arabia at 9.9 milyong bariles/araw para sa Russia.
Ang pangunahing problema ay ang mga quota ay umiiral lamang sa papel. Noong Agosto, ang pitong bansa ay nagproduce ng humigit-kumulang 25 milyong bariles/araw. Ito ay humigit-kumulang 5 milyong bariles/araw na mas mababa kaysa sa antas bago ang digmaan noong Pebrero. Ang pag-export ng mga bansa sa Gulf ay nagbabago sa loob ng 60–80% ng normal. Ipinapahiwatig ng mga source sa alyansa na ang malalaking pagbabago sa patakaran ng produksyon ay malamang na hindi mangyari bago ang 2027. Ang rebisyon ng mga kakayahan sa produksyon, kung saan nakasalalay ang mga hinaharap na quota, ay naantala dahil sa digmaan.
Mga stock sa Estados Unidos: Strategic reserve sa pinakamababa mula noong 1982
Ayon sa datos ng EIA, ang mga komersyal na stock ng langis sa Estados Unidos sa linggo bago ang ika-23 ng Oktubre ay bumaba ng 1.89 milyong bariles, hanggang 410.6 milyong bariles. Mas kapansin-pansin ang sitwasyon ng Strategic Petroleum Reserve (SPR). Ang mga stock nito ay bumaba sa humigit-kumulang 283 milyong bariles. Ito ang pinakamababa mula noong Oktubre 1982 at wala pang 40% ng design capacity. Ang pagbaba ay nauugnay sa obligasyon ng Washington na maglabas ng 172 milyong bariles upang patatagin ang mga presyo. Ang kakayahan ng Estados Unidos na pakinisin ang mga bagong shock gamit ang mga reserba ay lalong lumiliit.
Gas at LNG: Ang Europa ay pumapasok sa taglamig na may record-low na mga stock
Ang merkado ng gas sa Europa ay dumaranas ng pinakamahirap na panahon mula noong 2022. Noong ika-28 ng Oktubre, ang TTF futures ng pinakamalapit na buwan ay tumaas sa intraday hanggang €100.9/MWh. Para sa paghahambing: noong Pebrero, bago magsimula ang labanan, ang gas ay nagkakahalaga ng humigit-kumulang €30. Ang mga underground storage ng EU ay puno ng humigit-kumulang 75%. Ito ang pinakamababang indicator para sa panahong ito ng taon mula noong 2009, samantalang ang limang-taong pamantayan ay humigit-kumulang 89%. Pinaluwag na ng Brussels ang target na antas ng pagpuno ng PHS mula 90% hanggang 80%.
Mga pangunahing salik ng merkado ng gas:
- Qatar: humigit-kumulang 17% ng mga kakayahan sa pag-export ng Ras Laffan ay hindi gumagana sa loob ng mga taon;
- Asya: ang spot LNG ay nagkakahalaga ng higit sa $30/MMBtu, at ang Europa ay nakikipagkumpitensya sa mga mamimili sa Asya para sa bawat kargamento;
- Estados Unidos: ang Henry Hub ay nananatili sa paligid ng $3/MMBtu — ang agwat sa mga presyo sa Europa ay halos sampung beses, na sumusuporta sa pag-export ng American LNG.
Elektrisidad at renewable energy: Pinipigilan ng hangin ang mga presyo
Sa kabila ng mamahaling gas, noong linggo mula ika-19 ng Oktubre, bumaba ang wholesale na presyo ng elektrisidad sa karamihan ng mga merkado sa Europa. Ang pangunahing dahilan ay ang mataas na wind generation. Sa France at Netherlands, ang lingguhang presyo ay bumaba ng 29%. Noong ika-23 ng Oktubre, nagtakda ang France ng absolute record ng wind generation para sa isang araw ng Oktubre — 415 GWh. Pinatunayan ng renewable energy ang papel nito bilang price stabilizer. Gayunpaman, inaasahan ng mga analyst ang pagtaas ng presyo ng elektrisidad sa kasalukuyang linggo — habang humihina ang hangin at tumataas ang demand sa pagpainit. Ang gas generation ay muling magtatakda ng marginal na presyo.
Karbon: Ibinalik ng gas shock ang demand
Ang energy coal ay isa sa mga pangunahing benepisyaryo ng krisis sa merkado ng LNG. Ang Australian benchmark na Newcastle ay nakikipagkalakalan sa paligid ng $150 kada tonelada. Ito ay humigit-kumulang 40% na mas mataas kaysa sa antas sa simula ng taon, at noong ika-6 ng Oktubre ang presyo ay umabot sa $152.2 — ang pinakamataas mula noong taglagas ng 2024. Ang mga kumpanya ng enerhiya sa Asya at Europa ay lumilipat mula sa mamahaling gas patungo sa karbon, na sumusuporta sa mga exporter mula sa Australia, Indonesia, South Africa, at Russia.
Pag-export ng langis ng Russia: Mamahaling freight at kompetisyon sa Asya
Ang maritime export ng langis ng Russia sa loob ng apat na linggo bago ang ika-25 ng Oktubre ay umabot sa average na 3.55 milyong bariles/araw — ang pinakamababa sa loob ng limang linggo. Sa huling linggo, sa kabaligtaran, tumaas ang mga shipment sa 3.85 milyong bariles/araw. Ang lingguhang export revenue ay nananatili sa paligid ng $2.6–2.8 bilyon.
Mga pangunahing trend sa istruktura ng export:
- ang freight ng Urals mula sa mga western port patungong India ay umabot sa record na ~$30 kada bariles;
- noong Setyembre, ang mga delivery sa China ay tumaas sa 1.68 milyong bariles/araw, sa India — bumaba sa 1.8 milyong bariles/araw;
- ang mga Indian refinery ay bahagyang lumilipat sa langis mula sa Iraq, Saudi Arabia, at Brazil.
Mga produktong petrolyo sa Russia: Ban sa export at stabilisasyon ng merkado
Ang domestic fuel market ng Russia ay unti-unting lumalabas sa krisis. Ang pansamantalang ban sa export ng gasolina, diesel, at bunker fuel ay may bisa mula ika-1 ng Agosto 2026 hanggang ika-31 ng Enero 2027. Para sa mga producer ng diesel at bunker fuel, may hiwalay na deadline sa katapusan ng Oktubre. Hinihintay ng merkado ang desisyon sa karagdagang rehimen ng pag-export. Matapos ang pag-atake sa Ryazan refinery noong ika-15 ng Oktubre, walang mga bagong kumpirmadong strike sa mga Russian refinery ang naitala. Ang average na retail na presyo ng fuel sa kalagitnaan ng Oktubre ay humigit-kumulang 78.7 rubles kada litro. Ang import ng gasolina mula sa Belarus, India, at Kazakhstan ay magpapatuloy hanggang sa katapusan ng taon.
Forecast at kalendaryo: Ano ang dapat bantayan ng mga mamumuhunan
Sa na-update na forecast ng World Bank, inaasahan ang pagtaas ng mga presyo ng enerhiya sa 2026 ng humigit-kumulang 32% at pagbaba ng 12% sa 2027. Ito ay senaryo ng unti-unting normalisasyon ng suplay. Sa mga darating na araw, ang merkado ng enerhiya ay mag-o-orient sa mga sumusunod na kaganapan:
- ika-30 ng Oktubre — pagsasara ng buwan sa mga commodity exchange at datos sa drilling activity sa Estados Unidos;
- ika-1 ng Nobyembre — pulong ng pitong bansa ng OPEC+ sa produksyon para sa Disyembre;
- ika-3 ng Nobyembre — midterm elections sa Estados Unidos, matapos ang panganib ng military escalation sa paligid ng Iran ay tumataas;
- simula ng Nobyembre — dynamics ng pagkuha ng gas mula sa mga European PHS sa pagsisimula ng heating season.
Ang merkado ng langis at gas ay nananatili sa mode ng "headline" trading, kung saan ang isang balita ay may kakayahang mag-shift ng mga presyo ng ilang porsyento. Para sa mga kumpanya ng langis, refinery, trader, at energy company, ang ibig sabihin nito ay mataas na kita habang pinapanatili ang makabuluhang panganib. Ang hedging at liquidity management ay nagiging pangunahing priyoridad hanggang sa katapusan ng taon.