Merkado ng Langis: Brent Nakatayo sa $100
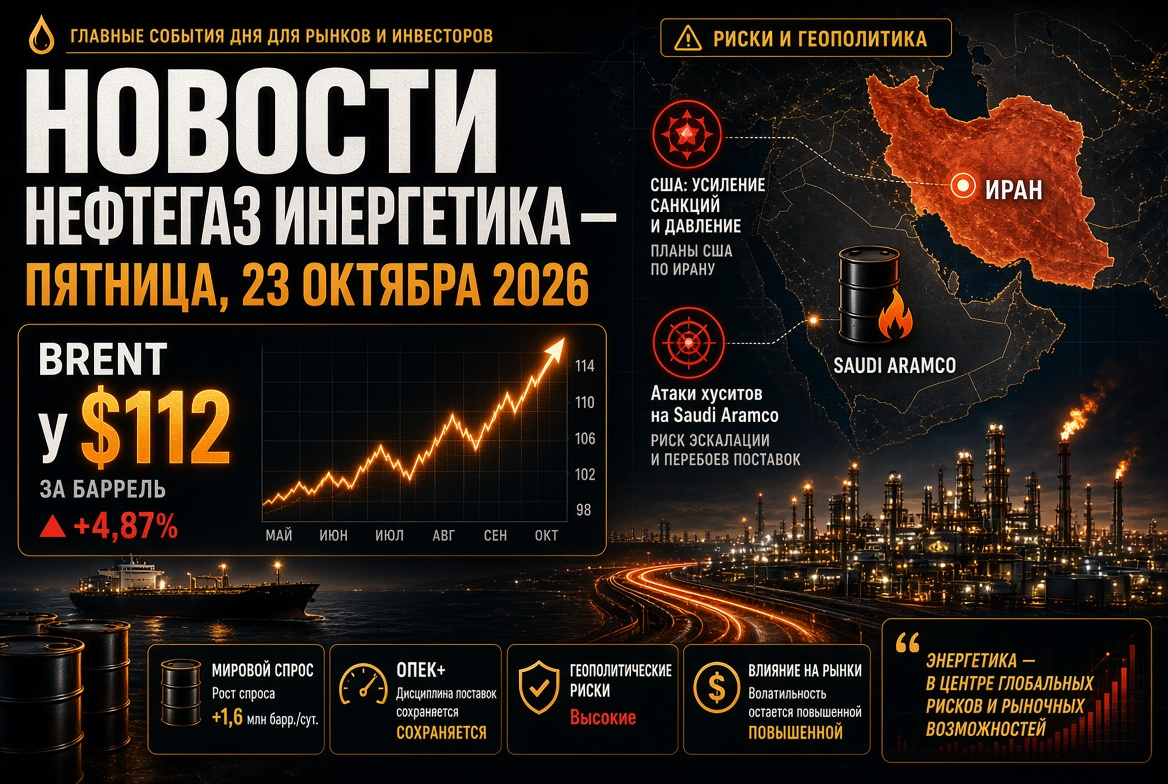
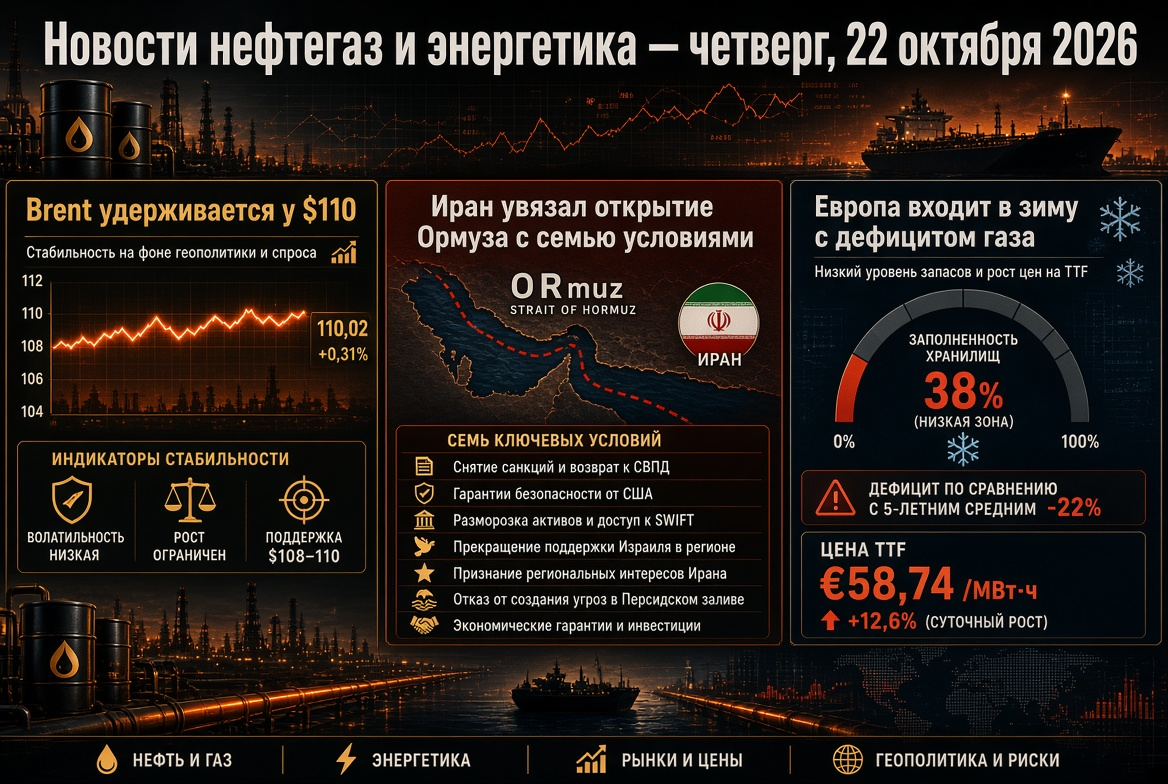
Ang presyo ng langis ay nagtapos ng linggo na may mataas na volatilidad. Noong Biyernes, ang Brent ay bumaba ng halos 2.5%, pababa sa kaunting mas mababa sa $100 kada bariles, habang ang WTI ay nawalan ng halos 4%, na umabot sa $89. Isang araw bago nito, ang Brent ay nanatiling higit sa $102. Sa kabila ng pagwawasto, ang langis ay nananatiling halos isa't kalahating beses na mas mahal kumpara sa nakaraang taon.
Maraming salik ang nakakaapekto sa mga presyo:
- Rekord: Tinutalakay ng European Commission kasama ang mga kalahok ng IEA ang mga deadlines para sa bagong coordinated release ng mga estratehikong reserba.
- Pagsasauli ng pag-export: Ang supplies ng non-Iranian oil sa Hormuz Strait sa katapusan ng Setyembre, ayon sa mga tracking, ay bumalik sa pre-war na 13.5 milyong bariles kada araw salamat sa escort ng mga barko.
- Mga panganib sa seguridad: Noong linggong ito, tatlong tankers sa strait ang tinamaan ng hindi natukoy na mga projectile, at ang mga negosasyon sa pagitan ng US at Iran ay nananatiling walang progreso.
- Imbentaryo: Ayon sa pagtatasa ng US Department of Energy, ang pandaigdigang imbentaryo ng langis ay bumaba ng humigit-kumulang 400 milyong bariles simula noong simula ng taon.
OPEC+: Pulong ng Oktubre 4 at Isyu ng Mga Quota para sa 2027
Sa Linggo, Oktubre 4, ang pitong pangunahing kasapi ng OPEC+ — Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman — ay gaganap ng kanilang buwanang pulong. Ayon sa mga pinagkukunan, ang mga quota para sa Nobyembre ay mananatiling walang pagbabago. Ang mga pormal na target na antas ay matagal nang hindi nagtutugma sa katotohanan: ang aktwal na produksyon ng alyansa ay humigit-kumulang 5 milyong bariles kada araw na mas mababa kaysa sa pre-war levels, sapagkat ang mga bansa sa Persian Gulf ay hindi makapag-export nang buo ng mga hilaw na materyales.
Ang pangunahing katanungan ay lumilipat patungo sa 2027: natatapos ng alyansa ang audit ng mga kapasidad sa produksyon, na magiging batayan para sa pagtukoy ng mga bagong base level ng produksyon. Para sa mga kumpanya ng langis at mga namumuhunan, ito ay isang usapin ng pangmatagalang pamamahagi ng mga pondo sa merkado.
Mga Produktong Petrolyo at RPP: Diesel Ang Nagiging Pangunahing Kakulangan
Ang merkado ng mga produktong petrolyo ay mas masikip kumpara sa merkado ng hilaw na langis. Ang presyo ng diesel ay nagtala ng mga bagong rekord sa maraming bansa, sa US, lumagpas ito ng $6 kada galon. Sa loob ng ilang araw, bumaba ang supply mula sa ilang mga pinagmulan:
- Tsina ay nagpatigil ng pag-export ng gasolina, diesel, at jet fuel para sa Oktubre, maliban sa mga paghahatid sa Hong Kong at Macau. Ang mga panloob na imbentaryo ng gasolina ay bumagsak sa pinakamababang antas sa mga nakaraang taon, at ang desisyon ukol sa muling pag-uumpisa ay inaasahang mangyari pagkatapos ng mga pagdiriwang na nagtatapos sa Oktubre 7.
- Russia ay pinalawig ang pagbabawal sa pag-export ng diesel para sa mga producer hanggang Oktubre 31.
- India: Ang pagsabog sa isang malaking export-oriented na RPP ay nagresulta sa pagkansela ng ilang mga tenders.
- US ay nag-iisip ng pagbabawal sa pag-export ng diesel kung ang Germany at France ay hindi maglalabas ng gasolina mula sa kanilang reserba. Ang mga US refineries ay tumatakbo sa humigit-kumulang 97%, at aminin ng Washington na ang pagbabawal ay maaaring magpataas ng presyo ng gasolina.
Ang Germany at France ay nagmamay-ari ng humigit-kumulang 35% ng estratehikong imbentaryo ng diesel ng EU, na tinatayang umaabot sa 39 milyong tonelada — na higit sa dalawang buwan na consumption. Ayon sa mga analyst, ang pagbabawal ng US ay magiging pinakamatindi ang epekto sa Latin America. Nagbabala ang UN na ang pandaigdigang subsidiya sa gasolina ay maaaring umabot ng higit sa $1 trilyon.
Gas at LNG: Europa Pumapasok sa Taglamig na May Kakulanang Imbentaryo
Ang pamilihan ng gas sa Europa ay nananatiling isa sa pinakamaselang bahagi ng sektor ng enerhiya. Ang mga presyo sa hub ng TTF ay nananatiling nasa paligid ng €73 bawat MWh, na halos doble ng mga antas ng nakaraang taon. Ang mga underground storage ng EU ay puno lamang ng 71.5% — humigit-kumulang 20 percentage points na mas mababa sa seasonal norm.
- Ang Germany ay inatasan ang kumpanya ng SEFE na magdagdag ng 8 TWh ng gas sa mga imbentaryo.
- Isinasaalang-alang ng EU ang isang isang taong pagpapaluwag sa mga regulasyon tungkol sa methane para sa imported gas, upang hindi hadlangan ang supplies ng LNG.
- Ang pinuno ng Japanese JERA ay nagbabala na ang mga presyo ng LNG ay hindi pa ubos ang potensyal na pagtaas.
- Ang pag-import ng LNG sa Tsina ay bumababa ng pangalawang buwan nang sunud-sunod, habang ang Pakistan ay nag-aaral ng mga direktang pagbili para sa mga power plants.
Sa kabila nito, ang mga pangmatagalang pamumuhunan sa industriya ay bumibilis: Ang ConocoPhillips ay pumasok sa isang 20-taong kontrata ng LNG kasama ang Venture Global, at ang Shell ay nag-apruba ng pangalawang yugto ng LNG Canada, na magdodoble ng mga kakayahan sa pag-export ng proyekto.
Coal: Ang mga Presyo sa Tsina ay nasa Three-Year High
Ang coal ay muling nagsisilbing backup resource para sa mga sistema ng enerhiya sa Asya. Ang benchmark price ng thermal coal sa port ng Qinhuangdao ay tumataas sa loob ng 11 sunud-sunod na linggo at umabot sa 986 yuan (humigit-kumulang $147) kada tonelada — ang pinakamataas sa loob ng tatlong taon. Mula noong kalagitnaan ng Hulyo, ang mga presyo ay tumaas ng 24% dahil sa pagbaba ng lokal na produksyon matapos ang mga inspeksyon sa seguridad at pagbawas ng pag-import mula sa Indonesia ng halos isang-kapat.
Ang coal ay nagbibigay ng halos kalahati ng produksyon ng kuryente sa Tsina, at ang mga awtoridad ay humiling na ang mga minahan ay panatilihin ang matatag na produksyon. Sa India, inaasahan ng IEA ang isang pagtaas ng demand para sa coal sa taong ito ng 4.2%, umabot ng 1.353 bilyong tonelada.
Enerhiya, RE at Nuclear Power
Ang pandaigdigang demand para sa kuryente ay tumataas sa pinakamabilis na rate sa loob ng 15 taon — sa tulong ng mga data centers, artificial intelligence, at electrification. Ang mga network at henerasyon ay hindi nakakasabay sa consumption, na lalong halata sa mga umuunlad na merkado.
- India: Ang kakulangan sa kuryente noong Setyembre ay umabot sa 560 milyon kWh — pinakamataas mula noong Agosto 2023. Halos 40% ng mga coal-fired power station ay nagtatrabaho sa kritikal na mababang imbentaryo ng gasolina. Ang production ng RE ay tumaas ng 25.1%, subalit ang bahagi nito sa generation ay bumaba sa 17%.
- Nuclear Power: Ang Amazon ay pumirma ng isang 20-taong kontrata para sa supply ng nuclear na kuryente kasama ang Constellation, habang ang mga presyo ng uranium ay nagtakda ng bagong all-time high.
- Europa: Tatlong bansa sa EU ang pabor sa bagong target para sa renewable energy hanggang 2040.
Ang krisis sa enerhiya ay nagpapalakas sa mga argumento para sa RE, energy storage, at nuclear generation bilang mga kasangkapan para sa energy security, hindi lamang para sa climate policy.
Asya: India at Tsina ay Nagbabago ng Import
Ang India ay nagpapataas ng pagbili ng langis mula sa Middle East at nagpapabawas ng mga flow mula sa Russia, habang ang mga oil refiners nito ay naghahanap ng mga tanker para sa biyahe sa pamamagitan ng Hormuz. Ipinahayag ng New Delhi na ang mataas na presyo ay dulot ng kaguluhan sa shipping, hindi ng kakulangan sa hilaw na materyales. Ang pagtaas ng presyo ng langis ay nagdala na ng pag-alis ng $3.2 bilyon ng mga foreign investments mula sa mga merkado ng India. Ang mga analyst ay nagbaba din ng forecast para sa pag-import ng langis ng Tsina sa ikaapat na kwarto ng 400,000 bariles kada araw. Naglaan ang Taiwan ng $13 bilyon para sa proteksyon ng mga mamimili mula sa mataas na presyo ng enerhiya.
Russia: Mga Limitasyon sa Export at Domestic Fuel Market
Ang pamilihan ng mga produktong petrolyo sa Russia ay nananatiling mahigpit ang regulasyon. Bukod sa pagbabawal sa pag-export ng diesel para sa mga producer hanggang sa katapusan ng Oktubre, may mga pagbabawal din sa pag-export ng gasolina hanggang sa katapusan ng Enero at mga limitasyon sa pag-export ng jet fuel hanggang Nobyembre. Ipinaliwanag ng mga awtoridad ang mga hakbang na ito sa mataas na demand sa panahon ng pag-aani at ang pangangailangang punan ang mga imbentaryo pagkatapos ng mga drone attacks sa mga RPP. Ang presyo ng retail ng gasolina ay tumaas ng halos 21% mula simula ng taon, at ang antimonopoly service ay nag-iimbestiga sa dose-dosenang independiyenteng mga network ng gas stations.
Mga Dapat Pagtuunan ng Pansin ng mga Namumuhunan at Kalahok sa Merkado ng Enerhiya
- Oktubre 4: Desisyon ng OPEC+ sa mga quota para sa Nobyembre at mga senyales ukol sa mga parameter para sa 2027.
- Oktubre 7: Pagtatapos ng mga pagdiriwang sa Tsina at maaaring pagsasauli ng pag-export ng gasolina.
- Imbentaryo ng IEA at EU: Dami at mga deadline ng pagpapalabas ng langis at diesel.
- Desisyon ng US ukol sa pagbabawal sa pag-export ng diesel at reaksyon ng margins ng RPP.
- Hormuz Strait: Kaligtasan sa shipping at takbo ng mga negosasyon ng US at Iran.
- Panahon sa Europa: Maagang lamig sa panahon na may imbentaryo na 71.5% ay maaaring maging sanhi ng mabilis na pagtaas ng mga presyo ng gas at kuryente.
Ang batayang senaryo para sa mga susunod na araw ay pagpapanatili ng mataas na volatilidad: ang langis ay tumutugon sa mga balita ukol sa mga reserba at sa Hormuz, habang ang mga produktong petrolyo, gas, at coal ay nananatiling structurally deficit. Para sa mga kumpanya ng langis at gasolina, nangangahulugan ito ng mataas na margin ng pag-refine, para sa mga mamimili at importers — patuloy na presyon sa presyo.