Pinaka-mahalaga sa araw: mga pangunahing kaganapan sa venture market
- Ang Cognition AI, developer ng AI agent para sa programming Devin, ay nagtakip ng round na humigit-kumulang $1 bilyon sa pagtatasa na nasa $47 bilyon — ang interes ng mga mamumuhunan sa transaksyon ay umabot sa halos $10 bilyon.
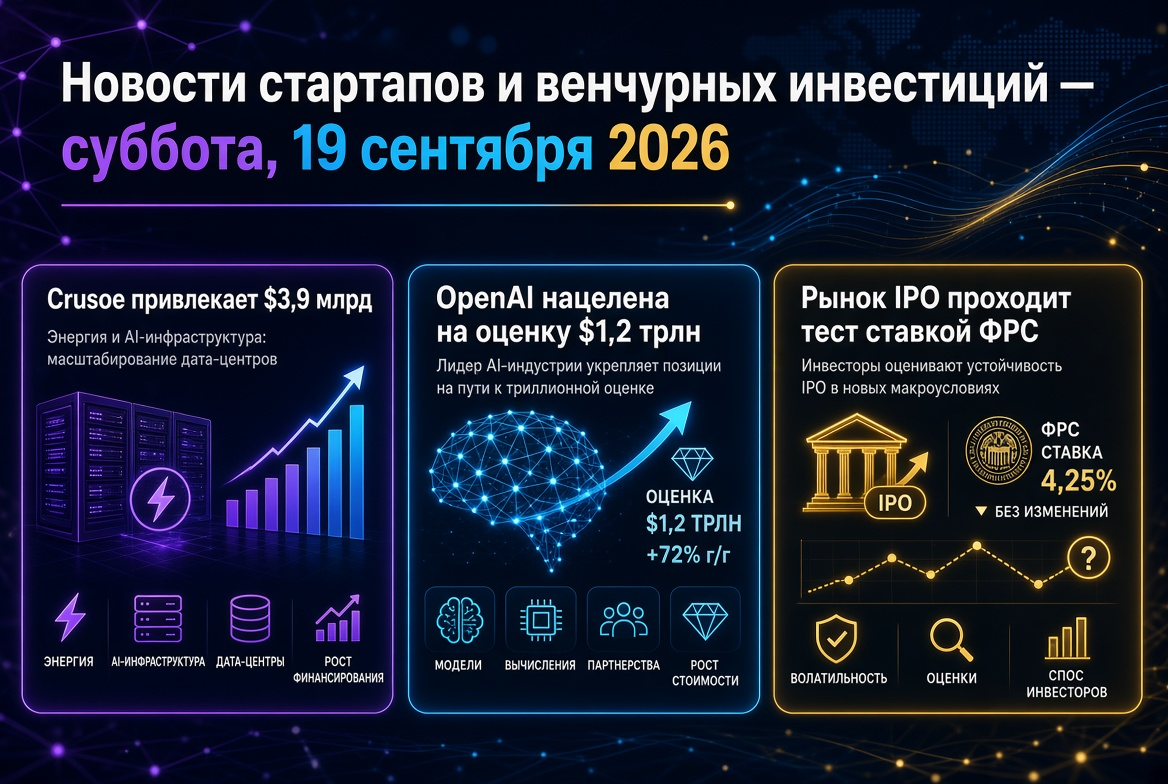
- Ang Crusoe, operator ng AI infrastructure at data centers, ay nakakuha ng higit sa $3 bilyon sa post-investment valuation na nasa humigit-kumulang $30 bilyon mula sa Atreides Management, Valor Equity Partners at Mubadala Capital.
- Ang mga mega-fund na may assets na higit sa $1 bilyon ay kumokontrol ng 72% ng lahat ng halaga ng venture transactions sa 2026 kumpara sa 25% isang taon nakaraan.
- Mahigit sa 70% ng pandaigdigang venture capital sa ikalawang quarter ay napunta sa AI companies — isang makasaysayang sukdulan ng konsentrasyon.
Cognition AI: pagtatasa na $47 bilyon at bagong ekonomiya ng AI agents
Ang sentral na transaksyon ng linggo ay ang round ng financing para sa Cognition AI. Ang startup, na nakatayo sa likod ng autonomous AI programmer Devin, ay nakakakuha ng humigit-kumulang $1 bilyon, na nagdadala ng kanyang pagtatasa sa humigit-kumulang $47 bilyon. Kapansin-pansin na ang demand ng mga mamumuhunan para sa pakikilahok sa round ay halos sampung beses na lumampas sa target na halaga: ang kumpanya ay nakatanggap ng mga aplikasyon na halos $10 bilyon.
Para sa mga venture funds, ang transaksyong ito ay isang tagapagpahiwatig ng paglipat ng kapital mula sa mga pangunahing linguistic models patungo sa mga aplikasyon ng AI agents na may masusukat na kita. Ang Cognition ay nagpapakita ng ilan sa pinakamabilis na rate ng paglago ng ARR sa kasaysayan ng industriya, at ang mga mamumuhunan ay handang magbayad para sa napatunayan na monetization premium na hindi magagamit sa mga kumpanya na may "conceptual" na produkto. Ang mga round ng ganitong sukat sa segment ng AI coding ay bumubuo ng bagong price benchmark para sa buong kategorya ng development tools.
AI-infrastructure: Crusoe, Gimlet Labs at labanan para sa computing power
Ang infrastructure segment ay nananatiling pangalawang magnet ng kapital pagkatapos ng applied AI. Mga pangunahing transaksyon sa mga nakaraang araw:
- Natapos ng Crusoe ang financing na higit sa $3 bilyon sa pagtatasa na nasa humigit-kumulang $30 bilyon. Ang mga pondo ay nakatuon sa pagtatayo ng data centers at pagpapalawak ng mga cloud capabilities para sa AI loads.
- Ang Gimlet Labs ay nakakuha ng $300 milyong investment sa round na pinangunahan ng Andreessen Horowitz sa pagtatasa na $3 bilyon. Kasama sa mga bagong mamumuhunan ang Arm Holdings at ang venture arm ng Microsoft na M12. Ang kumpanya ay nag-develop ng software para sa pag-distribute ng AI loads sa iba't ibang uri ng processors — isang kritikal na teknolohiya sa kondisyon ng fragmentation ng computing infrastructure.
- Ang HiddenLayer, na nakatuon sa seguridad ng agent at generative AI applications, ay nakatapos ng Series B round na nagkakahalaga ng $100 milyon — ang segment ng AI security ay nagiging isang kinakailangang bahagi sa mga thesis ng mga pondo.
Malinaw ang lohika ng mga mamumuhunan: habang tumataas ang halaga ng training at inference ng mga modelo, ang mga kumpanya na nagpapababa ng halaga ng computation o pinapataas ang kanilang kahusayan ay nakakakuha ng structural advantage at predictable corporate demand.
Ang mga mega-fund ay nagbabago ng industriya: 72% ng market ay nasa mga higante
Ang structural shift ng 2026 ay ang total na dominasyon ng mga mega-fund. Ayon sa mga datos ng PitchBook, ang mga pondo na may assets na higit sa $1 bilyon ay nagbigay ng 72% ng lahat ng halaga ng venture transactions para sa unang kalahating taon, habang ang isang taon nakaraan ang porsyento ay 25% lamang. Ang mga mega-fund ay nakakuha ng $50 bilyon ng bagong kapital sa loob ng anim na buwan kumpara sa $8 bilyon para sa katulad na panahon ng nakaraang taon, kung saan 73% ng lahat ng bagong commitments LP ay bumuhos lamang mula sa limang managing companies.
Kabilang sa mga pinakamalaking pagkasarado: ang Thrive Capital na may pondo na Thrive X na $10 bilyon, Sequoia Capital na may late-stage AI fund na $7 bilyon at Andreessen Horowitz na may growth fund na $6.75 bilyon — sa kabila nito, ang a16z, ayon sa mga ulat sa merkado, ay bumubuo ng AI mega fund na umaabot sa $20 bilyon. Sa Europa, pinili ng European Commission ang EQT bilang manager ng fund na Scaleup Europe na €5 bilyon, na kalahati na ang naka-contract sa mga institutional investors, kabilang ang Novo Holdings, Allianz at APG.
Makasaysayang unang kalahating taon: $510 bilyon at fenomena ng dalawang kumpanya
Ang Crunchbase statistics ay nagtatala ng isang makasaysayang anomaly: ang OpenAI at Anthropic ay sama-samang nakakuha ng $217 bilyon — 43% ng kabuuang pandaigdigang venture financing ng unang kalahati ng 2026. Ang round ng OpenAI na $122 bilyon sa unang quarter ay naging pinakamalaking pribadong transaksyon sa kasaysayan, at ang Anthropic, matapos ang pagkuha ng $65 bilyon sa ikalawang quarter, ay nangunguna sa ranggo ng pinaka-mahal na pribadong kumpanya sa mundo. Sa ikalawang quarter, 16 na kumpanya ang nagtapos ng mga round na higit sa $1 bilyon na may kabuuang halagang $108.6 bilyon — higit pa sa kalahati ng quarterly investment volume.
Ang Hilagang Amerika ay nananatiling nangunguna: ang mga investment sa mga startup sa U.S. at Canada ay umabot sa $392 bilyon para sa kalahating taon. Kapansin-pansin din ang renaissance ng mga early stages — ang maagang kapital ay umabot sa higit sa $31 bilyon sa quarter, halos doble ng nakaraang taon, sa malaking bahagi dahil sa round na $12 bilyon para sa Prometheus, isang startup sa larangan ng physical AI na may partisipasyon ni Jeff Bezos.
Sa labas ng AI: saan pa nagtatrabaho ang venture capital
Sa kabila ng dominasyon ng AI agenda, ang kapital ay nakakahanap ng aplikasyon sa mga kaugnay na vertikal:
- Defensive technologies: $12.3 bilyon na investment para sa kalahating taon — halos doble ng nakaraang taon; ang Anduril Industries ay nakatapos ng Series H na nagkakahalaga ng $5 bilyon.
- Healthcare: Ang AusperBio Therapeutics ay nakakuha ng $120 milyon sa Series C, ang Elucid ay $55 milyon sa Series D, ang Scan.com ay $90 milyon para sa pagpapaunlad ng medical imaging.
- Fintech: Ang Ghanian startup na Moment ay nakakuha ng $22 milyon sa Series A mula sa Speedinvest at QED Investors para sa pagtatayo ng payment infrastructure para sa mga pamilihan sa Africa.
- Consumer sector: Ang coffee shop chain na Blank Street ay nakakuha ng $105 milyon para sa pagpapalawak, habang ang tourist platform na WeRoad ay nakakuha ng $58 milyon.
Europa at mga early stages: selektibidad sa halip na kakulangan
Ang European market ay nagpapakita ng partikular na aktibidad. Ang Munich-based na Zeit AI, na itinatag ng mga dating miyembro ng Palantir, ay nakakuha ng €5 milyon sa seed funding sa pakikilahok ng Y Combinator at scout fund ng Sequoia — ang kumpanya ay bumubuo ng autonomous data engineering agent na nagsasama sa higit sa 600 corporate systems. Ang Brussels-based na Backbone ay nakatapos ng pre-seed na nagkakahalaga ng €4 milyon sa larangan ng compliance ng food industry. Kapansin-pansin ang partisipasyon ng mga strategic investors at industry players sa mga maagang syndicate: ang mga korporasyon ay mas madalas na pumapasok sa seed stage upang ma-secure ang access sa mga teknolohiya bago ang mga growth rounds.
Ano ang kahulugan nito para sa mga mamumuhunan: tatlong konklusyon
- Ang barbell structure ng merkado ay tumatak na. Ang kapital ay hinahati sa pagitan ng mega rounds ng mga nangungunang kumpanya at mga selektibong maagang transaksyon, habang ang gitna — ang Series B at C para sa mga kumpanya na walang kahanga-hangang metrics — ay nakakaranas ng maximum pressure. Ang mga medium-sized funds ay nangangailangan ng malinaw na specialization para makipagkumpitensya para sa quality deal flow.
- Ang due diligence ay naging mas mahigpit sa buong funnel. Ang mga mamumuhunan ay nangangailangan ng napatunayang kita, malinis na istruktura ng intellectual property at malinaw na unit economics kahit sa seed stage. Ang premium para sa "AI narrative" nang walang komersyal na ebidensya ay mabilis na naglalaho.
- Ang infrastructure at vertical AI — pangunahing tema ng ikalawang kalahati ng taon. Ang computational efficiency, AI security, robotics at industry agents na may masusukat na epekto para sa negosyo ay nananatiling pinaka mapagkumpitensyang sector para sa mga bagong alokasyon.
Prediksyon: taglagas ng mataas na rate
Ang Setyembre ay karaniwang nagbubukas ng business season, at ang 2026 ay hindi magiging pagbubukod: inaasahan ang mga bagong mega rounds sa segment ng frontier AI, aktibasyon ng IPO window matapos ang malakas na ikalawang quarter at patuloy na konsolidasyon sa mga applied AI verticals sa pamamagitan ng M&A at strategic acquisitions. Para sa mga venture funds, ang pangunahing tanong ng taglagas ay hindi ang availability ng kapital, kundi ang disiplina sa paglalagay nito: sa merkado kung saan ang dalawang issuer ay sumisipsip ng halos kalahati ng pandaigdigang investments, ang kalidad ng selection ay higit pang tumutukoy sa kita ng portfolio kaysa dati sa nakaraang dekada.