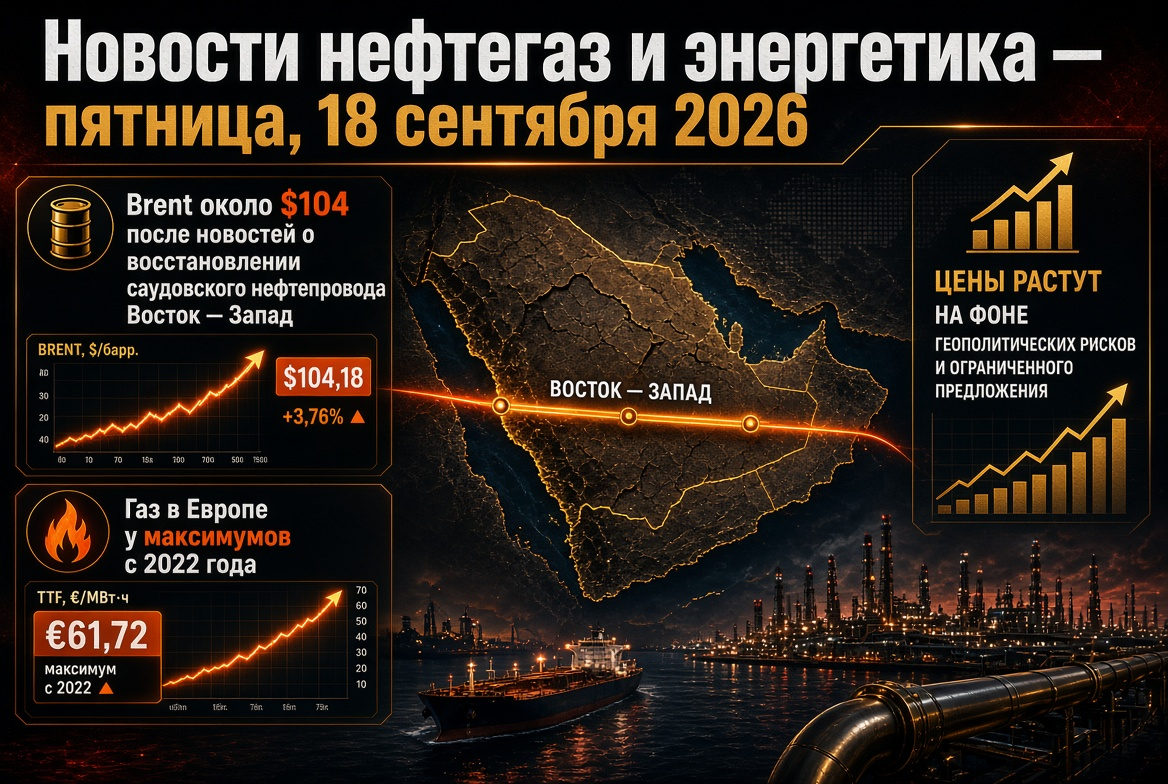
Balita sa industriya ng langis at enerhiya: Biyernes, Setyembre 11, 2026 — Tinatagan ang Brent sa itaas ng $102 matapos ang pinakamalaking atake sa tanker sa Hormuz Strait, mas mataas ang presyo ng gas sa Europa sa €80
Ang pandaigdigang sektor ng langis at enerhiya ay humaharap sa Biyernes, Setyembre 11, 2026, sa isang ganap na pagkabigla sa presyo. Ang langis ng Brent ay unang umabot sa itaas ng $102 kada bariles mula noong katapusan ng Mayo, habang ang European gas benchmark na TTF ay lumampas sa €80 kada MWh sa unang pagkakataon mula noong Enero 2023. Ang mga undergroud na imbakan ng gas sa EU ay punung-puno lamang ng dalawang-katlo, sa karaniwang antas na higit sa 80%. Ang dahilan ay ang pinakamalawak na alon ng atake sa mga barko sa rehiyon ng Hormuz mula nang magsimula ang digmaan, na sinamahan pa ng pangalawang prente sa Red Sea. Para sa mga namumuhunan, mga kumpanya ng langis at gasolina, mga operator ng refinery at iba pang kalahok sa mga merkado ng gas, karbon, kuryente, at renewable energy, ang pangunahing tanong para sa araw ay: gaano pa karaming geopolotikong premium ang kayang ipasok ng pandaigdigang ekonomiya bago masira ang demand para sa mga mapagkukunan ng enerhiya.
Pangunahing paksa ng araw: Ang digmaan sa tanker sa Hormuz Strait ay umabot sa bagong antas
Noong madaling gabi ng Miyerkules, nilubog ng Estados Unidos ang limang Iranian oil tankers sa Gulf of Oman at malapit sa Kharg Island bilang bahagi ng patakarang "tanker sa tanker," na inihayag ng Washington noong simula ng Setyembre. Tumugon ang Tehran sa pamamagitan ng pag-atake sa sampung barko malapit sa Hormuz Strait at paglunsad ng missile strike sa American base na El-Azrak sa Jordan. Ayon sa mga maritime monitor, hindi bababa sa isang crew member ng tanker ang namatay, at isa pang nawala. Ito na ang pinakamalaking serye ng atake sa komersyal na shipping mula noong Pebrero 28, nang magsimula ang digmaan.
Ang pisikal na kalagayan para sa merkado ng langis at gas ay lumalala sa tatlong direksyon:
- Pagsasaklaw ng no-sail zone. Nagdeklara ang IRGC ng maritime restricted zone mula Chabahar sa Gulf of Oman patungo sa Arabian Sea at humiling sa mga crew ng tankers sa baybayin ng Bahrain at Kuwait na agad na umalis sa kanilang mga barko.
- Insurance at freight. Ang mga bagong insidente ay halos nag-zero sa availability ng military risks para sa mga barko na bumabiyahe sa “non-sanctioned” na ruta, na nagpatibay sa transito sa strait sa pinakamababang antas.
- Panganib sa kapaligiran. Ang mga nasugatang at partially sunk na tankers sa Persian Gulf ay nagiging banta para sa mga desalination station at coastal infrastructure ng mga bansa sa Gulf.
Langis: Brent sa itaas ng $102, WTI sa $96 — Ang merkado ay muling sinusulat ang mga inaasahang presyo
Ang mga pangunahing benchmark ng merkado ng langis sa umaga ng Biyernes:
- Brent (Nobyembre na kontrata, ICE): tumaas ng 3.4% hanggang $101.21 noong Miyerkules, sa Huwebes ay umabot sa $102.4–102.9 — pinakamataas mula noong Mayo 22. Ang taunang tugatog ay $126.41 (Abril 30) ay nananatiling benchmark para sa "bearish" na senaryo sa Hormuz.
- WTI (Oktubre na kontrata, NYMEX): umabot sa $96–97 kada bariles.
- Prognosis: Ang Setyembre na pagsusuri ng US Department of Energy ay naglatag ng average na presyo ng Brent na humigit-kumulang $90 sa ikalawang kalahati ng 2026 at pagbaba sa $74 sa 2027 — mga numero na sa kasalukuyang mga presyo ay mukhang lipas na pagkatapos lamang ng dalawang araw mula sa pag-publish. Ang pangmatagalang mga modelong ng ilang Asian na bangko ay nagpapakita ng $113–114 sa loob ng 12 buwan.
Mga imbentaryo at pisikal na balanse
Ayon sa pagtataya ng US regulator, ang pandaigdigang imbentaryo ng langis ay bumaba ng humigit-kumulang 400 milyong bariles simula sa simula ng taon, at ang pagbawi ng produksyon sa Gitnang Silangan ay naantala hanggang sa ikalawang kwarter ng 2027. Ang strategic reserve ng US ay humigit-kumulang 286.6 milyong bariles, pinakamababa mula noong simula ng 1980s. Ang mga komersyal na imbentaryo ng langis sa US bago ang inilipat na weekly report sa Huwebes ay 424.5 milyong bariles na may 98% na kapasidad ng mga refinery; ang mga imbentaryo ng distillates ay 14% na mas mababa sa five-year average at, ayon sa pagtataya, ay bababa sa 100 milyong bariles ngayong Setyembre.
OPEC+ at mga buwanang ulat
Pitong bansa ng OPEC+ sa pulong noong Setyembre 6 ay panatilihin ang mga quota para sa Oktubre na walang pagbabago matapos ang anim na buwang sunud-sunod na pagtaas ng produksyon; ang susunod na pagpupulong ay sa Oktubre 4. Ang buwanang ulat ng OPEC na ilalabas sa Huwebes ay nagtatakda ng balangkas ng demand matapos ang pagbaba ng inaasahan sa paglago ng pagkonsumo noong Agosto na naging 0.58 milyong bariles/araw. Inaasahan ng International Energy Agency ang pagbaba ng pandaigdigang demand ng 1.6 milyong bariles/araw na may kakulangan ng 1.8 milyong bariles/araw sa ikatlong kwarter at 8.3 milyong bariles/araw na produksyon sa Gulf, na nananatiling nahinto.
Red Sea: Mga atake ng Houthis sa refinery sa Jazan ay nagbubukas ng pangalawang prente para sa pag-export ng langis
Habang ang merkado ay nakasubaybay sa Hormuz, ang Yemeni Houthis ay nagsagawa ng serye ng drone at missile strikes sa oil refining complex ng Saudi Aramco sa Jazan na may kapasidad na 400,000 bariles/araw, pati na rin sa mga storage facilities sa Jazan at Abha noong Setyembre 7-8. Ang pabrika ay huminto, at ang koalisyon sa ilalim ng pamumuno ng Riyadh ay nangako na "tutugon sa mga pinagmumulan ng banta." Kasabay nito, ang Houthis ay nakikipaglaban sa harbor ng Mocha, na papalapit sa baybayin ng Bab-el-Mandeb.
Mahirap labis na pahalagahan ang kahalagahan ng front na ito para sa pandaigdigang enerhiya: matapos ang pagsasara ng Hormuz, inilipat ng Saudi Arabia ang pag-export sa pipeline na "East-West" patungo sa terminal ng Yanbu, kung saan noong Hunyo, higit sa 90% ng kanilang mga maritime shipments ay dumaan. Ang ipinuslit na embargo ng mga Houthis ay nag-udyok sa paglipat ng mga Asian na shipments sa pamamagitan ng Suez, na nagdagdag ng humigit-kumulang 30 araw sa kanilang paglalakbay at nagtaas ng gastos sa freight. Ang banta sa Yanbu ay isang banta sa huling malaking bypass channel para sa Middle Eastern oil.
P merkado ng gas sa Europa: ang TTF ay nasa itaas ng €80, ang mga imbakan ay 67% — ang pinakamasamang simula ng taglamig sa nakalipas na 15 taon
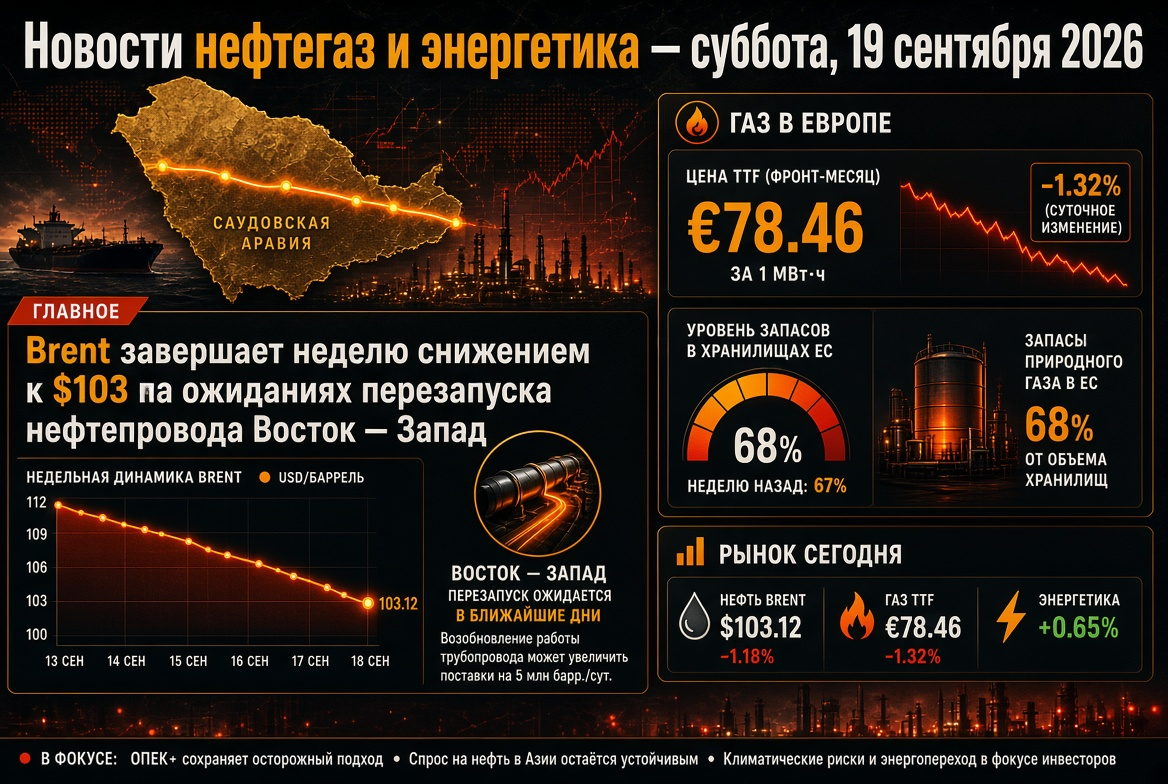
Ang front-month na futures ng TTF ay nag-trade sa Huwebes sa €80.3–80.8 bawat MWh (mga $985 bawat 1,000 metro kubiko), sa unang pagkakataon nitong lumampas sa €80 simula ng taglamig ng 2023. Mula sa simula ng sigalot, ang presyo ay tumaas ng humigit-kumulang 150%, mula sa simula ng taon, higit sa 120%. Ang British NBP ay malapit na sa 200 pence bawat therm. Mga driver ng pagtaas:
- mga atake sa tankers sa Persian Gulf at patuloy na paghinto ng pag-export ng LNG mula sa Qatar;
- pagsasaklaw ng JKM–TTF spread na nagdadala ng mga spot cargoes sa Asya;
- mga rekord na mababang imbentaryo: noong Setyembre 9, ang mga PGH ng EU ay punung-puno ng 67.33% (71.87 bilyong metro kubiko) habang ang five-year average ay humigit-kumulang 84%.
Ang pagkakaiba sa mga bansa ay nananatiling kritikal: Germany — humigit-kumulang 53%, Austria — 67%, France — 71%, Italy — 83%. Ang mga operator sa Europa ay nag-iimbak ng gas sa mga rekord na rate, ngunit sa pinakamataas na presyo sa loob ng apat na taon. Sa merkado ng Amerika, sa kabaligtaran, ang Henry Hub ay bumaba sa ibaba ng $2.8 bawat million BTU — ang transatlantic arbitrage para sa mga exporter ng LNG mula sa US ay umabot sa mga makasaysayang antas.
LNG at karbon: ang puwang ng Qatar, sinasaklaw ng Atlantic at coal generation
Ang pinsala sa Ras Laffan complex ay nagbigay daan sa humigit-kumulang 17% ng export capacity ng Qatar; ang ganap na pagbawi ay inaasahang aabot sa limang taon at humigit-kumulang $20 bilyon na kita kada taon ang mawawala. Sa likod ng Hormuz, mayroong mga 15 na fully loaded LNG tankers ang humihinto, at dalawang barko ang naglo-load sa port — nakikita ng merkado ang pagbabalik ng mga bakanteng barko sa kanilang mga tahanan bilang posibleng paghahanda para sa muling pag-lo-load, ngunit nang walang pagpasok sa strait, ito ay nananatiling senyales, hindi isang supply.
Para sa sektor ng karbon, ang krisis ng LNG ay nagdudulot ng hindi nakatakdang window ng demand. Ang dami ng paglipat mula sa gas patungo sa karbon sa Europa at Asya ay tinatayang nasa 40–60 milyong tonelada; ang produksyon ng coal power plants sa South Korea ay tumaas ng halos 40%, habang sa Japan ito ay higit sa 11%. Ang Newcastle quotes ay nananatili sa paligid ng $130 bawat tonelada na may suporta mula sa Indonesian supply disruptions, habang ang pandaigdigang demand para sa karbon sa 2026 ay maaaring tumaas ng humigit-kumulang 3% — hanggang 9.1 bilyong tonelada.
Mga produkto ng langis at mga refinery: Ang margin ng pagproseso ay lumalaki, ang Russia ay hawak ang lokal na merkado sa pamamagitan ng kamay
Ang pandaigdigang merkado para sa mga average distillates ay nananatiling pinakamasikip: ang kakulangan sa diesel at jet fuel sa Asya at Europa ay nagpapanatili sa cracking spreads sa pinakamataas na antas sa maraming taon, habang ang mga planadong pagpapanatili ng mga refinery sa US ay pansamantalang nagpapababa sa supply. Ang paghinto sa Jazan ay nag-aalis mula sa merkado ng higit sa 200,000 bariles/day ng mga export volumes ng diesel at naphtha.
Sa Russia, ang lokal na merkado ng mga produktong petrolyo ay nagpapatakbo sa isang manual na paraan:
- Ganap na ipinagbabawal ang pag-export ng gasoline hanggang Enero 31, 2027, ang pamantayan para sa mga benta sa palitan ay ibinaba sa 10% (kung saan 8% ay para sa mga target na transaksyon), na sa katunayan ay nag-iiwan lamang ng mga 2% na halaga ng produksiyon sa malayang merkado;
- Ang mga index sa palitan ay kakaibang bumababa sa kabila ng kakulangan: ang average na presyo ng Ai-92 sa SPbMTSB noong Setyembre 8 ay 69.2 libong rubles/ton, Ai-95 — 71.8 libong rubles/ton na may dami ng kalakalan na 11.6 libong tonelada bawat sesyon — tatlong beses na mas mababa sa normal;
- Ang dahilan ay mga pagkaantala sa pagpapadala sa ilalim ng mga kontrata sa palitan na umaabot ng mga buwan dahil sa pagka-standby ng mga refinery matapos ang mga atake ng drone; ang agwat ng presyo sa pagitan ng mga base ay umaabot sa 25 libong rubles/ton;
- Ang kakulangan ay pinapawi sa pamamagitan ng maritime import ng gasolina mula sa India na umaabot sa 400,000 tonelada bawat buwan.
Electric power at renewables: ang transition ng enerhiya bilang tanging mahuhulaan na takbo
Sa konteksto ng raw material chaos, ang structural shift sa electric power ay bumibilis. Ang pandaigdigang demand para sa kuryente ay tataas ng 3.6% sa 2026 batay sa mga data center, electric transport at air conditioning, habang ang mga renewable source ay unang humihigit sa karbon sa pandaigdigang produksyon. Ang solar generation ay nagdaragdag ng humigit-kumulang 600 TWh at umabot sa pangalawang puwesto pagkatapos ng hydropower. Gayunpaman, ang panandaliang kahinaan ay nananatili: sa Europa, ang bahagi ng hangin ay bumaba sa ibaba ng 15% ng demand sa simula ng linggo, na tuwirang nagpapataas sa mga presyo ng gas at kuryente. Ang bawat euro na pagtaas ng TTF ay nagdadala ng mas mataas na gastos sa mga storage facilities, network investments, at long-term contracts para sa "green" energy.
Kalendaryo: Ano ang dapat abangan ng mga kalahok sa merkado ng enerhiya sa Biyernes
- Reaksyon ng merkado sa buwanang ulat ng OPEC at ang nakanselang weekly na stats mula sa US Department of Energy hinggil sa mga imbentaryo ng langis, gasolina, at distillates.
- Data sa inflation sa US para sa Agosto: ang shock sa raw material ay nagpapataas ng posibilidad ng pagtitigas ng retorika ng Fed, na pumipigil sa speculative demand para sa langis.
- Pahayag mula sa koalisyon tungkol sa Yemen at anumang signal hinggil sa estado ng Yanbu terminal.
- Dinamika ng injection sa mga European PGH at JKM–TTF spread bilang indicator ng kompetisyon para sa spot LNG.
- Mga resulta ng linggo sa SPbMTSB at mga desisyon ng mga regulator ng Russia hinggil sa mga regulasyon sa palitan at pag-import ng fuel.
Konklusyon at panganib para sa mga namumuhunan at mga kumpanya sa sektor ng enerhiya
- Langis. Ang antas na $100 mula sa resistance ay naging suporta; ang saklaw ng mga senaryo para sa kwarter — mula $85 sa de-escalation hanggang $120 sa mga bagong atake sa mga barko at imprastraktura sa Red Sea.
- Gas. Pumapasok ang Europa sa heating season na may kasaysayan ng mga kakulangan sa imbentaryo; kung malamig ang taglamig, ang mga presyo ng TTF sa itaas ng €90–100 kada MWh ay nagiging base-case, hindi stress-case na senaryo.
- Karbon. Ang North-East Asia at ilang bahagi ng Europa ay panatilihin ang mataas na pagkonsumo ng karbon hanggang sa makabawi ang Qatari LNG — hindi bababa hanggang tag-init ng 2027.
- Mga produkto ng langis at mga refinery. Ang mga crack spreads ay nagpapanatili ng margin para sa mga processor sa labas ng conflict zone; sa Russia, ang kita ay nai-reallocate mula sa mga independiyenteng gas stations patungo sa vertically integrated companies.
- Renewables at electric power. Ang pangmatagalang paglipat ng kapital patungo sa solar at wind generation, storage, at networks ay nananatiling tanging napapanatiling investment idea sa gitna ng geopolotikong volatility.
Ang resulta ng araw para sa pandaigdigang industriya ng langis at enerhiya: dalawa sa mga marine chokepoints — Hormuz at Bab-el-Mandeb — ay sabay na nasa ilalim ng apoy, at ang estado ng mga ito, sa halip na mga quota ng OPEC+ at hindi macro-statistics, ang tutukoy sa mga presyo ng langis, gas at kuryente sa mga darating na linggo. Ang mga kalahok sa merkado ng enerhiya ay kinakailangang magplano ng mga senaryo, pag-diversify ng logistics supply, at disiplinahin ang hedging.