Kasalukuyang balita tungkol sa mga startups at venture investments noong Setyembre 12, 2026: malalaking pondo sa imprastruktura, AI chips, at defense technologies, paghahanda ng IPO ng DeepSeek at Oura, mga estratehiyang pakikitungo ng Meta at Salesforce, at mga senyales para sa mga namumuhunan at pondo.
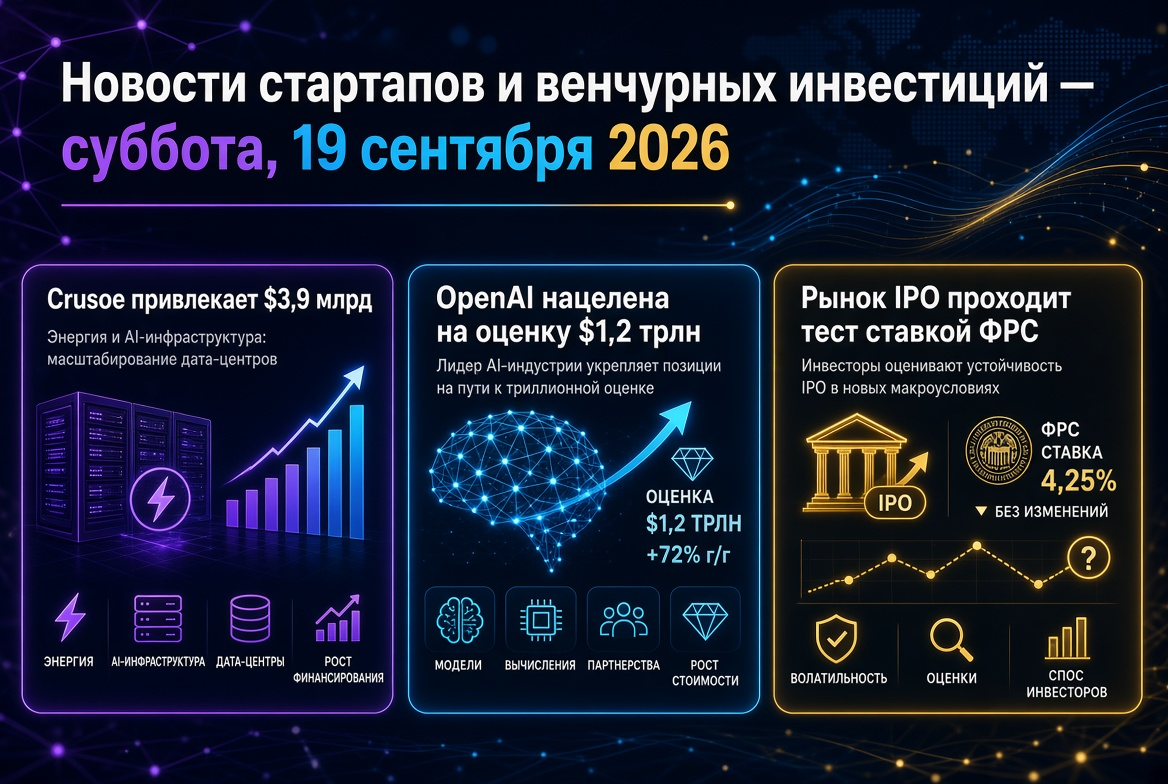
Ipinakita ng ikalawang linggo ng Setyembre 2026 kung saan talaga naglalakbay ang venture capital. Sa isang araw, ang sampung pinakamalaking deal ay nakabuo ng humigit-kumulang $4.8 bilyon, kung saan ang 93% ng halagang ito ay napunta lamang sa tatlong kumpanya — The Boring Company, Positron AI, at Mach Industries. Ang merkado ay hindi naging "malawak ang panganib": handang magsulat ng malalaking tseke ang mga namumuhunan lamang sa mga startups na may kontrol sa mga scarce resources — tunnels, inference chips, optical connections para sa data centers o defense production.
Mga pangunahing kaganapan na bumubuo sa agenda ng venture market noong Sabado, Setyembre 12, 2026:
- The Boring Company ay nakatapos ng Series D round na nagkakahalaga ng $3 bilyon na may valuation na $23 bilyon, kung saan ang pangunahing mamumuhunan ay mula sa UAE, at ang transaksyon ay sinasamahan ng kontrata para sa pagtatayo ng higit sa 150 km ng mga tunnel.
- Positron AI ay nakapag-akit ng $875 milyon na may valuation na $5 bilyon na katapos lamang ng pitong buwan mula sa round na nagkakahalaga ng $1.06 bilyon.
- Mach Industries ay pinalawig ang Series C ng karagdagang $600 milyon; ang valuation ng defense startup ay nadoble sa $3.7 bilyon sa loob ng tatlong buwan.
- Harvey ay nakatanggap ng $550 milyon na may valuation na $15.5 bilyon, na nagpatibay sa argumento na ang vertical AI ay isang nakapag-iisang kategorya.
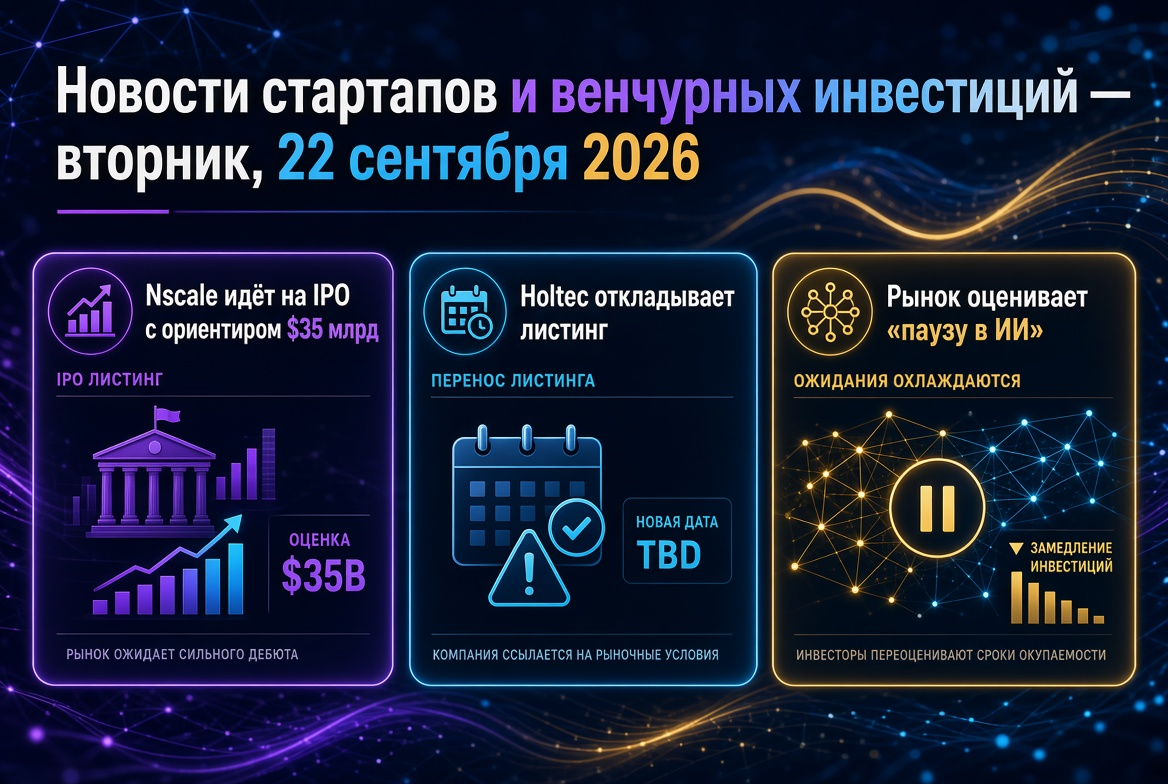
- DeepSeek ay kumuha ng CITIC Securities para sa paghahanda ng IPO sa Shanghai STAR Market na may inaasahang valuation na humigit-kumulang $75 bilyon.
- Meta at Salesforce ay bumibili ng AI teams: ang Stilla.ai ay nasa paligid na ng Meta, habang ang Listen Labs ay tinalakay sa halagang ~ $2 bilyon.
The Boring Company: $3 bilyon at sovereign capital bilang estratehiya sa pagpasok sa merkado
Ang pinakamalaking transaksyon ng linggo ay ang Series D round ng The Boring Company na nagkakahalaga ng $3 bilyon at may valuation na $23 bilyon. Ang pangunahing mamumuhunan ay ang United Arab Emirates, habang ang mga co-investor ay kinabibilangan ng Sequoia Capital, Andreessen Horowitz at Baron Capital. Mahalaga na ang financing ay dumating kasama ng isang kasunduan para sa pagtatayo ng higit sa 150 km ng mga tunnel sa UAE.
Para sa mga venture investor, ito ay isang modelo ng bagong format: ang sovereign capital ay nagsisilbing shareholder at pangunahing kliyente, binabawasan ang panganib ng kumpanya sa paghahanap ng mga kliyente. Subalit, ang mga engineering at design risks ay hindi nawawala — ang pangunahing aktibong vitrina ng kumpanya ay nananatiling Vegas Loop, habang ang mga proyekto sa Los Angeles, Washington, at Chicago ay isinara. Gayunpaman, ang valuation na $23 bilyon ay nagtatalaga ng bagong norma: ang mga infrastructure startup na may teknolohiya, pampolitikang access at kakayahang lumahok sa mga tenders sa sukat ng mga dekada ng kilometro ay nakakatanggap ng venture multipliers.
AI Infrastructure: inference at photonics sa halip na isang karaniwang chat-bot
Ang sentro ng gravity ng venture investments sa artificial intelligence ay tuluyan nang lumipat mula sa models patungo sa "hardware" na naglilingkod dito.
Positron AI: $875 milyon para sa alternatibo sa Nvidia sa inference
Ang startup mula sa Reno (Nevada) ay nakatapos ng Series C na nagkakahalaga ng $375 milyon at Series C-1 na umabot sa $500 milyon na may valuation na $5 bilyon. Ang round ay pinangunahan ng NEA, Atreides Management, Valor Equity Partners, Andra Capital, SemiAnalysis Capital at Jim Clark; kasama sa transaksyon ang Qatar Investment Authority, Cisco Investments at Naver Ventures. Ang processor na Asimov ay gumagamit ng architecture na "memory first" na may kapasidad na hanggang 2.3 TB bawat chip, at ang mass production ay nakatakdang simulan sa ikalawang kalahati ng 2027. Mahigit sa 50 racks ng nakaraang henerasyon ay na-deploy na sa Oracle Cloud Infrastructure.
Ayar Labs: optical connections sa $5 bilyon
Ang developer ng silicon photonics ay nagdagdag ng $150 milyon sa Martes sa kanyang Series E, naumabot ang round sa $650 milyon at ang valuation ay halos umabot sa $5 bilyon mula sa $3.8 bilyon sa simula ng taon. Kabilang sa mga estratehikong mamumuhunan ay ang Nvidia, AMD at MediaTek. Ang demand mula sa mga pampublikong kumpanya ay nagpapatibay ng argumento: nag-ulat ang Oracle ng quarterly capital expenditures ng $28.5 bilyon, habang ang mga hyperscalers sa loob ng isang taon ay nag-isyu ng bonds na humigit-kumulang $220 bilyon para sa financing ng mga data center.
Defense Technologies: Mach Industries ay dinoble ang valuation sa isang quarter
Ang Mach Industries ay nakakuha ng karagdagang $600 milyon sa pagpapalawak ng Series C, na nagdala sa kabuuang halaga ng round sa humigit-kumulang $900 milyon. Ang valuation ay tumaas mula $1.8 bilyon noong Hunyo sa $3.7 bilyon. Kabilang sa mga namumuhunan sa transaksyon ay ang Ribbit Capital, Infinite Capital, Bedrock Capital at Sequoia. Ang kumpanya ay gumagawa ng vertical take-off drones, long-range strike systems at counter-drone technologies, at pinalalawak ang kanyang kakayahan sa power plants sa pamamagitan ng pagbili ng Exquadrum.
Ang mga mamumuhunan ay nagbibigay ng pondo hindi para sa isang hiwalay na platform, kundi para sa isang industrial base: ang vertical integration sa produksyon ay nagiging pangunahing hadlang sa pagpasok. Sa 2026, ang defense sector ay tuluyan nang umalis sa pagiging niche venture category — sa nakaraang kalahating taon, ang Anduril ay nakakuha ng $5 bilyon, habang ang Finnish ICEYE ay nakakuha ng $1.2 bilyon.
Applied AI: premium para sa pagmamay-ari ng workflow
Kasabay ng malalaking round sa imprastruktura, patuloy ang financing ng vertical AI companies, kung saan ang kanilang proteksyon ay hindi nakasalalay sa modelo kundi sa pagsasama sa mga regulated processes:
- Harvey — $550 milyon na may valuation na $15.5 bilyon (mga lider mula sa Diffusion at Lightspeed); ang legal AI startup ay naglunsad ng sariling modelo na Tenet batay sa open weights.
- Inspiren — $70 milyon sa Series C na may valuation na $550 milyon sa ilalim ng pamumuno ng NewView Capital; AI monitoring para sa mga nursing homes.
- Rogo Technologies — humigit-kumulang $30 milyon na mga strategic investments mula sa Citi, Barclays, BNP Paribas, MUFG at Société Générale; ang mga bangko ay nagiging sabay na shareholders at customers.
- Graph AI — $13.3 milyon mula sa Insight Partners at Bessemer para sa automation ng pharmacovigilance.
Ang karaniwang denominator ng mga transaksyong ito — tiyak na mamimili, nasusukat na operational outcomes, at mataas na gastos sa pagpapalit ng produkto sa stack ng customer.
M&A at mga estratehikong pakikitungo: mga korporasyon ay bumibili ng mga teams, ang mga regulators ay nakamasid
Ang Meta ay bumili ng Stockholm-based startup na Stilla.ai, na lumabas mula sa stealth mode matapos ang seed round na nagkakahalaga ng $5 milyon, upang palakasin ang mga business agents sa WhatsApp at Messenger. Ang Salesforce ay nakikipag-usap para sa pagbili ng Listen Labs na nagkakahalaga ng halos $2 bilyon — kahit na ang startup ay kamakailan lamang ay pumirma ng term sheet para sa $125 milyon na may valuation na $1.5 bilyon. Ipinapakita nito kung paano ang mga AI companies ay nagiging target ng acquisitions bago pa man umabot sa tradisyonal na scale.
Samantala, ang U.S. Department of Justice ay nag-iimbestiga ng licensing deal ng Nvidia with Groq na nagkakahalaga ng $17-20 bilyon para sa pag-iwas sa antitrust scrutiny. Para sa mga namumuhunan sa chip startups, ito ay isang mahalagang senyales: ang modelo na "licensing plus team transition" bilang alternatibo sa notified merger ay maaaring huminto sa paggana.
Asya: ang DeepSeek ay naghahanda para sa IPO, Alibaba ay pinapahalagahan ang UniPat AI sa $2.5 bilyon
Ang DeepSeek ay kumuha ng CITIC Securities at tatlong iba pang underwriters para sa paghahanda ng IPO sa STAR Market ng Shanghai Stock Exchange; ang proseso ay nakatakdang simulan bago matapos ang taon. Kasabay nito, ang kumpanya ay nagsasagawa ng pre-IPO round na may valuation na humigit-kumulang 500 bilyong yuan (tinatayang $75 bilyon) pagkatapos ng Hunyo round na nagkakahalaga ng $7.4 bilyon. Ang Alibaba ay nangunguna sa round na nagkakahalaga ng $300 milyon sa UniPat AI — isang platform para sa pag-assess at training ng models — na may valuation na $2.5 bilyon; ang transaksyon ay kinabibilangan ng Tencent at HSG. Ang Tsina ay nagbibigay ng bilyon-bilyong halaga sa "tools" ng AI, at hindi lamang sa mga modelo. Sa India, ang Swish ay nakakuha ng $24 milyon sa Series B mula sa Bertelsmann India Investments para sa 10 minutong delivery ng pagkain.
IPO Market: ang bintana ay bukas, ngunit mahigpit
Ang Oura ay nag-file para sa listahan sa Nasdaq na may ticker na OURA at umaasang makakuha ng hanggang $3 bilyon na may valuation na higit sa $16 bilyon; ang paglalagay ay inaasahang mangyari sa katapusan ng Setyembre. Sa kabila nito, ang Motive Technologies ay nag-withdraw ng IPO na nagkakahalaga ng $600 milyon — ang publiko ay patuloy na naghahati sa mga issuers sa "AI giants" at ang iba pang mga kumpanya. Ang Anthropic, ayon sa datos sa kalagitnaan ng linggo, ay naglipat ng paglalagay sa Oktubre. Ang mga direct listings ay nakakaranas ng record year sa dami, ngunit hindi sa kita para sa mga namumuhunan.
Russia at CIS: ang funnel ay humigita
Ayon sa datos noong Setyembre 9, humigit-kumulang 90% ng mga Russian startups ang hindi handa para sa mga pamumuhunan: mula sa 2,681 na mga aplikasyon para sa isa sa mga industriya show, 2-4 lamang na proyekto ang nakalampas sa huling pagpili, habang ang mga namumuhunan ay gumawa ng mga alok na nagkakahalaga ng higit sa 700 milyon rubles. Ang pagpili ay humihigpit — ang merkado ay patuloy na nagpapaalis sa mga proyekto na walang nakumpirmang ekonomiya. Ang pandaigdigang konteksto ay nagpapalakas ng trend na ito: ayon sa pagtataya ng KPMG, ang pandaigdigang halaga ng venture investments sa unang kalahati ng 2026 ay umabot sa $560.4 bilyon, ngunit ang top 10 na transaksyon ay kumuha ng halos kalahati ng halagang ito, at para sa OpenAI at Anthropic ay humigit-kumulang $217 bilyon.
Ano ang ibig sabihin nito para sa mga venture investors at pondo
Ang larawan ng Setyembre ay umuugma sa formula na "labis na kapital, patuloy ang kakulangan." Mga praktikal na konklusyon para sa mga manager:
- Ang strategic capital ay nagiging channel ng distribution. UAE para sa Boring, mga bangko para sa Rogo, Oracle para sa Positron — ang namumuhunan na sabay na mga customer ay nagbabawas ng commercial risk nang mas mabisa kaysa sa mas mataas na valuation mula sa financial fund.
- Ang capital intensity ay hindi na isang kapintasan, kung ito ay bumibili ng hadlang. Ang mga pabrika, chip at photonics ay pinopondohan ng mga tranche sa ilalim ng mga partikular na milestones: disenyo, paglabas ng mga produktong angkop, kwalipikasyon sa customer.
- "AI-powered" — hindi isang investment thesis. Ang premium ay napupunta sa mga nagmamay-ari ng regulated process, data, at switching costs.
- Ang barbells market ay nangangailangan ng dalawang estratehiya. Ang mega checks ay nakatuon sa U.S., habang ang seed at early rounds sa Europe, India at China ay nananatiling maliit at mahigpit na pinili.
Ang venture market ay pumapasok sa taglagas ng 2026 na may mga rekord ng reserbang kapital at isang mas mababang bilang ng mga tumatanggap. Ang mga kumpanya na hindi madaling gayahin sa susunod na release ng modelo ang nagwawagi.