Merkado ng Langis: Diplomasiya ay Nakakaapekto sa Presyo, Geopolitika ay Nagpapanatili ng Premium
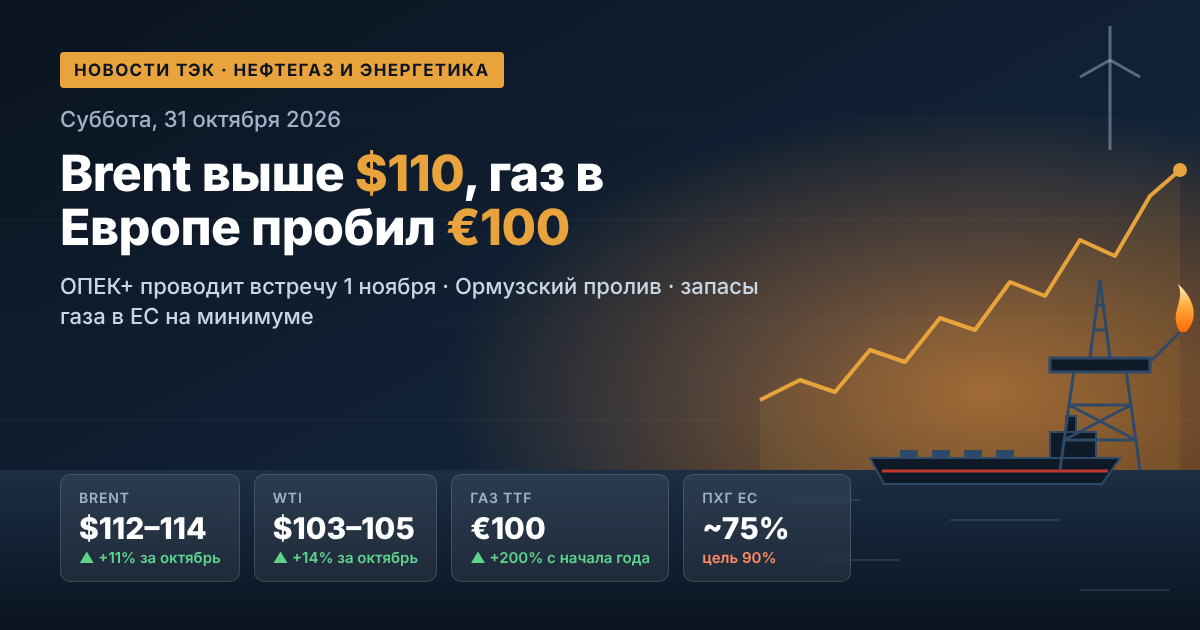
Noong Martes, ang Hulyong kontrata para sa Brent ay bumaba sa ibaba ng $110 kada bariles, habang ang malapit na Disyembre kontrata ay nagkaroon ng presyo sa paligid ng $114–116. Ang ganitong agwat sa pagitan ng mga kontrata ay nagpapakita ng malalim na backwardation: ang merkado ay nagbabayad ng makabuluhang premium para sa agarang supply ng langis. Ang WTI ay patuloy na nasa paligid ng $101, at ang spread sa pagitan ng Brent at WTI ay nabawasan sa halos $9.
Mga pangunahing salik na nagtatakda ng dinamika ng mga presyo ng langis:
- Diplomatikong linya. Nakipag-usap ang mga delegado mula sa Saudi Arabia, Turkey, at Pakistan sa simula ng linggo sa Tehran, at nagkasundo ang mga partido na ipagpatuloy ang mga kontak. Ito ang unang makabuluhang argumento para sa mga nagbebenta sa panahon ng militar na pag-akyat.
- Politikal na kalendaryo ng US. Baseline, ipinaabot ng Washington na hindi ito nagplano ng bagong pagsalakay sa Iran bago ang midterm elections sa Nobyembre 3, na pansamantalang nagbabawas ng panganib ng matinding pag-escalate.
- Monetary policy. Ang Fed ay unang nagtaas ng rate noong Setyembre after tatlong taon, at ang mataas na presyo ng langis ay nagpapalakas ng inflationary pressure at mga inaasahan ng karagdagang pag-higpit, na sa kabila ay nakakaapekto sa demand para sa commodity assets.
- Teknikal na larawan. Ang mga presyo ay nag-stagnate sa itaas na hangganan ng taunang saklaw; ilan sa mga analyst ay umaasa ng isang correction, habang sa bagong pag-escalate ay hindi maiiwasan ang paggalaw patungo sa $120 bago matapos ang taon.
Strait ng Hormuz at Persian Gulf: Pisikal na Panganib para sa Supply ng Langis
Kahit na may mga senyales ng diplomasya, ang mga panganib sa imprastraktura ay nananatiling walang kapantay. Sa nakaraang linggo, inihayag ng Iran ang pinsala sa pitong tanker sa loob ng isang gabi, samantalang ang IRGC ay nag-anunsyo ng pagmimina sa "hindi awtorisadong" timog na ruta, kung saan sumabog ang dalawang supertanker na may kabuuang kargamento na mahigit sa 4.5 milyon bariles. Patuloy ang mga atake ng mga Houthi mula sa Yemen sa mga pasilidad ng Saudi Aramco, at nag-evacuate ang kumpanya ng mga tao mula sa kanilang punong tanggapan sa silangang probinsya.
Sa kabila nito, ang pag-export ng langis mula sa Gitnang Silangan ay tila humuhugis pabalik: ayon sa data ng tracking ng mga barko, sa linggo bago ang Oktubre 18 ay lumampas ito sa 24 na milyon bariles bawat araw — mas mataas kaysa sa antas bago ang digmaan. Ang Saudi Aramco ay higit sa tatlong beses na nagpataas ng pag-agos sa pipeline na bypassing ang strait patungo sa mga port sa Red Sea, ngunit ang gastos sa insurance sa mga panganib militar ay nananatiling humigit-kumulang sa 3% ng halaga ng barko.
OPEC+: Quotas sa Papel at Pagpupulong sa Nobyembre 1
Ang pitong pangunahing kasapi ng alyansa — Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman — ay nagpapanatili ng kanilang target na antas ng produksyon sa pangalawang buwan nang sunud-sunod. Ang quota ng Riyadh ay 10.5 milyon bariles bawat araw, habang ang sa Russia ay 9.9 milyon. Gayunpaman, ang aktwal na produksyon ng grupo noong Agosto ay humigit-kumulang 25 milyon bariles bawat araw, na humigit-kumulang 5 milyong mas mababa kaysa sa antas bago ang digmaan. Ang susunod na pagpupulong ay nakatakdang ganapin sa Nobyembre 1; ang merkado ay hindi umaasa ng mga pagbabagong quota hanggang 2027, dahil ang digmaan ay nag-antala sa pagsusuri ng mga kakayahan ng produksyon ng mga bansang kasali. Ang diskwento ng Russian Urals sa Brent ay tinatayang nasa $8–15 bawat bariles.
Pamilihan ng Gas: Europa ay Pumasok sa Taglamig na may Minimum na Imbakan sa loob ng 15 Taon
Ang November TTF futures ay umabot sa $1133 bawat libong kubiko noong Lunes — pinakamataas mula noong Disyembre 2022. Noong Martes, ang mga presyo ay nag-adjust sa humigit-kumulang $1100, habang ang Disyembre kontrata ay nag-trade sa paligid ng €96 bawat MWh. Ito ay halos tatlong beses na mas mataas kaysa sa average noong nakaraang taglamig.
Mga pangunahing driver ng pagtaas ng presyo ng gas:
- Kakulangan ng LNG mula sa Persian Gulf. Ang mga suplay mula sa rehiyon, na nagbigay ng halos 20% ng pandaigdig na supply ng liquefied gas, ay bumagsak nang malaki; ang dalawang linya ng liquefaction ng Qatar na may kapasidad na 12.8 milyon tonelada bawat taon ay na-out of operation para sa tagal na tatlong taon.
- Mababang imbentaryo sa underground gas storage (UGS). Ang mga imbakan ng EU ay napuno ng humigit-kumulang 74.9% (mga 80 bilyong kubiko) — 14-15 percentage points na mas mababa kaysa sa limang taong average. Naibaba na ng European Commission ang target na 90% hanggang 80% bago ang Disyembre 1.
- Kumpetisyon sa Asya. Ang mga mamimili sa Europa ay pinipilit na magbayad ng mataas na presyo para sa spot na LNG.
- Pangangasiwa ng panahon. Ang paglamig ng temperatura ay nag-udyok sa ilang bansa sa EU na magsimula ng pagkuha ng gas nang mas maaga kaysa sa karaniwan.
Ilalabas ng mga analyst ang pagtaas ng presyo hanggang $1200–1400 bawat libong kubiko sa mga malamig na buwan.
Summit ng FECG sa Moscow: Mga Sinyal para sa Pandaigdigang Pamilihan ng Gas
Sa kanyang talumpati sa summit ng Forum ng mga Bansa — Nag-e-export ng Gas, sinabi ni Vladimir Putin na mayroong malalaking pagkagambala sa industriya at ikinonekta ang pagtaas ng mga gastos para sa mga mamimili sa Europa sa pagtanggi sa mga produktong enerhiya mula sa Russia. Ilan sa mga pangunahing punto:
- ang pandaigdigang demand para sa gas ay maaaring umabot sa 5.5 trilyong kubiko bawat taon sa kalagitnaan ng siglo, habang ang internasyonal na kalakalan ay maaaring umabot sa 1.7 trilyong;
- upang mapanatili ang katatagan ng merkado, kinakailangan ang pagtigil ng mga alitan at pagtanggal ng mga sanction;
- mas mahalaga sa mga producer ang katatagan kaysa sa dobleng pagtaas ng mga spot price;
- ang Russia ay nagsusumikap para sa posibleng pagtutulungan kasama ang mga kasosyo sa Amerika sa Arctic.
Bukod dito, kinumpirma ng Kremlin na handa itong talakayin ang muling pagsusuri ng mga suplay ng gas patungo sa Europa kung mayroong mga interesadong mamimili.
Mga Produkto ng Langis at Rafinadong Langis: Kakulangan ng Diesel at Regulasyon sa Russia
Ang pandaigdigang merkado ng mga produkto ng langis ay nananatiling mas mahigpit kumpara sa merkado ng krudo. Ang mga futures para sa heating oil at diesel fuel sa US ay nagtratrade sa paligid ng $4.9 bawat galon — higit sa doble sa antas ng nakaraang taon. Ang kakulangan ng average distillates ay sumusuporta sa margin ng pagproseso at nakabuti sa mga independiyenteng refinery na may access sa raw material.
Mayroong kumpletong pagbabawal sa Russia sa pag-export ng gasolina, diesel, at marine fuels hanggang Enero 31, 2027. Ang mga presyong retail para sa gasolina ay tumaas ng humigit-kumulang 20.5% mula sa simula ng taon, habang ang diesel ay tumaas ng 13.4%. Ayon sa data mula kalagitnaan ng Oktubre, ang average na presyo ng gasolina ay bumaba sa 78 rubles bawat litro, gayunpaman, ang sitwasyon ay nananatiling masalimuot: ang mga refinery ay nag-oopera sa maximum capacity, ang mga nakatakdang pag-aayos ay ipinagpaliban, at ang data sa pagproceso ay nakasekreto.
Elektrisidad at RE: Ang Krisis sa Enerhiya ay Nagpapabilis ng Energy Transition
Ang mataas na presyo ng fossil fuels ay nagpapalakas ng mga argumento para sa renewable energy. Sa tagsibol ng 2026, ang wind at solar generation ay sa unang pagkakataon na lumampas sa gas generation sa global scale, na nagbigay ng 22% ng pagkukuhang kuryente laban sa 20% sa gas. Sa US, inaasahang makatutuklas ng rekord na 86 GW ng bagong kapasidad sa taong ito, mahigit 90% dito ay mula sa solar, storage, at wind. Pinaigting ng Indonesia, South Korea, at ilang iba pang bansa ang kanilang mga programa para sa RE, itinuturing ito bilang kasangkapan para sa seguridad ng enerhiya at pagbawas ng pagkadepende sa pag-import ng LNG.
Coal: Ang Demand ng Asya ay Sumusuporta sa mga Presyo
Ang mataas na presyo ng gas ay nag-uudyok ng pagbabago mula sa bahagi ng energy systems ng Northeast Asia patungo sa coal. Ang mga presyo ng energy coal sa Australian hub ng Newcastle ay umabot sa tatlong-taong mataas noong Oktubre, kung saan ang average na presyo para sa 2026 ay tinatayang nasa $130 bawat tonelada FOB. Kasabay nito, ang pagtaas ng RE ay naglilimita sa pag-import: ang mga forecast para sa coal imports ng Tsina, India, at Japan para sa taong ito ay ibinaba.
Mga Mahahalagang Punto para sa Mga Mamumuhunan: Key Indicators para sa Linggo
- Negotiations sa Iran — pangunahing salik para sa langis at LNG; ang progreso ay maaaring magbawas ng bahagi ng geopolitical premium.
- Lingguhang data sa imbentaryo ng langis sa US — signal tungkol sa balanse ng demand at supply.
- Desisyon ng ECB — impluwensya sa euro at halaga ng gas sa dolyar.
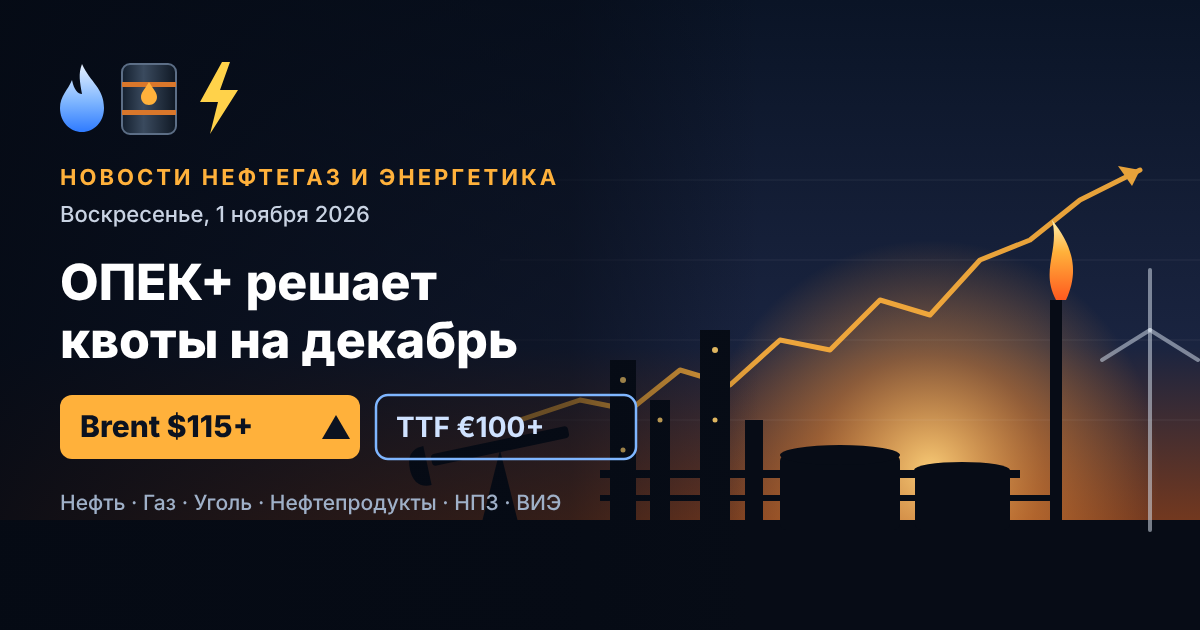
- Pagpupulong ng OPEC+ sa Nobyembre 1 — ang batayang senaryo ay nagpapalagay ng pagpapanatili ng quotas.
- Midterm elections sa US sa Nobyembre 3 — panganib ng pagbabago sa panlabas na patakarang Washington.
- Panahon at pagkuha ng gas mula sa UGS sa Europa — indicator ng mga presyo ng gas at elektrisidad sa taglamig.
Ang merkado ng langis at gas ay nananatili sa estado ng mataas na volatility, kung saan ang mga balita ng diplomatikong development at mga insidente sa Persian Gulf ay maaaring magbago ng presyo ng ilang porsyento sa loob ng isang sesyon. Para sa mga kumpanya ng langis, gas, at fuel, pati na rin ang mga mamumuhunan sa commodity sector, ang susunod na dalawang linggo ay magiging pagsubok sa katatagan ng kasalukuyang presyo bago magsimula ang heating season.