Mga pangunahing paksa ng araw para sa mga venture investor at fund:
- Merkado ng IPO — OPay sa NYSE, debut ng Jio Platforms, paghahanda ng Anthropic para sa listing sa Nasdaq.
- Malalaking round sa AI — mga transaksyon na daan-daang milyon at bilyong dolyar sa mga valuation na higit $5 bilyon.
- Physical AI at robotics — sektor na may pinakamabilis na paglago ng financing sa 2026.
- Mga bagong venture fund — mula sa bilyun-bilyong pool hanggang sa mga niche fund sa unang paglulunsad.
- M&A at mga exit — estratehikong pagbili ng mga teknolohiya at team.
Makroskopikong larawan: ang venture market matapos ang rekord na kalahating taon
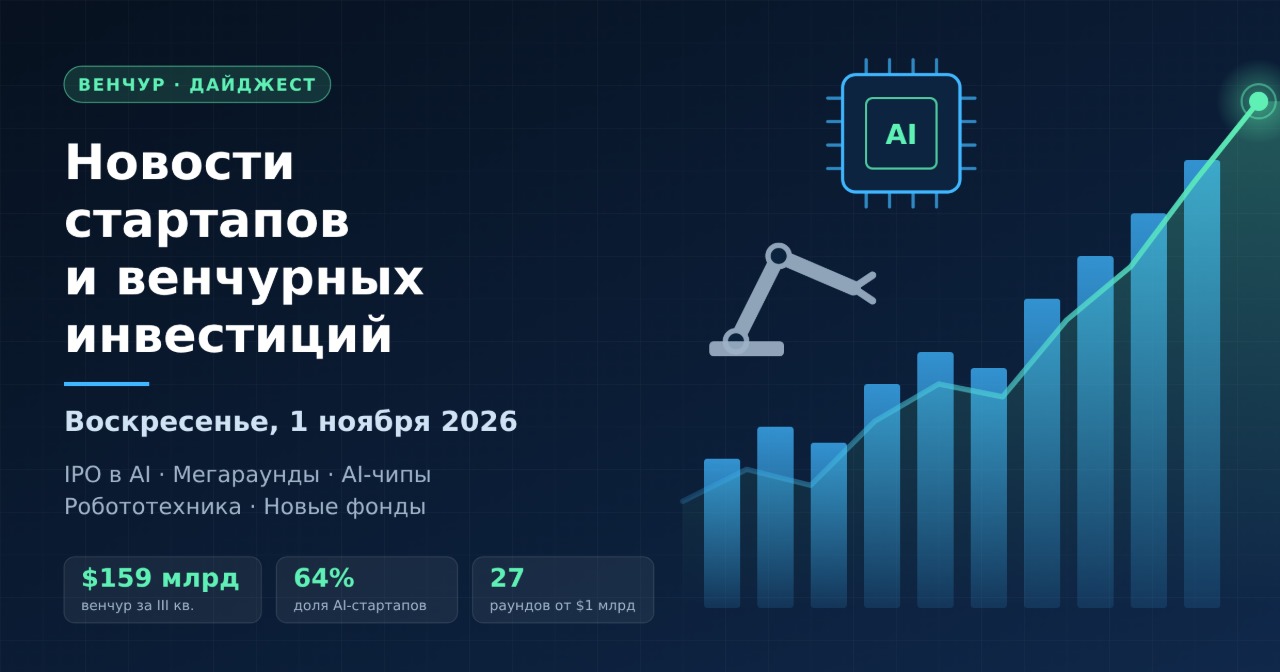
Ayon sa datos ng Crunchbase, sa ikatlong quarter ng 2026 ang pandaigdigang venture investment ay umabot sa humigit-kumulang $159 bilyon. Ito ay 25% na mas mababa kaysa sa rekord na $212 bilyon noong ikalawang quarter, ngunit 53% na mas mataas kaysa sa bilang ng isang taon na ang nakalipas. Humigit-kumulang dalawang-katlo ng kapital ay napunta sa mga kumpanyang may kaugnayan sa artificial intelligence.
Ang pagbaba sa quarter ay hindi dapat bigyang-kahulugan bilang pagbabalik ng trend: ang ikalawang quarter ay pinalaki ng mga nag-iisang napakalalaking transaksyon. Nananatili ang estruktura ng merkado:
- Ang kapital ay nagko-concentrate sa mga lider ng segment — kaunting bilang ng round ang bumubuo sa pangunahing bahagi ng volume.
- Lumilipat ang mga namumuhunan mula sa mga "pure" na AI model patungo sa mga kumpanyang ginagawang operational result ang AI.
- Lumalaki ang papel ng mga late stage at secondary deal habang bumubukas ang bintana para sa mga exit.
Anthropic: nailathala ang prospektus, hinihintay ng merkado ang price range
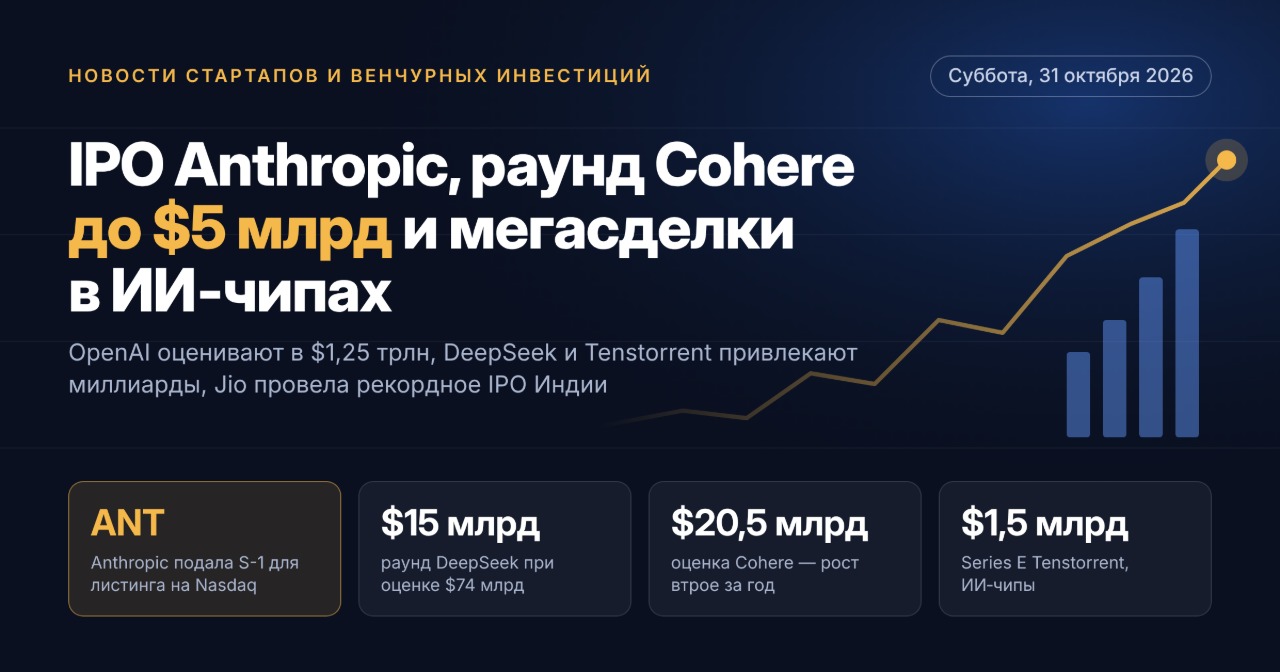
Ang pangunahing pangyayari ng linggo ay nananatiling pampublikong form na S-1 ng kumpanyang Anthropic, na isinumite noong Oktubre 26. Plano ng developer ng Claude na mag-lista ng Class A shares sa Nasdaq Global Select Market sa ilalim ng ticker na ANT. Ang revenue para sa unang kalahati ng 2026 ay umabot sa humigit-kumulang $16.3 bilyon kumpara sa $1.2 bilyon noong nakaraang taon; sa ikalawang quarter ay nakarating ang kumpanya sa operating profit.
Ano ang mahalaga para sa mga namumuhunan:
- Hindi pa ibinubunyag ang price range at volume ng offering — ipapakita ito ng susog sa S-1.
- Ayon sa American press, maaaring magsimula ang trading sa linggo ng Nobyembre 16.
- Tinataya ng mga kalahok sa merkado ang potensyal na volume ng paglikom sa humigit-kumulang $75 bilyon — maihahambing sa IPO ng SpaceX.
- Ang mga obligasyon sa pagbili ng compute capacity ay lumalampas sa $400 bilyon sa horizon na hanggang 20 taon.
- Ang hindi karaniwang iskedyul ng lock-up ay nagpapahintulot sa mga insider na magbenta ng shares mula pa sa unang araw ng trading.
Para sa mga venture fund, ang listing ng Anthropic ang magiging pinakamalaking potensyal na exit ng dekada, at para sa buong industriya — isang benchmark sa pagtataya ng mga AI laboratory.
Merkado ng IPO: OPay, Jio Platforms at mga biotech na paglilista
Noong Miyerkules, Oktubre 28, isinagawa ng Jio Platforms ang pinakamalaking IPO sa kasaysayan ng India: nakalikom ang kumpanya ng humigit-kumulang ₹30.2 thousand crore, at nagbukas ang mga share na may premium na humigit-kumulang 21% sa presyo ng offering. Ang order book ay na-oversubscribe ng higit sa 20 beses, at ang mga qualified institutional investor ay nagsumite ng mga order na 70 beses na lumalampas sa alok.
Sa Huwebes, Oktubre 29, inaasahan ang debut ng OPay sa NYSE:
- Range — $19–21 bawat depositary share, humigit-kumulang 16 milyong papel.
- Target na valuation — hanggang $4.4 bilyon kumpara sa $2 bilyon sa round ng 2021 sa ilalim ng pamumuno ng SoftBank.
- Ang revenue para sa unang kalahati ng 2026 ay lumago ng 137% hanggang $467 milyon, net profit — hanggang $91 milyon.
- Ang Standard Bank ay namumuhunan ng hanggang $200 milyon sa pamamagitan ng parallel private placement.
Ang paglilista ay magiging unang American IPO ng isang fintech na pangunahing naglilingkod sa mga kliyenteng Nigerian, at magtatakda ng gabay sa pagtataya para sa buong African venture sector. Sa parehong linggo, naghahanda sa Nasdaq ang mga biotech company na Aspen Neuroscience at Bambusa Therapeutics na may range na $15–17 bawat share.
Malalaking round sa artificial intelligence
Ang Oktubre ay naging isa sa pinakamasiksik na buwan ng taon ayon sa volume ng malalaking round ng financing. Ang pinakamahalagang transaksyon ng huling dalawang linggo:
- Ramp — $1.85 bilyon sa valuation na $60 bilyon; ang fintech para sa pamamahala ng corporate expenses ay bumubuo ng estratehiya sa paligid ng mga AI agent.
- Tenstorrent — $1.5 bilyon sa Series E round sa valuation na $6.2 bilyon para sa pagpapaunlad ng open architecture ng mga AI chip.
- Flapping Airplanes — $1 bilyon sa Series A sa valuation na $6 bilyon sa ilalim ng pamumuno ng Index Ventures at Lux Capital, na walang komersyal na produkto at revenue.
- Legora — $550 milyon sa valuation na $8.8 bilyon; kinukumpirma ng Swedish legal-tech ang katayuan bilang European leader.
- Pigment — $250 milyon sa valuation na $2.3 bilyon na may planong partisipasyon ng Nvidia.
- Whop — $200 milyon sa Series D sa valuation na $5.1 bilyon.
Hiwalay na namumukod ang infrastructure layer: nakalikom ang General Compute ng $100 milyon sa Series A, ang Hyperbolic — $30 milyon para sa aggregation ng capacities ng mga independent cloud provider, at ang Daytona ay pumasok sa club ng "unicorns" na may valuation na $1 bilyon.
Physical AI at robotics: ang pinakamabilis lumagong segment
Ayon sa datos ng Crunchbase, ang financing ng mga robotics startup sa ikatlong quarter ay lumago ng 185% taon-sa-taon, at nananatiling nangunguna ang USA at China. Kinukumpirma ng mga bagong transaksyon ang trend:
- Bedrock Robotics — $600 milyon sa Series C para sa mga autonomous excavator; ang kabuuang financing ay lumalapit sa $1 bilyon.
- Warhound — $200 milyon sa valuation na $1.2 bilyon na may partisipasyon ng Sequoia, 8VC at In-Q-Tel.
- Machenta — $40 milyon na seed financing para sa pagsasanay ng mga robot sa simulation.
Para sa mga fund, ito ay senyales: mabilis na tumataas ang halaga ng pagpasok sa robotics sa mga early stage, at ang mga defense at industrial application ay nagiging hiwalay na investment thesis.
Fintech, climate at vertical AI
Nagpapatuloy ang diversification ng venture portfolio. Kabilang sa mga mahalagang transaksyon ng linggo:
- Nevis — $70 milyon sa Series B sa ilalim ng pamumuno ng EQT Ventures para sa AI platform para sa wealth management.
- Peak Energy — $108 milyon sa Series B para sa sodium-ion energy storage system.
- Town — $108 milyon sa Series B para sa AI assistant para sa team collaboration.
- Emvolon — $22 milyon sa Series A para sa modular na pasilidad sa pagproseso ng methane tungo sa biomethanol.
Mga venture fund: malaking kapital at specialization
Nananatiling aktibo ang fund-raising ng mga managing company, at mas pinipili ng mga LP ang mga kilalang brand at makitid na specialization:
- Disruptive ay bumubuo ng fund na may volume na hanggang $10 bilyon na may concentrated na taya sa limitadong bilang ng kumpanya.
- Spectrum Equity ay nagsara ng pinakamalaking growth fund sa kasaysayan nito na $2.5 bilyon.
- Seaya ay nagsagawa ng unang closing ng bagong growth fund na Nova sa €600 milyon.
- Inspired Capital ay nakalikom ng $450 milyon para sa ikaapat na fund na may focus sa New York.
- Trust Ventures ay nagsumite ng mga dokumento para sa fund V na may volume na $400 milyon, at ang Benchmark ay nagrehistro ng mga partner fund na may partisipasyon ni Jack Altman.
Kasabay nito, ang median na bagong venture fund ay nananatiling maliit — humigit-kumulang $3.4 milyon, na nagpapakita ng polarisasyon sa pagitan ng mga megafund at micro-fund.
M&A at mga estratehikong transaksyon
Ang konsolidasyon ay nakatuon sa AI infrastructure at semiconductors:
- Ibinunyag ng Anthropic ang pagbili ng Mithril Medicine — isang biotech startup na may isang empleyado, na gumamit ng Claude para bumuo ng drug candidate para sa isang bihirang anyo ng muscular dystrophy.
- Binibili ng Unconventional AI ang Israeli processor developer na NeuReality.
- Binibili ng SG Micro ang controlling stake ng Shenxiling Microelectronics sa humigit-kumulang $114.5 milyon.
Central Asia, Russia at CIS
Ang mga rehiyonal na startup ecosystem ay nagpapakita ng katamtaman ngunit matatag na aktibidad. Ang Kazakh AI startup na Riasm ay nakalikom ng $3 milyon sa pre-seed round, ang Jooba — $4 milyon na seed investment, at ang Astana Hub ay patuloy na nagsisilbing punto ng atraksyon para sa international capital. Ang Moscow venture fund ay maglalaan ng 250 milyong rubles para sa mga teknolohikal na kumpanya na may target na volume ng co-investment na humigit-kumulang 1 bilyong rubles. Karagdagang interes sa rehiyon ay nililikha ng mga plano ng inDrive na subukan ang robotaxi sa Central Asia sa 2027 kasama ng Pony AI at Nvidia.
Mga konklusyon para sa mga namumuhunan
Ang venture market sa huling bahagi ng Oktubre 2026 ay tinutukoy ng tatlong salik: ang bumubukas na bintana ng IPO, ang konsentrasyon ng kapital sa mga AI leader, at ang mabilis na paglago ng physical AI. Sa mga darating na linggo, dapat subaybayan ng mga namumuhunan:
- ang price range at demand sa order book ng Anthropic;
- ang dynamics ng shares ng OPay at Jio Platforms pagkatapos ng debut bilang indicator ng appetite sa mga umuusbong na merkado;
- ang katatagan ng mga valuation sa malalaking AI round sa gitna ng volatility ng public market;
- ang bilis ng fund-raising ng mga venture fund bago ang 2027.
Ang mga matagumpay na paglilista ay may kakayahang magsimula ng cycle ng pagbabalik ng kapital sa LP at isang bagong alon ng venture investment sa mga startup, gayunpaman ang disiplina sa pagtataya ay nananatiling pangunahing kondisyon para sa de-kalidad na paglago ng merkado.