Pangunahing balita sa linggong ito sa pandaigdigang merkado ng enerhiya: langis, gas, karbon at mga produktong petrolyo bago ang desisyon ng OPEC+
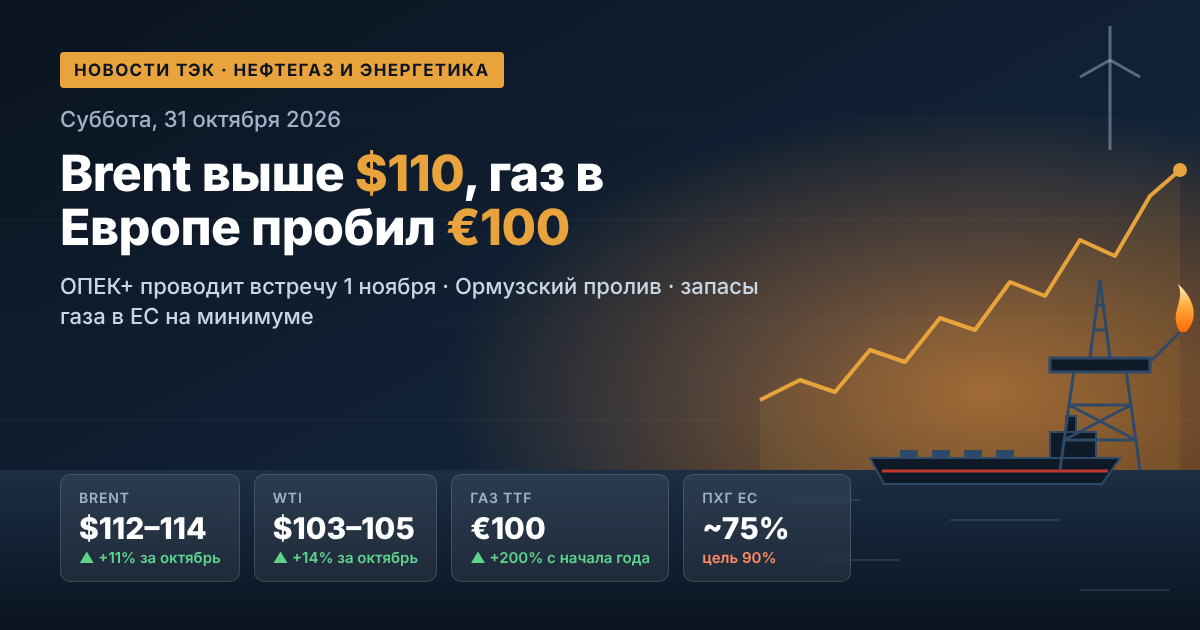
Sinasalubong ng pandaigdigang merkado ng langis at gas ang Nobyembre sa pinakamataas na antas sa loob ng maraming taon. Noong Oktubre, tumaas ang presyo ng Brent ng humigit-kumulang 11%, at ang WTI ng 14%: apat na magkakasunod na buwan nang tumataas ang parehong uri. Noong Biyernes, sa huling araw ng kalakalan ng Disyembre futures, unang beses mula noong Abril 30 na umabot ang Brent sa $118 kada bariles. Ang mga dahilan ay ang mga bagong pag-atake ng Houthi sa imprastrukturang petrolyo ng Saudi Arabia, ang pag-atake sa isang tanker sa Strait of Hormuz, at ang pag-asam ng posibleng paglala ng hidwaan ng US at Iran pagkatapos ng midterm elections sa Estados Unidos. Noong Linggo, Nobyembre 1, nagsagawa ng online na pulong ang pitong pangunahing miyembro ng OPEC+ tungkol sa mga quota para sa Disyembre. Samantala, ang European gas sa unang pagkakataon mula noong Disyembre 2022 ay nagkakahalaga ng higit sa $1200 kada libong metro kubiko.
1. Merkado ng langis: tinatapos ng Brent at WTI ang Oktubre nang may pagtaas
Para sa langis na Brent, ang nakaraang linggo ay isa sa pinakamaraming pagbabago sa presyo mula pa noong tagsibol. Noong Huwebes, bumaba ang mga quote sa $110–111 dahil sa mga ulat tungkol sa diplomatikong kontak: nagpadala ang panig ng Amerika ng liham sa Tehran na may alok na ipagpatuloy ang mga negosasyon. Noong Biyernes, bumalik na sa presyo ang premium para sa geopolitical risk.
- Brent (kontrata ng Disyembre): hanggang $118 kada bariles sa loob ng araw, pinakamataas sa kalahating taon;
- Brent (kontrata ng Enero): humigit-kumulang $113–114 kada bariles, dagdag na 2.5% sa sesyon;
- WTI: humigit-kumulang $103–105 kada bariles, pinakamataas mula noong Setyembre;
- Spreed ng Brent–WTI: lumiliit sa humigit-kumulang $9: hinahabol ng langis ng Amerika ang European.
Ayon sa mga analista, mananatiling mataas ang presyo ng langis kahit pagkatapos ng hidwaan. Inaasahan ng Saxo Bank na ang Brent ay magkakaroon ng kalakalan sa saklaw na $70–90 kaysa sa $60–70 bago ang digmaan: kailangang ibalik ng merkado ang mga stock, at ang panganib ng pagbabalik ng labanan ay hindi mawawala.
2. Gitnang Silangan: mga pag-atake sa Ras Tanura, Abqaiq at Rabigh
Ang pangunahing pinagmumulan ng tensyon para sa mga kumpanya ng langis at mga trader ay ang paglala sa Arabian Peninsula. Inihayag ng Houthi ang anim na pag-atake sa mga pasilidad ng Saudi Arabia, kabilang ang:
- sa refinery ng Ras Tanura na may kapasidad na 550 libong bariles kada araw (ikalawang pag-atake sa loob ng isang linggo);
- sa refinery ng langis sa Rabigh;
- sa pasilidad ng Saudi Aramco sa Abqaiq;
- sa pipeline na East–West, kung saan inililipat ng kaharian ang export patungong Red Sea nang hindi dumadaan sa Strait of Hormuz. Sa simula ng Oktubre, naibalik ang pagbomba dito sa 5.8 milyong bariles kada araw.
Hindi pa opisyal na kinumpirma ng Riyadh ang mga pag-atakeng ito. Gayunpaman, itinuturing ng merkado bilang tunay na panganib ang pagkaantala ng suplay ng langis mula sa Gitnang Silangan. Noong Biyernes, iniulat din ng UKMTO ng Britanya ang isang tanker sa Strait of Hormuz na nasira ng mga explosive device na ikinabit mula sa isang maliit na sasakyang pandagat.
3. OPEC+: pulong ng Nobyembre 1 at mga quota para sa 2027
Nagsagawa ng pulong noong Linggo ang Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria at Oman. Ayon sa mga source sa alyansa, ang basehang senaryo ay panatilihin ang mga quota para sa Disyembre nang walang pagbabago. Ito ang ikatlong magkakasunod na paghinto pagkatapos ng anim na buwan ng unti-unting pagtaas ng produksyon.
Mga quota ng OPEC+ para sa Nobyembre 2026
- Saudi Arabia — 10.5 milyong bariles kada araw;
- Russia — 9.9 milyong bariles kada araw;
- Iraq — 4.4 milyong bariles kada araw;
- Kuwait — 2.7 milyong bariles kada araw;
- Kazakhstan — 1.6 milyon, Algeria — 1.0 milyon, Oman — 0.8 milyong bariles kada araw.
Halos simboliko ang desisyon: ang aktwal na produksyon sa Persian Gulf ay mas mababa pa rin nang malaki kaysa sa mga quota. Mas mahalaga para sa mga investor ang mga senyales tungkol sa patakaran para sa 2027. Pinapanatili ng alyansa ang humigit-kumulang 2 milyong bariles kada araw na pagbawas na ipinakilala noong 2022, at hindi pa nito natatapos ang audit ng mga kapasidad ng produksyon ng mga miyembro, kung saan itatatag ang mga bagong basehang antas. Ang buong ministerial na pulong ng OPEC+ ay nakatakda sa Nobyembre 29.
4. Balanse ng demand at supply: bumababa ang mga stock
Ayon sa pagtataya ng IEA, ang pandaigdigang demand sa langis sa 2026 ay bababa ng 2.6 milyong bariles kada araw, sa 102.4 milyon. Mas malaki pa ang pagbaba ng supply — 5.8 milyong bariles kada araw. Bilang resulta, nananatiling may deficit ang merkado hanggang sa katapusan ng taon:
- sa katapusan ng Setyembre, ang pandaigdigang stock ng langis ay 509 milyong bariles na mas mababa kaysa sa antas sa katapusan ng Pebrero;
- humigit-kumulang 330 milyong bariles na ang nailabas mula sa mga strategic reserve ng mga bansa ng IEA, at napagpasyahan na ilabas nang mas mabilis ang natitirang volume, lalo na ang diesel fuel;
- ang deficit ng middle distillates, ayon sa forecast ng ahensya, ay mananatili rin sa 2027.
Binaba rin ng OPEC ang forecast ng paglago ng pandaigdigang demand para sa 2026 — sa 400 libong bariles kada araw kumpara sa unang 1.4 milyon.
5. Asya: bumabalik ang China sa pagbili
Ang import ng langis sa China noong Oktubre, ayon sa mga pagtataya, ay lalampas sa 10 milyong bariles kada araw — pinakamataas mula noong Marso. Ang mga refinery ng China ay tumatanggap ng mga batch na kinontrata noong simula ng Agosto, nang bumaba ang Brent sa ibaba ng $80. Ang mga komersyal na stock sa China ay tinatayang humigit-kumulang 1.19 bilyong bariles, at sa pagtaas ng import, maaaring tumigil ang pagbaba ng mga ito. Para sa mga exporter, ito ay suporta sa demand. Para sa mga supplier ng Russia, mas kumplikado ang sitwasyon: mas aktibong bumibili ang India ng langis mula sa Gitnang Silangan, at ang export mula sa mga bansa ng Persian Gulf noong Setyembre ay naibalik sa humigit-kumulang 75% ng antas bago ang digmaan.
6. Langis at produktong petrolyo ng Russia: mga diskwento ng Urals at pagbabawal sa export ng diesel
Para sa sektor ng langis at gas ng Russia, ang Oktubre ay nagdaan nang may magkahalong senyales. Tumaas ang absolute na presyo ng Urals kasabay ng Brent, ngunit lumalawak ang mga diskwento. Sa daungan ng Novorossiysk, ang diskwento para sa mga batch na Suezmax ay umabot sa $28.85 kada bariles — pinakamataas mula noong Marso, at ang mga rate ng freight ay nag-update ng historical na pinakamataas. Sa domestic na merkado ng mga produktong petrolyo, patuloy ang manu-manong regulasyon ng mga awtoridad:
- ang pagbabawal sa export ng gasolina para sa lahat ng kalahok sa merkado ay may bisa hanggang Enero 31, 2027;
- ang pagbabawal sa export ng diesel fuel para sa mga prodyuser ay nagtatapos noong Oktubre 31. Ayon sa datos ng industriya, planong palawigin ito hanggang katapusan ng 2026 habang pinapanatili ang mga supply sa ilalim ng mga quota;
- pagkatapos ng negosasyon ng mga pangulo ng Russia at US noong Oktubre 9, ang mga sanction ng Amerika sa diesel ng Russia ay nasuspinde nang kalahating taon, hanggang Abril 7, 2027;
- pinagtibay ng State Duma sa unang pagbasa ang budget para sa 2027–2029, kung saan inilaan ang mas mababang basehang presyo ng langis para sa pagkalkula ng mga kita mula sa langis at gas.
7. Merkado ng gas sa Europa: TTF lampas €100 kada MWh
Tumaas ang presyo ng European gas sa pinakamataas sa halos apat na taon. Ang presyo ng day-ahead sa hub ng TTF noong Biyernes ay umabot sa humigit-kumulang €104 kada MWh (humigit-kumulang $1204 kada libong metro kubiko), ang Disyembre futures — humigit-kumulang €103. Ayon sa GIE, noong Oktubre 26, ang mga underground gas storage ng EU ay 74.9% na puno (80 bilyong metro kubiko), na kapansin-pansing mas mababa kaysa sa antas noong nakaraang taon. Nakikipagkumpitensya ang Europa sa mga mamimili sa Asya para sa mga batch ng LNG, at ang pinuno ng Gazprom na si Alexey Miller ay nagpahiwatig na sa malamig na taglamig, ang peak na presyo ay maaaring tumaas hanggang $2500 kada libong metro kubiko.
8. Karbon at kuryente: tumataas ang presyo ng gas, bumabalik ang karbon
Ibinalik ng mamahaling LNG ang demand sa karbon sa Asya. Ang thermal coal ng Newcastle ay nagkakaroon ng kalakalan sa humigit-kumulang $150 kada tonelada — malapit sa pinakamataas sa loob ng tatlong taon, 45% na mas mahal kaysa noong nakaraang taon. Kung ikokonberte sa yunit ng enerhiya, ang karbon ay humigit-kumulang 80% na mas mura kaysa sa LNG, kaya ang China, Japan at South Korea sa ikaapat na quarter ay maaaring magtaas ng import ng humigit-kumulang 20 milyong tonelada. Para sa mga kumpanyang nagbibigay ng kuryente, nangangahulugan ito ng pagtaas ng gastos sa fuel at kuryente, para sa mga exporter ng karbon — malakas na pagtatapos ng taon.
9. Renewable energy at energy transition: daan patungong COP31
Sa pokus ng renewable energy — ang climate conference na COP31, na gaganapin sa Antalya mula Nobyembre 9 hanggang 20. Itinataguyod ng pamumuno ng Turkey at Australia ang layuning "35 by 35": dalhin ang bahagi ng kuryente sa pandaigdigang final energy consumption sa 35% pagsapit ng 2035. Sa Nobyembre, ipapakita rin ng IEA ang ulat na Renewables 2026 at World Energy Outlook 2026. Pinalakas ng energy crisis ng 2026 ang interes sa energy security, electrification at energy storage.
Ano ang dapat bantayan ng mga kalahok sa merkado sa linggo
- Nobyembre 1 — desisyon ng OPEC+ sa produksyon para sa Disyembre at mga senyales tungkol sa mga quota para sa 2027;
- Nobyembre 3 — midterm elections sa US: nangangamba ang merkado sa pagbabalik ng mga pag-atake sa Iran pagkatapos nito;
- pagpapadala sa Strait of Hormuz at mga pag-atake sa mga refinery at pipeline ng Saudi;
- pagkuha ng gas mula sa mga underground storage ng Europa at dinamika ng TTF sa pagdating ng lamig;
- final na desisyon ng gobyerno ng RF sa export ng diesel fuel.
Sa simula ng Nobyembre, ang mga commodity market ay pangunahing tinutukoy ng geopolitics at kakulangan ng stock. Para sa mga investor, mga kumpanya ng langis at fuel, nangangahulugan ito ng mataas na volatility ng presyo ng langis, gas, karbon at mga produktong petrolyo hanggang sa katapusan ng taon.