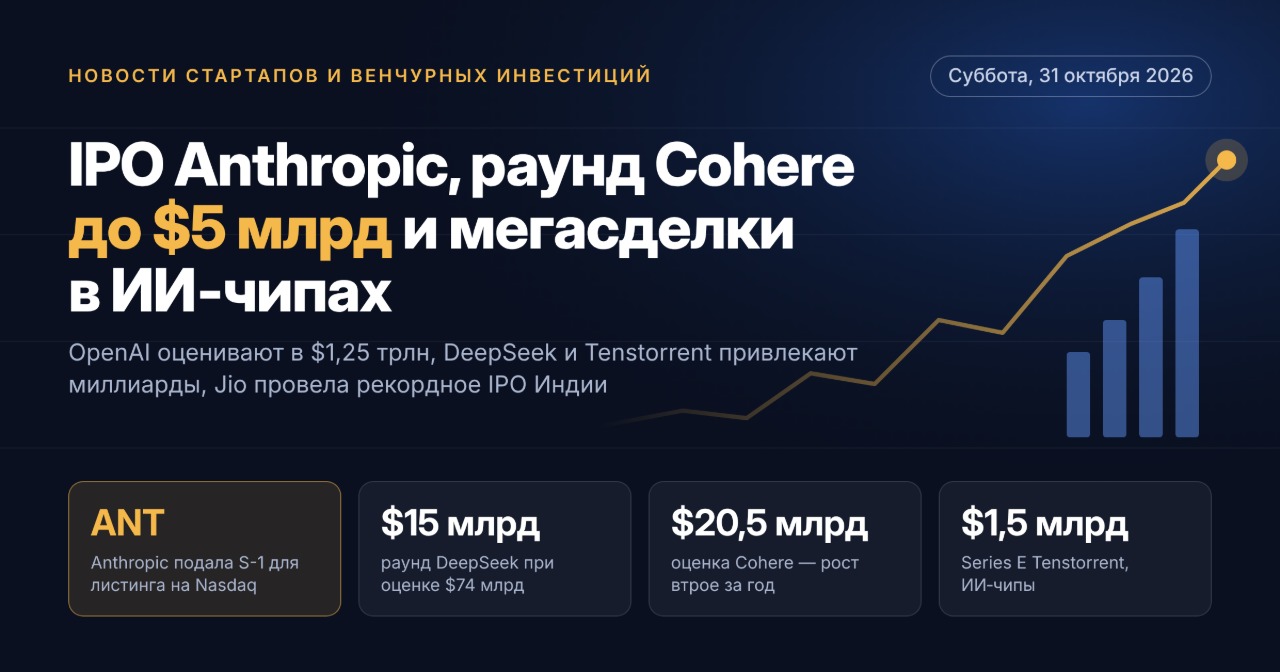
Nagtatapos ang Oktubre 2026 sa pag-angat ng venture market. Nagsampa ang Anthropic ng aplikasyon para sa IPO, nakalikom ng bilyun-bilyong dolyar ang mga startup sa AI chips, cybersecurity at robotics, na-over-subscribe ang mga pondo
Ang huling linggo ng Oktubre ang isa sa pinaka-abalang panahon para sa venture capital sa 2026. Ang pampublikong aplikasyon ng Anthropic para sa IPO ang nagtatakda ng tono ng merkado para sa buong Nobyembre. Kasabay nito, patuloy na lumilipat ang pribadong kapital mula sa "purong" software patungo sa imprastraktura ng artificial intelligence, industrial automation at seguridad. Para sa mga venture investor at pondo, dalawang senyales agad ang ibinigay ng linggo: nagbubukas ang window ng liquidity, at patuloy na lumalaki ang konsentrasyon ng kapital sa pinakamalalaking deal.
Mga pangunahing trend ng linggo para sa mga venture investor
- Mega-IPO sa AI. Inilathala ng Anthropic ang S-1 prospectus. Ito ang pangunahing pagsubok sa gana ng pampublikong merkado sa mga kumpanya sa larangan ng artificial intelligence.
- Imprastraktura kaysa applications. Ang pinakamalalaking funding round ay napunta sa mga gumagawa ng chips para sa inference, computational clouds at production platforms.
- Physical AI. Umabot sa $100 milyon ang mga tseke na pumasok sa robotics, autonomous construction equipment at robotized factories.
- Cybersecurity. Ang proteksyon ng cloud at identifiers ng AI agents ay nananatiling isa sa pinaka-kumpetitibong niches para sa venture investments.
- Fundraising ng mga pondo. Nagsasara ang mga European at American manager ng mga bagong pondo, kabilang ang mga na-over-subscribe.
IPO ng Anthropic: ang pangunahing pagsubok para sa venture market
Noong Oktubre 26, pampublikong nagsampa ang Anthropic ng form na S-1 at planong mag-alok ng Class A shares sa Nasdaq Global Select Market sa ilalim ng ticker na ANT. Ang mga underwriter ay ang Goldman Sachs at Morgan Stanley. Sa prospectus, wala pang nakasaad na bilang ng shares o price range. Ayon sa mga industry sources, tinalakay sa mga negosasyon ang valuation na mula $1.5 hanggang $2 trilyon. Ang huling pribadong Series H round na humigit-kumulang $65 bilyon ay nagbigay ng valuation na $965 bilyon sa kumpanya.
Tinatayang timeline ng pag-alok:
- Paglabas ng amended S-1 na may price range.
- Roadshow, na maaaring magsimula sa linggo ng Nobyembre 9.
- Simula ng trading, inaasahang bago ang Thanksgiving.
Para sa mga venture fund, ang deal na ito ay nagtatakda ng benchmark sa multipliers para sa buong generative AI segment. Hiwalay na tinatalakay ng merkado na ang pinakamalaking benepisyo mula sa pag-alok ay maaaring mapunta sa mga strategic partner, lalo na sa mga cloud provider. Ang mga klasikong venture investor ay hindi gaanong kapansin-pansin sa deal na ito.
Macro picture: venture capital pagkatapos ng ikatlong quarter
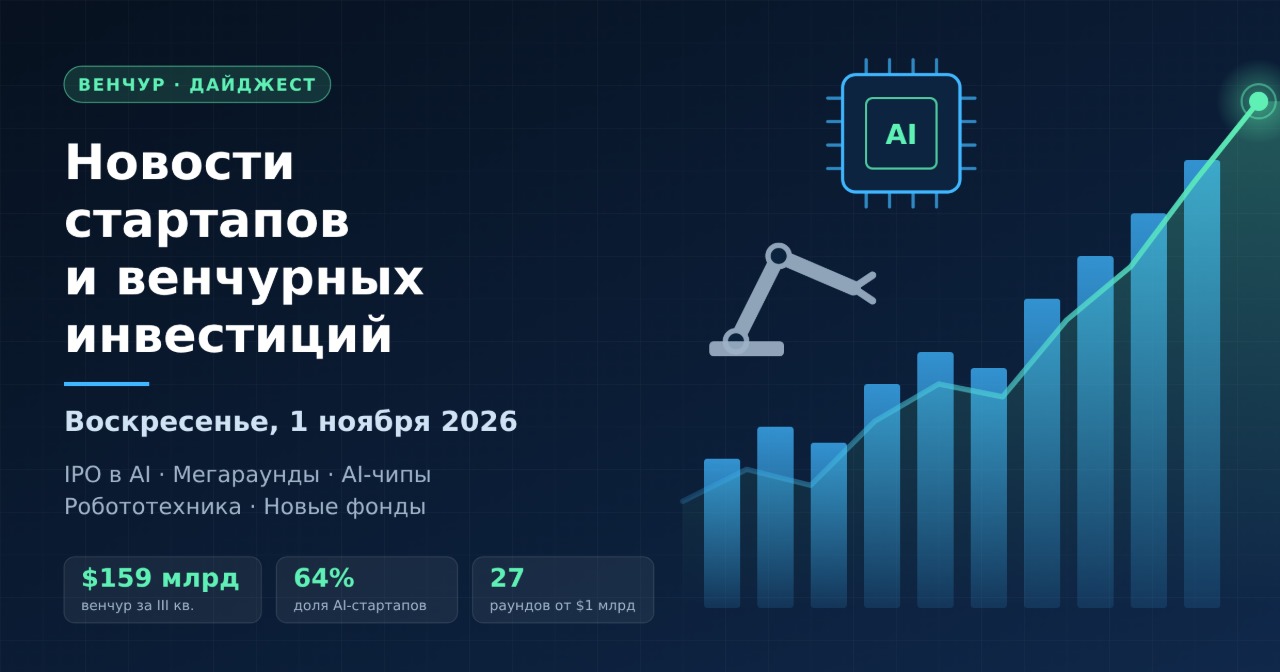
Ang kabuuang global venture investments sa ikatlong quarter ng 2026 ay umabot sa $159 bilyon. Ito ay 25% na mas mababa kaysa sa ikalawang quarter, ngunit 53% na mas mataas kaysa noong nakaraang taon. Mga pangunahing indicator:
- nakalikom ang mga startup sa larangan ng artificial intelligence ng $102 bilyon, o 64% ng kabuuang venture capital;
- rekord na 27 kumpanya ang nagsara ng mga round na $1 bilyon pataas, at halos isang-katlo ng quarterly volume ang napunta sa kanila;
- umabot sa $679 bilyon ang volume sa siyam na buwan, ito ang historical maximum;
- lumaki ng 25% year-on-year ang financing ng early stages, hanggang $40.6 bilyon;
- pinakamalakas na quarter sa loob ng apat na taon ang Europe: $25 bilyon.
Kinukumpirma ng statistics ng mga deal sa Oktubre na nananatiling mataas ang konsentrasyon ng merkado. Mahirap pa rin para sa mga kumpanyang wala sa first tier ng AI na magsara ng Series B at C rounds.
Mga mega-round ng linggo: AI infrastructure at semiconductors
Ang pinakamalaking deal ng linggo ay ang round ng Re:Build Manufacturing: $2.1 bilyon sa ilalim ng pamumuno ng General Catalyst at JPMorganChase para sa pagpapalawak ng industrial capacities sa US. Kabilang sa iba pang kapansin-pansing round:
- FuriosaAI (South Korea) — $620 milyon sa Series D sa valuation na $2.9 bilyon. Gumagawa ang kumpanya ng mga processor na nagpapababa ng gastos sa inference.
- General Compute — $100 milyon sa Series A sa ilalim ng pamumuno ng Blackbird.
- Hyperbolic — $30 milyon para sa platform na nag-uugnay sa mga magkakahiwalay na provider ng AI clouds.
Mas maaga sa Oktubre, nakalikom ang Flapping Airplanes ng $1 bilyon sa Series A sa valuation na $6 bilyon, at ang Tenstorrent — $1.5 bilyon sa Series E. Malinaw ang trend: pinopondohan ng venture capital ang economics ng scaling ng artificial intelligence, ibig sabihin, energy efficiency, computing at gastos sa pagpapatakbo ng mga modelo.
Physical AI at robotics
Naging matatag ang robotics bilang pangalawang pinaka-kaakit-akit na tema pagkatapos ng AI infrastructure. Mga pangunahing deal:
- Bedrock Robotics — $600 milyon sa Series C sa ilalim ng pamumuno ng CapitalG para sa autonomous excavators para sa construction sites.
- Foundry Robotics — $100 milyon sa Series A para sa robotized factories na gumagana sa modelong "manufacturing as a service".
- Eka Robotics — $150 milyon sa Series A mula sa a16z at F-Prime sa valuation na $1.45 bilyon.
- Arda Industries — $232 milyon para sa platform ng production automation.
Iba ang economics ng mga startup na ito kaysa sa mga SaaS company. Ang capital intensity, engineering milestones at production cycles ay nangangailangan ng mas mahabang horizon at partisipasyon ng strategic co-investors mula sa mga venture fund.
Cybersecurity, corporate software at fintech
Nagsara ang Upwind ng Series C na $400 milyon sa valuation na $3.8 bilyon sa ilalim ng pamumuno ng Bessemer Venture Partners. Tinanggihan ng kumpanya ang alok ng acquisition mula sa Datadog sa parehong valuation. Iba pang deal sa segment:
- Serval — $150 milyon sa Series C sa ilalim ng pamumuno ng Sequoia;
- Hex — $100 milyon sa Series D sa ilalim ng pamumuno ng Peak XV;
- Collective — $100 milyon sa Series B mula sa General Catalyst;
- Infisical — $40 milyon sa valuation na $600 milyon para sa proteksyon ng machine identifiers at AI agents;
- Casap — $56 milyon sa Series B para sa AI agents para sa banking disputes at anti-fraud.
Sa fintech, nakalikom ang Wealthsimple ng humigit-kumulang $300 milyon sa valuation na $9.8 bilyon, at ang Capitolis — $120 milyon sa Series E sa valuation na $1.9 bilyon.
Mga bagong venture fund: kapital para sa susunod na cycle
Patuloy na bumabawi ang fundraising ng mga management company. Noong Oktubre, nagsara ang mga sumusunod na pondo, bukod sa iba pa:
- Spectrum Equity — $2.5 bilyon, ang pinakamalaking growth fund sa kasaysayan ng kumpanya;
- Forbion — €2.3 bilyon sa dalawang biotechnology fund;
- Sprints Capital — €725 milyon sa ikalimang fund;
- Seaya — unang closing na €600 milyon para sa bagong growth fund;
- Inspired Capital — $450 milyon sa ikaapat na fund na may focus sa New York;
- Headline — $400 milyon para sa mga European founder;
- AP Ventures — $300 milyon sa ikatlong fund para sa industrial at energy technologies;
- Bison Ventures — $160 milyon para sa physical AI.
Pinipili pa rin ng mga LP ang mga manager na may kumpirmadong returns at makitid na industry specialization.
Asia, Europe at emerging markets
Sa China, nakalikom ang Approaching.AI ng mahigit 1.3 bilyong yuan sa Series B, at pinalaki ng BioGeometry ang Series A nito hanggang mahigit $100 milyon. Ayon sa mga available na datos, nakikipagnegosasyon ang Tencent at Alibaba para sa investments sa DeepSeek sa valuation na mahigit $20 bilyon. Ito ang magiging unang external capital para sa laboratory. Sa Europe, itinutulak ng Cohere, na nagsanib sa Aleph Alpha, ang malaking Series E round sa ilalim ng pamumuno ng Schwarz Group na may valuation target na humigit-kumulang $20 bilyon. Nakalikom ang Dutch na Braid ng $38 milyon. Kinakatawan ng DPI Venture Capital ang Africa at Middle East, na nakalikom ng $112 milyon para sa fintech fund.
Russia at CIS: maingat na merkado
Sa siyam na buwan ng 2026, ang venture investments sa mga Russian technology startup ay umabot sa 5.67 bilyong rubles. Ito ay kalahati ng halaga kaysa noong nakaraang taon. Ang investments sa mga Russian AI company sa loob ng taon ay lumaki hanggang 4.2 bilyong rubles. Maglalaan ang Moscow venture fund ng 250 milyong rubles para sa pagpapaunlad ng mga technology company at umaasa na makaakit ng humigit-kumulang 1 bilyong rubles na co-investments. Ang pagiging maingat ng mga investor at maingat na pagpili ng mga proyekto ay nagiging pamantayan para sa lokal na merkado.
Ano ang dapat bantayan ng mga venture investor sa Nobyembre
- Ang price range at demand sa roadshow ng Anthropic: sila ang magiging benchmark para sa valuations ng mga AI startup.
- Ang dynamics ng mga mega-round sa AI chips at computational infrastructure.
- Ang mga deal sa robotics at physical AI, kabilang ang partisipasyon ng mga strategic investor.
- Ang huling closing ng mga pondo bago matapos ang taon at ang gana ng mga LP.
- Ang aktibidad ng M&A: ipinapakita ng pagtanggi ng Upwind sa alok ng Datadog na handang maghintay ng IPO ang malalakas na startup.
Buod ng linggo: pumapasok ang startup market sa Nobyembre na may bihirang kombinasyon ng record private rounds at nagbubukas na window ng IPO. Para sa mga venture fund, ang pangunahing gawain ngayon ay disiplina sa valuations sa kabila ng mataas na konsentrasyon ng kapital sa artificial intelligence.