Pag-review ng Pandaigdigang Merkado ng Enerhiya: Langis, Gas, Kuryente, Coal, at REI sa Setyembre 10, 2026
Pangunahing Paksa ng Araw: Brent ay higit sa $100 — mga atake sa mga tankers at tugon mula sa Tehran
Ang mga presyo ng langis ay patuloy na tumataas sa ika-apat na sesyon nang magkakasunod, at ang trigger ng bagong pagtaas ay ang direktang militar na pagsaklaw sa Persian Gulf. Naiulat ng Central Command ng Armed Forces ng U.S. ang pagkawasak ng limang Iranian oil tankers sa Gulf of Oman at sa isla ng Kharg bilang tugon sa mga tangka na atake sa mga barkong Amerikano; sa loob lamang ng isang linggo, ayon sa datos ng Pentagon, sampung sasakyang-dagat ng "shadow fleet" ang nasira. Inihayag ng Iran ang mga atake sa Muwaffaq Salti base sa Jordan (nakatanggap ng 18 rockets), mga pag-atake sa dalawang destroyer ng US Navy at sa sampung barko sa paligid ng Hormuz. Naitala ng UKMTO maritime service ang isang hindi kilalang projectile na tumama sa isang tanker malapit sa Iraqi Al-Faw at ang pagkasira ng isang barko sa Port Rashid sa UAE.
Ang pangunahing banta sa transportasyon ng dagat ay ang inihayag na "no-go zone" ng Tehran sa labas ng strait, kung saan ang mga pwersang Iranian ay naglalayong hihinto sa mga barko nang walang pahintulot. Para sa mga trader at insurers, nangangahulugan ito ng karagdagang pagtaas ng mga militar na premium at pagbawas ng bilang ng mga may-ari ng barko na handang pumasok sa rehiyon. Bilang tugon, pinalawak ng Washington ang kampanya ng parusa laban sa Iranian aviation, at tinitingnan ng Seoul ang posibilidad ng pakikilahok sa seguridad ng strait.
Merkado ng Langis: Mga Presyo, Dynamics at Mga Prediksyon
Ang mga benchmark ng merkado ng langis sa umaga ng Huwebes:
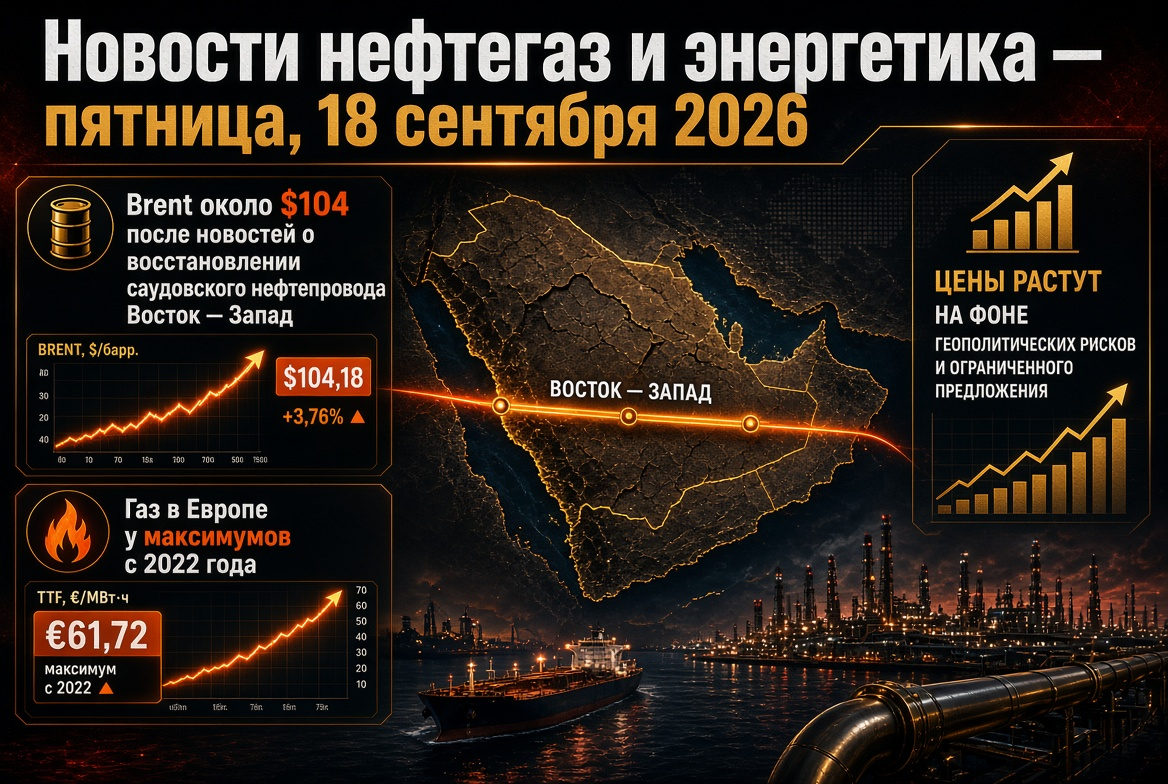
- Brent (Nobyembre, ICE): peak noong Miyerkules na $100.19 bawat bariles, unang umakyat sa itaas ng $100 mula noong Hulyo 24; pagkatapos ay nag-consolidate sa paligid ng $99.7–100.5.
- WTI (Oktubre, NYMEX): nasa $94.7, tumataas ng nearly 2% para sa sesyon.
- Dynamics: mula noong Agosto 31, ang Brent ay umakyat ng halos 13.5%, mula sa pagsisimula ng digmaan sa Iran sa katapusan ng Pebrero — halos 40%; ang peak ng Abril ng taon ay lumampas sa $125.
- Prediksyon: Ang Goldman Sachs ay nag-aalok ng $120 kung ang mga pag-atake sa mga barko sa Hormuz at Red Sea ay tumindi, at bumalik sa $80 kung maibabalik ang exports; inaasahan ng ING na ang malaking risk premium ay mananatili hanggang sa muling magsimula ang negosasyon.
Mananatiling mahirap ang fundamental na sitwasyon. Ayon sa EIA, ang pandaigdigang imbentaryo ng langis ay bumaba ng 4.2 milyong bariles bawat araw sa ikalawang kwarter at ng isa pang 3.8 milyong bariles bawat araw sa ikatlong kwarter; ang pagdaan sa Hormuz sa ikalawang kwarter ay umabot lamang sa 4.9 milyong bariles bawat araw kumpara sa 21.6 milyong bariles bago ang hidwaan. Ang huling prediksyon ng ahensya para sa Agosto — $85 bawat bariles sa ikatlong kwarter at $78 sa ikaapat — sa kasalukuyang mga presyo ay tila lipas na, at ang Setyembre na STEO na inilabas noong Setyembre 9 ay susukatin ang merkado sa aktwal na reyalidad ng "tatlong-daang". Ang Strategic Reserve ng U.S. ay nasa humigit-kumulang 286.6 milyong bariles, na naglilimita sa kakayahan ng Washington na sugpuin ang mga pagtaas sa presyo sa pamamagitan ng mga interbensyon.
Gitnang Silangan: Dobleng Blockade ng Saudi Arabia
Ang ikalawang harapan ng panganib ay ang Red Sea. Ang mga Houthis ay naglunsad ng mga atake noong Setyembre 8 sa mga target sa Abha, Khamis Mushait, Jizan, at Najran: 73 ang nasaktan, sumiklab ang mga apoy sa refinery ng Aramco sa Jizan na may kapasidad na 400,000 bariles bawat araw. Kasabay nito, ang kilusan ay naglunsad ng kampanya para sa kontrol sa Bab-el-Mandeb. Ang problema para sa suplay ng langis ay ang matapos ang pagsasara ng Hormuz, ang Red Sea na ang pangunahing arterya ng kaharian: ang East-West pipeline ay tumatakbo sa rekord na 7 milyong bariles bawat araw, at ang terminal ng Yanbu ay nagbibigay ng higit sa 90% ng maritime exports ng Saudi oil. Ang defensive pact ng Riyadh sa Turkey at Pakistan ay hindi pa rin nakabawas ng banta sa imprastraktura. Anumang pagkasamantala sa Yanbu ay nangangahulugang pagkawala ng pinakamalaking exporter sa merkado hanggang sa magsara ang parehong straits.
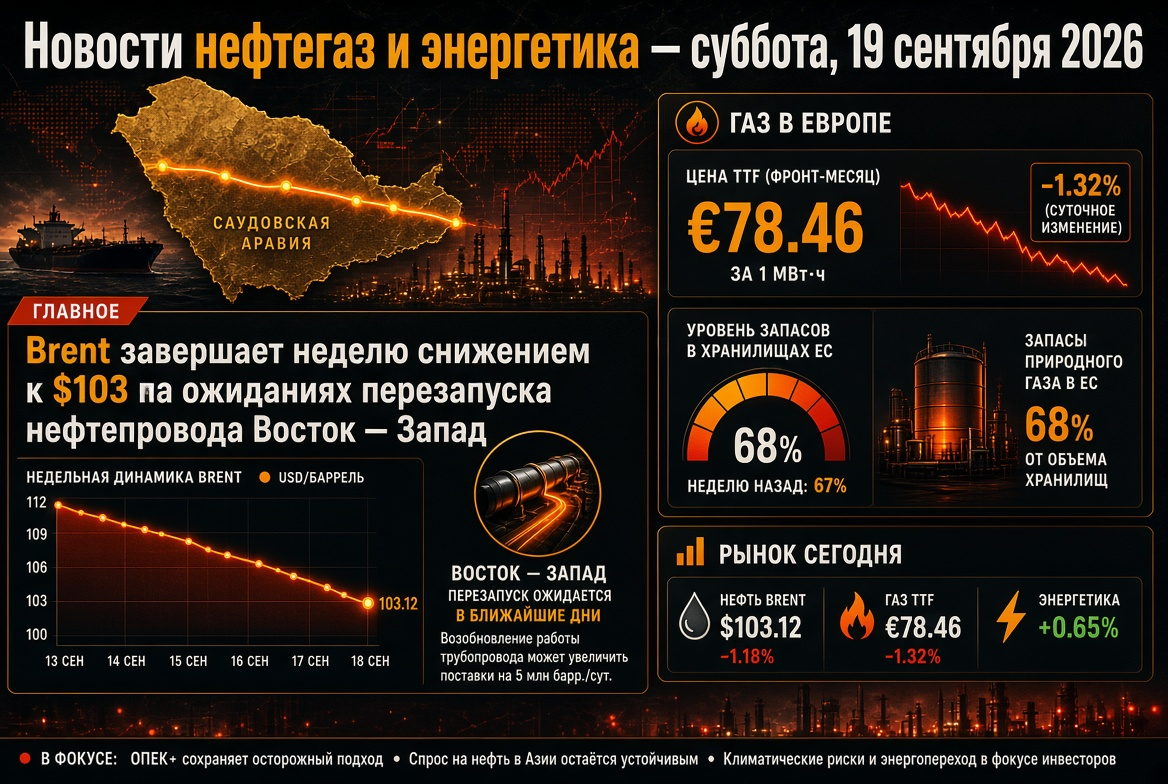
Pamilihan ng Gas: TTF ay higit sa $950, Imbakan sa Minimum mula 2011
Ang European merkado ng gas ay kumikilos sa kabaligtaran na direksyon mula sa seasonal na lohika. Ang mga Oktubre na futures sa TTF noong Setyembre 9 ay umabot sa 78.8 euro/MWh (tinatayang $970 bawat libong kubiko), na lumaki ng halos 4% sa isang araw; mula nang simula ng taon, ang mga presyo ay tumaas nang halos 120%. Ang mga pangunahing parameter:
- Fill ng EU Gas Storage — 66.9% noong Setyembre 7, mga 71.7 bilyong kubiko; pinakamababa para sa petsang ito mula nang simula ng obserbasyon mula 2011 at 13.8 bilyong kubiko na mas mababa kaysa sa nakaraang taon.
- Germany — humigit-kumulang 53%, pinakamababang antas sa mga pangunahing ekonomiya; ang Italya ay ang tanging pangunahing merkado na malapit sa komportableng 80%+
- Target na norm — 90% sa panahon ng Oktubre 1 - Disyembre 1 na may allowance na 10 puntos; mula Abril, tanging halos 62% ng kinakailangang volume ang naipasok.
Nagsabi ang European Commission pagkatapos ng Gas Coordination Group noong Setyembre 3 na walang agarang banta sa seguridad ng suplay at hindi nakikita ang dahilan para sa interbensyon, batay sa diversification, regasification capacities, at nabawasang demand. Samantala, ang produksyon ng LNG sa Qatar ay nananatiling naka-pause, habang ang Europa ay pinipilit na makipagkumpitensya para sa mga tankers sa Asia sa kasagsagan ng presyo. Para sa industriya ng EU, nangangahulugan ito ng pagpasok sa heating season na may pinakamahal na ipinasok sa loob ng apat na taon.
LNG at Coal: Ang kakulangan ng gas ay sumusuporta sa coal generation
Ang kakulangan ng LNG sa 2026 ay tinatayang mga 35 milyong tonelada, na nagpu-push sa mga bansang nakadepende sa import mula sa Hilagang-Silangan ng Asia na palakasin ang coal generation: tumaas ito ng halos 40% sa South Korea, at higit sa 11% sa Japan. Ang pandaigdigang demand para sa coal ay maaaring tumaas ng halos 3% at umabot sa 9.1 bilyong tonelada. Para sa mga coal exporters — Indonesia, Australia, Russia, South Africa — ito ay isang hindi planadong window ng demand sa kabila ng pangmatagalang trend ng decarbonization.
Tsina at Asia: Ang pag-import ng langis ay bumabalik mula sa dekadang minimum
Ipinakita ng customs statistics ng China noong Agosto ang pangalawang buwan ng sunud-sunod na pagtaas: import ng langis umabot sa 37.93 milyong tonelada (8.93 milyong bariles bawat araw), +6.2% mula Hulyo, ngunit 23.4% pa rin na mas mababa kaysa sa antas noong nakaraang taon; sa loob ng walong buwan, bumaba ang mga pagbili ng 14.6%. Aktibong pinapalakas ng mga refinery ng Tsina ang kanilang mga pagbili ng Russian ESPO na bypass ang Hormuz at nagsasagawa ng mga hindi karaniwang direksyon, kabilang ang Argentina. Umatras ang export ng mga produktong petrolyo ng 29% hanggang 6 milyong tonelada sa gitna ng global na kakulangan ng diesel, habang ang internal na demand para sa gasolina at diesel ay nananatiling 8-9% na mas mababa kaysa sa nakaraang taon. Ang pagbawas ng imbentaryo ay bumaligtad sa 550,000 bariles bawat araw, na nagpapahiwatig ng unti-unting pagbabalik ng Beijing sa spot market.
Russia: Discount ng Urals, export at pangalawang alon ng krisis sa gasolina
Ang mataas na presyo ng Brent ay bahagyang ginagampanan ang tungkulin ng mga kumpanya ng Russia sa malawak na discount: pagkatapos ng pag-expire ng American license para sa mga transaksyon ng Russian oil, ang discount sa Urals sa tag-init ay umabot sa $23-24 bawat bariles, at ang average na antas para sa taon ay tinatayang nasa $17-22. Ang lokal na merkado ng mga produktong petrolyo ay mananatiling nasa krisis:
- ang mga benta ng gasolina sa stock exchange mula Setyembre 1-4 ay tumaas ng 69% sa Agosto sa 72,75 libong tonelada, ngunit noong Setyembre 7 ay bumagsak hanggang 12,24 libong tonelada dahil sa hindi inaasahang pag-aayos ng refinery;
- hindi natutugunan ang solvent na demand — 37.7 libong tonelada para sa AI-92 at 35.3 libong tonelada para sa AI-95; mula Mayo, halos 41% lamang ng mga kontratang stock exchange ang naisakatuparan;
- mula nang magsimula ang taon, 5.44 milyong tonelada ng gasolina ang na-benta sa stock exchange — 23.7% na mas mababa kaysa sa nakaraang taon;
- ang pagbabawal sa pag-export ng gasolina ay pinalawig hanggang Enero 31, 2027, at ang Ministry of Energy ay nag-uusap tungkol sa limitasyon ng pag-export ng diesel sa panahon ng pag-aayos at demand ng taglamig, kasalukuyang nagsisimula ng mga import mula sa India.
Elektrisidad at REI: ang estruktural na trend ay hindi nababaligtad
Sa gitna ng raw shock, ang energy transition ay bumibilis. Ayon sa Ember, sa 2025, ang mga renewable source ay unang lumagpas sa coal sa pandaigdigang generation (33.8% laban sa 33.0%), at sa Mayo 2026, ang solar energy ay unang lumampas sa coal sa energy balance ng U.S. (12.8% laban sa 12.2%). Ang Africa ay naglalakbay patungo sa isang record na taon na may paglago ng pag-install ng solar capacity ng 45%. Ang pandaigdigang demand para sa kuryente sa 2026 ay tataas ng 3.6% dahil sa electric transport, air conditioning, at data centers para sa AI. Para sa mga mamumuhunan sa REI, ang mataas na presyo ng gas ay hindi nagiging hadlang kundi karagdagang argumento.
Kalendaryo ng Huwebes: OPEC, EIA, at Inflation ng U.S.
Noong Setyembre 10, isa itong napaka-abala na araw ng buwan para sa mga kalahok ng merkado ng enerhiya. Ang OPEC ay naglalathala ng buwanang review kasama ang na-update na mga pagtatantya ng demand at produksyon, na magpapakita kung gaano kalalim ang pagbabago ng kartel sa pagbagsak ng pagkonsumo sa Asia. Ang EIA, dahil sa iskedyul ng holiday, ay naglalabas ng lingguhang statistik tungkol sa imbentaryo ng langis at mga produktong petrolyo sa Huwebes — pagkatapos ng serye ng mga pagbawas sa commercial inventories ng U.S. na mas mababa sa five-year minimum, kritikal ang mga datos para sa WTI. Ilalabas ng U.S. ang producer price index para sa Agosto, at sa Biyernes ang review ng IEA at consumer inflation, na nagdidikta sa retorika ng Fed. Ang susunod na pulong ng OPEC+ ay nakaiskedyul para sa Oktubre 4; ang mga quota para sa Oktubre ay mananatiling hindi nagbabago.
Mga Konklusyon at Panganib para sa mga Mamumuhunan at mga Kumpanya ng Enerhiya
- Langis. Ang pagtibayin ang Brent sa itaas ng $100 ay nakadepende sa kung ang mga pag-atake sa mga tankers ay magiging ganap na pagsasara ng Hormuz at Bab-el-Mandeb; ang hanay ng mga senaryo para sa kwarter ay mula $80 hanggang $120.
- Gas. Ang Europa ay pumapasok sa taglamig na may historikal na kakulangan sa imbentaryo; ang malamig na Nobyembre o bagong aberya sa LNG supply ay maaaring ibalik ang TTF sa mga four-digit na halaga.
- Coal at Refineries. Ang kakulangan ng gas at diesel ay sumusuporta sa margin ng coal generation at processing, ngunit nakatuon ang kita sa mga rehiyon na hindi apektado ng hidwaan.
- Russia. Ang mahal na langis ay nagpapagaan sa mga panganib sa badyet, kahit na ang lokal na pamilihan ng gasolina ay nananatiling bulnerable hanggang sa tapusin ang mga pag-aayos ng refinery.
- REI. Ang renewable energy ang natatanging predictable na bahagi ng pandaigdigang energy balance at pangunahing gabay para sa pangmatagalang investments.
Ang kinalabasan ng araw para sa pandaigdigang sektor ng enerhiya: ang maiikliang presyo ng langis at gas ay nakabatay sa militar na lohika ng Persian Gulf at Red Sea, ang panggitnang panahon ay nakadepende sa kakayahan ng Europa at Asia na magtuloy sa taglamig na may kalahating bakanteng imbentaryo, ang pangmatagalan ay ang bilis ng paglipat ng enerhiya. Sa mga ganitong kondisyon, ang scenario planning, diversification ng logistics, at hedging discipline ay nagiging kondisyon ng kaligtasan para sa mga kalahok ng merkado ng enerhiya, hindi lamang isang opsyon.