Mga pangunahing tema ng araw: ang mga venture investment ay nagiging "atomiko", ang neo-cloud ay nagiging labis sa mga kontrata ng Jane Street, at ang IPO ng Anthropic ay inilipat sa mga halalan sa Nobyembre
Pinakamalaga sa loob ng isang araw: buod para sa mga mamumuhunan
- Kosmos. Isinara ng Stoke Space ang unang bahagi ng round ng Series E na nagkakahalaga ng $1 bilyon; ang The Exploration Company ay nakakuha ng $450 milyon sa Series C lalo na mula sa Scaleup Europe Fund.
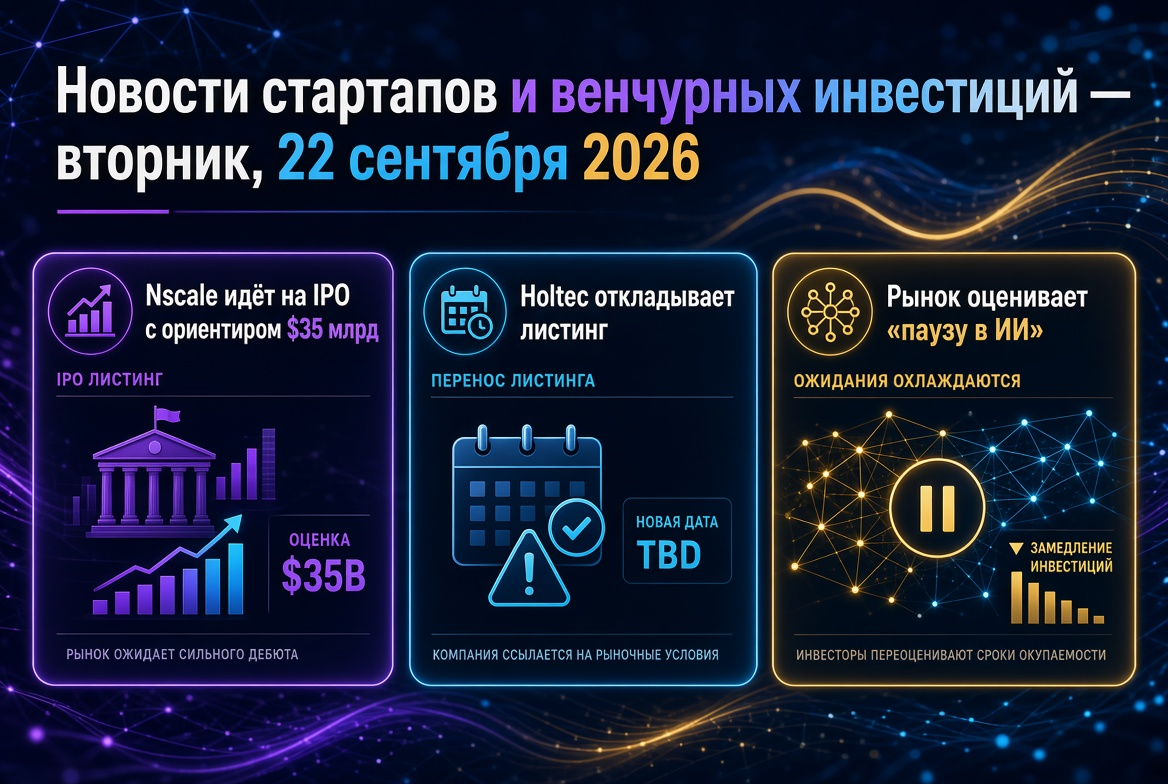
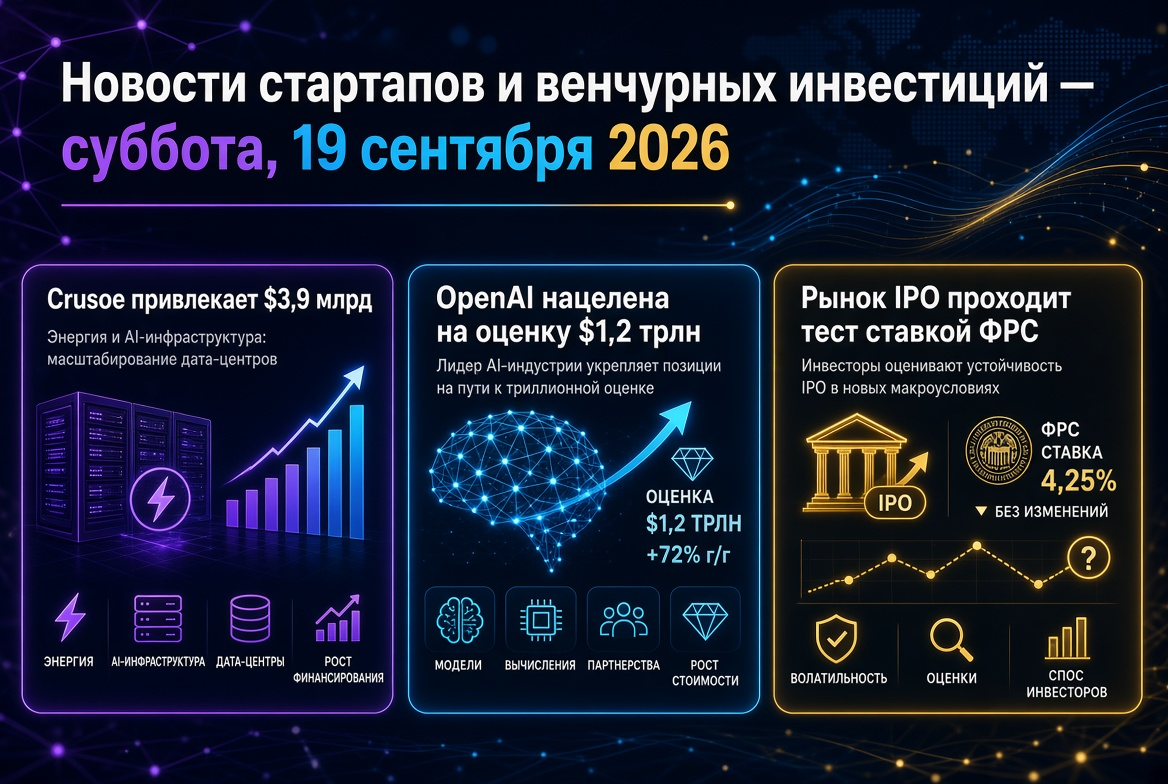
- Imprastruktura ng AI. Ang Crusoe ay nakakuha ng higit sa $3 bilyon na may pagtatasa na humigit-kumulang $30 bilyon, habang ang Fluidstack ay nakakuha ng $1.5 bilyon sa $18 bilyon; ang Nscale ay nagtatangkang makalikom ng $3.5 bilyon bago ang IPO.
- Aplikadong AI. Ang Forus ay nagtatagumpay ng tatlong ulit sa pagtatasa hanggang $3 bilyon sa loob ng apat na buwan; ibinulgar ng Split Pay ang $125 milyon mula sa dalawang round; ang Blee ay nakakuha ng $20 milyon.
- Kalendar ng IPO. Para sa Anthropic: ang pampublikong prospectus ay sa katapusan ng Setyembre, ang roadshow ay hindi mas maaga sa kalagitnaan ng Oktubre, at ang pag-lista ay ilang araw bago ang midterm elections sa US.
- Macro. Dumating ang utang na financing ng mga proyekto ng AI sa halos $500 bilyon; ang mga kreditor ay humihigpit sa mga kinakailangan sa mga kontrata ng pag-upa at mga pahintulot para sa supply ng enerhiya.
Mga startup sa kalawakan: $1.5 bilyon sa loob ng isang araw at bagong lohika ng soberanong kapital
Ang Stoke Space mula sa Washington ay nakumpleto ang unang bahagi ng Series E na nagkakahalaga ng $1 bilyon sa ilalim ng co-leadership ng Point72 Ventures at Spark Capital, na nagtataas ng kabuuang financing hanggang $2.3 bilyon. Ang kumpanya ay bumubuo ng rocket na Nova na may kumpletong muling paggamit ng parehong mga yugto — ang kaunang-unahang orbital flight ng Nova Pathfinder ay nakatakdang mangyari sa simula ng 2027, at ang bersyon ng Block 2 ay inaasahang magdadala ng humigit-kumulang 15 tonelada sa mababang orbital. Ang isang round na nagkakahalaga ng isang bilyong dolyar para sa isang kumpanya na hindi pa umabot sa orbital ay madaling ipaliwanag: ang access sa mga launches ay naging imprastruktura, at ang merkado ay nakasalalay sa isang tanging nangingibabaw na supplier.
Ang The Exploration Company mula sa Munich ay nakakuha ng $450 milyon sa Series C mula sa Bessemer Venture Partners, Atomico at Scaleup Europe Fund sa pakikilahok ng Balderton, Plural, Cherry at Red River West. Umabot ang kabuuang pondo sa humigit-kumulang $680 milyon, at ang portfolio ng mga kontrata at obligasyon ay lumampas sa $2 bilyon. Ang mga pondo ay mapupunta sa multo ng barkong Nyx at ang engine program ng Storm. Ang pakikilahok ng European scaling fund ay ginagawang bahagi ng industrial policy ang kasunduan: tinitingnan ng Europa ang orbital logistics bilang isang strategic competence, hindi bilang isang karaniwang kategoryang teknolohiya.
Ang Poseidon Aerospace ay nagsara ng isang nabagong Series A na nagkakahalaga ng $60 milyon sa ilalim ng leadership ng TQ Ventures para sa unmanned cargo aircraft na Egret na may kaunang-unahang flight sa katapusan ng 2026. Ang kumpanya ay sinadyang gumagamit ng klasikong disenyo at karaniwang mga engine, na nakatuon ang teknolohikal na panganib eksklusibo sa autonomy at certification.
Neo-cloud: itinatakda ng Jane Street ang presyo para sa imprastruktura ng AI
Ang pinaka-kapansin-pansing overvaluation ng linggong ito ay naganap sa segment ng mga specialized AI data centers. Ang Crusoe ay nakumpleto ang Series F na higit sa $3 bilyon na may post-valuation na humigit-kumulang $30 bilyon sa ilalim ng co-leadership ng Atreides Management at Valor Equity Partners kasama ang Mubadala Capital — halos tatlong beses ang halaga na $10 bilyon na naitala noong Oktubre 2025. Ang catalyst ay isang limang taong kontrata na nagkakahalaga ng $13 bilyon sa Jane Street para sa supply ng GPU power. Ang Fluidstack, ang anchor infrastructure partner ng Anthropic para sa program na nagkakahalaga ng $50 bilyon, ay nakakuha ng $1.5 bilyon sa ilalim ng leadership ng parehong Jane Street sa halagang $18 bilyon — noong Hulyo, kinumpirma ng kumpanya ang $7.5 bilyon. Ang Nscale ay kasabay na nag-aangat ng $3.5 bilyon na may target na valuation na $30 bilyon bago ang listing.
Ano ang ibig sabihin ng convergence ng valuations para sa mga pondo
- Ang mga valuation ng neo-cloud ay hindi nabuo batay sa mga pampublikong katulad na kumpanya, kundi sa dami ng naka-contract na kita — sa katunayan, mga credit books.
- Ang mga quantum trading firm ay naging pinakamalaking mamimili ng computing: ang Jane Street ay kabuuang nag-commit ng humigit-kumulang $19 bilyon sa CoreWeave at Crusoe at ngayon ay nagsisilbing investor.
- Ang panganib ay nakatuon sa assumption na ang maraming taong demand para sa AI computing ay mananatili sa kasalukuyang antas; ang pinakamalaking kliyente ng mga neo-cloud ay sabay na mga potensyal na kakumpitensya nila.
Aplikadong AI: premium para sa pagmamay-ari ng workflow
Ang mga software deal ng araw ay may isang pangkaraniwang katangian: ang artificial intelligence ay nakapaloob sa isang reguladong o kostosong operational process, at hindi ibinenta bilang hiwalay na modelo. Nakakuha ang Forus, dati nang kilala bilang Tandem, ng $150 milyon sa Series C sa halaga na $3 bilyon sa ilalim ng leadership ng Bain Capital Ventures kasama ang Thrive Capital, General Catalyst at Accel — ang valuation ay tatlong beses sa loob ng humigit-kumulang apat na buwan. Ang kumpanya ay nag-aawtomatiko ng proseso mula sa reseta hanggang sa pagkuha ng paggamot at nakikipagtulungan sa siyam sa labinlimang pinakamalaking biopharmaceutical firms.
Ang Split Pay ay nagbukas ng $125 milyon mula sa mga round A at B sa ilalim ng leadership ng Khosla Ventures kasama ang Thrive Capital at Max Levchin: ang produkto ay nagbibigay-daan para sa pagkaantala ng hanggang kalahati ng renta o mortgage payment sa loob ng 30 araw, at ang pondo ng mga mamumuhunan ay nakatuon sa AI underwriting ng mga consumer na mas bata sa 40 taong gulang. Ang Blee mula sa New York ay nakakuha ng $20 milyon sa Series A mula sa Fin Capital at SMBC para sa platform ng compliance control ng mga marketing materials, kabilang ang mga nilikhang AI. Isang kapansin-pansin na round ang mula sa Israeli-Dutch Wonderful sa halagang $550 milyon na may valuation na $5 bilyon sa pakikilahok ng Salesforce — pagdoble ng halaga sa loob ng mas mababa sa anim na buwan.
Biotech: ang kapital ay sumusunod sa tiyak na klinikal na asset
- BrainChild Bio — $116 milyon sa Series A para sa CAR-T therapy BCB-276 laban sa diffuse glioma ng stem cell sa mga bata, ang programa ay nasa registration stage.
- Moonwalk Biosciences — $70 milyon sa Series B para sa RNA interference na nakatuon sa fat tissue; ang leading candidate na MW101 ay papasok sa klinika sa katapusan ng 2027 bilang alternatibo sa GLP-1.
- Bluecore Energy — $50 milyon na seed capital sa ilalim ng leadership ng Silverton Partners para sa maliliit na nuclear reactors sa mga barge sa tabi ng mga port; ang priority site ay ang Long Beach port.
- ARC Ride (Nairobi) — $33.3 milyon na equity at debt capital mula sa Norrsken22, Novastar, IFC, BII at Proparco para sa network ng pagpapalit ng baterya para sa mga electric motorcycle.
Ang karaniwang denominator ay ang mga mamumuhunan ay nagbibigay ng pondo para sa pagsasagawa, hindi para sa platform narrative: mga pagsubok, pagkuha ng lisensya, mga linya ng produksyon. Ang istruktura ng ARC Ride na may kasamang mga development institutions ay nagpapakita na para sa pisikal na imprastruktura, ang architecture ng kapital ay kasing halaga ng produkto.
IPO ng Anthropic: ang kalendaryo ay nakasalalay sa mga halalan sa Nobyembre
Ang publikasyon ng prospectus ng Anthropic, na inaasahang ilabas sa linggong ito, ay inilipat sa katapusan ng Setyembre; ang marketing ng pagpopondo ay magsisimula hindi mas maaga sa kalagitnaan ng Oktubre, at ang listing ay maaaring mangyari ilang araw bago ang midterm elections sa US. Ang mga organizer ay kinabibilangan ng Morgan Stanley, Goldman Sachs, JPMorgan at Citi; bago ang mga pulong sa mga analyst, isinasara ng kumpanya ang isang revolving credit line na nagkakahalaga ng $15 bilyon. Ang pagtatasa ay pinag-uusapan sa antas ng hanggang $2 trilyon na may halagang hindi bababa sa $130 bilyon. Ang karanasan ng SpaceX, kung saan ang mga stock nito pagkatapos ng debut noong Hunyo sa halagang $135 ay umakyat hanggang $226 at bumaba sa $105, ay nagtutulak sa issuer na gumawa ng mas mahabang lock-ups at phased sales. Ang credit line mismo ang pangunahing indikador: ito ang nagtatakda kung ang kumpanya ay makakapaghintay sa mahinang merkado sa halip na mapilitang maglabas.
Ibang mga signal ng IPO market
- Ang infrastructure division ng SoftBank ay nag-file ng updated na aplikasyon para sa listing sa Nasdaq; ang Nvidia ay nangako na bumili ng mga stock na nagkakahalaga ng $1.5 bilyon sa presyo ng paglalagay.
- Ang Chinese service robot manufacturer na Excelland Robotics ay nagsisimula ng trading sa Hong Kong na may net fundraising na humigit-kumulang $87 milyon.
- Ang Crusoe ay nagsagawa ng mga pulong kasama ang pangunahing mga bangko tungkol sa kanyang sariling listing.
Makrokonteksto: mamahaling pera at puno ng growth funds
Mananatili ang interest rate ng Fed sa saklaw na 3.5–3.75%, at tinalakay ng merkado ang posibilidad ng pagtataas sa pulong ng Setyembre. Kasabay nito, patuloy na nangangalap ng kapital ang mga growth fund: ang Menlo Ventures ay nakakuha ng $3 bilyon noong 2026, kung saan $2.25 bilyon ang para sa mga late-stage, habang ang CVC ay nakasara ng ikaanim na pondo para sa mga secondary deals na nagkakahalaga ng $10 bilyon. Ang utang na financing ng mga proyekto ng AI ay umabot na sa halos $500 bilyon, ngunit ang mga kreditor ay humihigpit ng kanilang mga pangangailangan para sa nakumpirmang mga pag-upa at mga pahintulot para sa mga koneksyon sa network. Ang kombinasyon ng mamahaling pera, masaganang growth capital at matibay na public market ay bumubuo ng klasikal na "barbell": ang premium ay napupunta sa mga kumpanya na nagkokontrol ng limitadong mapagkukunan—at halos wala nang iba pa.
Russia at CIS: ang merkado ay nasa phase ng pagsala ng mga matibay na negosyo
Ang venture capital market ng Russia ay dumadaan sa pinakamalalim na transformatory mula noong 2009–2011: ang dami ng mga negosyo ay bumaba ng humigit-kumulang 40%, at ang mataas na interest rate sa deposito ay ginawang hindi makatwirang mga long-term illiquid investment para sa karamihan ng mga private investors. Ang mga pinakamalaking lokal na transaksyon ng taon ay sinusukat sa mga dekada ng milyon-milyong dolyar — ang isang round na nagkakahalaga ng $15 milyon ay katumbas ng humigit-kumulang isang ikasampu ng kabuuang volume ng mga investment sa venture ng bansa para sa taong 2025. Lumipat ang pokus mula sa "potential na mga ideya" patungo sa mga kumpanya na may napatunayang kita, habang ang mga regional fairs at ang Russian Venture Forum ay nananatiling pangunahing mga punto ng pagkikita para sa mga pondo at mga tagapagtatag.
Mga konklusyon para sa mga venture investors at pondo
- Ang kakulangan ay naging pangunahing investment thesis. Ang mga orbital launches, maaasahang henerasyon, mga klinikal na solusyon at regulasyon — ang mga asset na hindi ma-reproduce sa pamamagitan ng access sa pangunahing modelo.
- Ang kapital na kahusayan ay nangangailangan ng bagong metrics. Hindi maaaring suriin ang isang rocket company batay sa SaaS startup burn rate; ang tanong ay anong teknikal o regulasyon na panganib ang natatanggal ng bawat susunod na dolyar.
- Ang valuations ng neo-cloud ay nakatali sa mga kontrata, hindi sa multipliers. Dapat suriin ng mga pondo ang istruktura ng mga anchor client at utang, hindi ang rate ng paglago ng kita.
- Ang Oktubre ay nananatiling punto ng calibration. Ang tagumpay ng Anthropic ay magbubukas ng mga distribusyon para sa mga LP sa ika-apat na kwarter; ang pangalawang pagkaantala ng mga petsa sa pre-election volatility ay magiging senyales para sa muling pagsusuri ng buong pool ng mga pribadong AI assets.