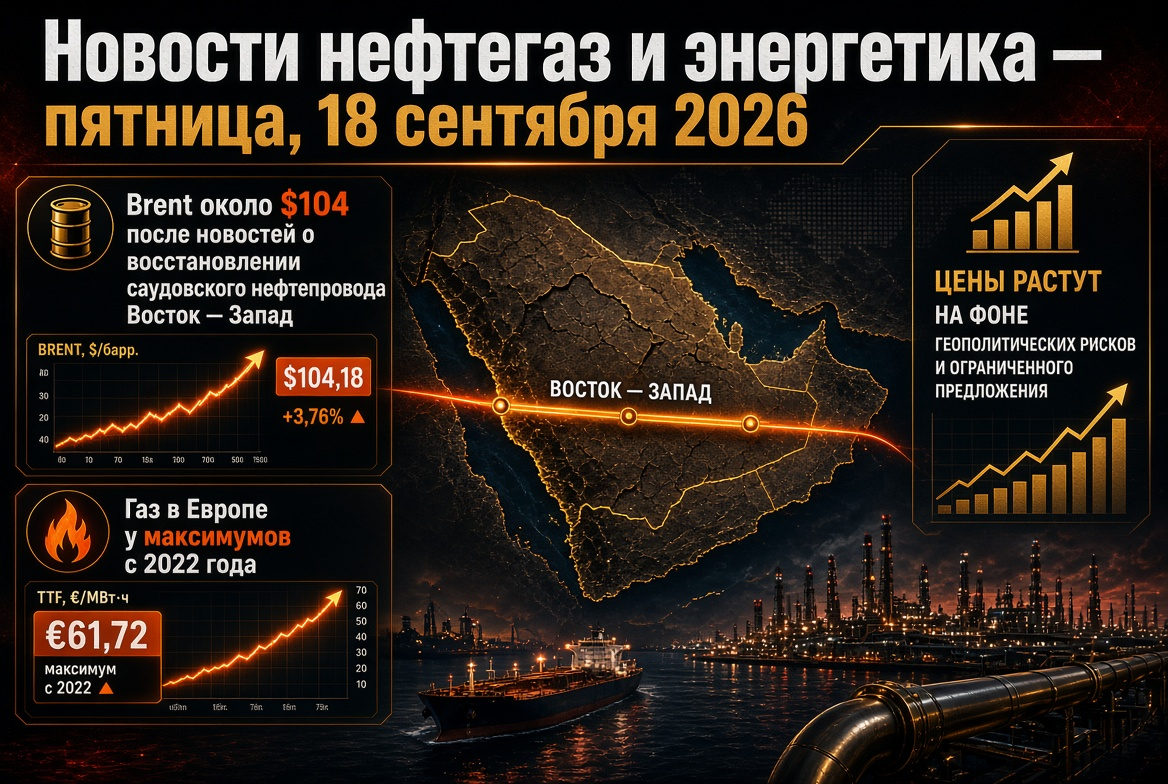
Pangunahing Paksa ng Araw: Pamilihan ng Langis sa Gitna ng Rekord na Kakulangan at Pag-asa para sa "Hormuz Truce"
Ang mga presyo ng langis sa pagtatapos ng linggo ay sumasalamin sa dalawang magkasalungat na salik. Sa isang banda, ang pinakamalaking serye ng pag-atake sa mga barko mula nang magsimula ang digmaan: matapos ang pagkawasak ng limang Iranian tankers ng mga pwersang Amerikano, ang Tehran ay umatake sa sampung barko malapit sa Hormuz Strait, at ang IRGC ay nangako na dadagdagan ang kanilang tugon sa anumang bagong pag-atake. Sa kabilang banda, ang ulat mula sa Financial Times na nagsasabing ang mga diplomat sa rehiyon ay nagsusumikap na makabuo ng isang pansamantalang kasunduan sa pagmamaneho ng maritime sa strait, na agad na nagpaalis ng ilang bahagi ng geopolitical premium.
Ang pisikal na kalakaran ay nananatiling mahirap:
- Transito sa Hormuz: noong Huwebes, pitong barko lamang ang nakadaan sa strait kumpara sa labing-isa sa nakaraang araw at isang averaging na halos 15 sa nakaraang sampung araw; bago ang digmaan, mga 130 barko ang dumarating araw-araw.
- Produksyon ng Saudi Arabia: noong Agosto ay bumaba ng humigit-kumulang 1.9 milyon bariles/araw sa 6.24 milyon bariles/araw — ang pinakamababa mula noong 1990.
- Ikalawang Prente sa Red Sea: ang mga Houthi noong Huwebes ay kumuha ng kontrol sa Yemens na port ng Mocha, at ang isang serye ng mga pag-atake sa mga pasilidad sa Jazan, Najran, at Abha ay nagresulta sa pagkaantala ng ilang mga pasilidad ng langis at pagkakasugat ng 73 tao.
Langis: Mga Presyo at mga Prediksyon Pagkatapos ng Linggo ng Pagtaas
Presyo sa Pagtatapos ng Linggo
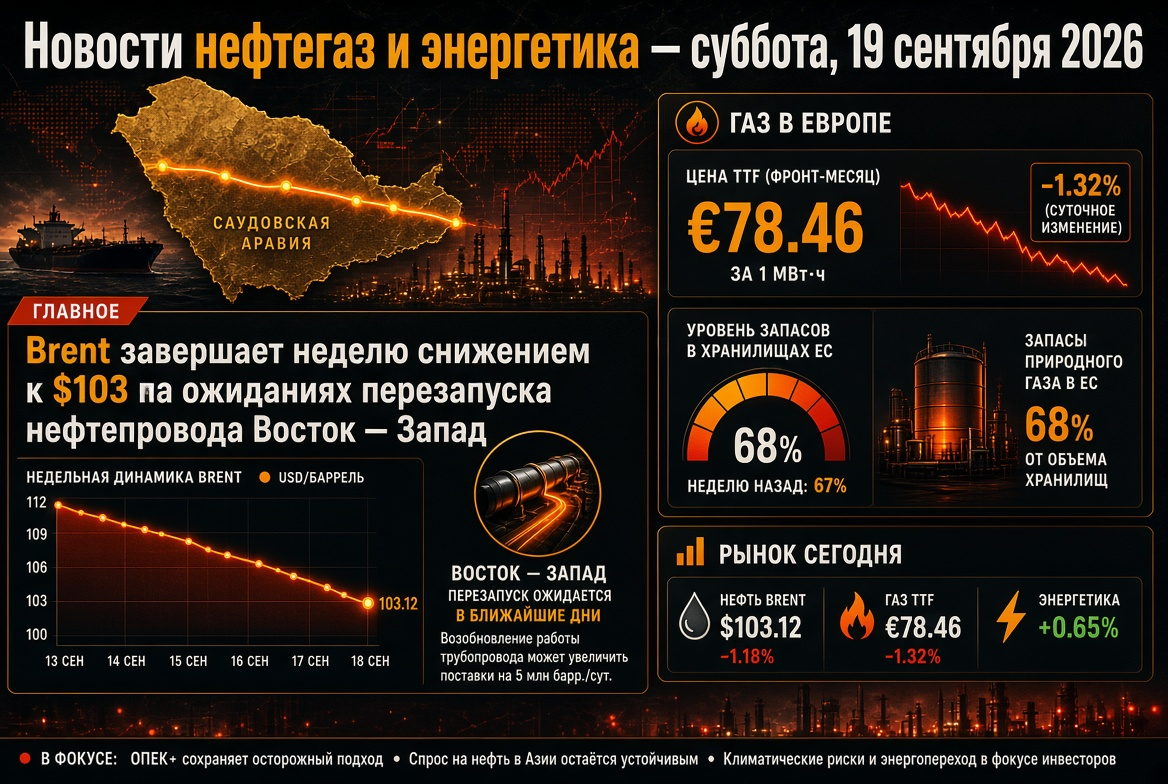
- Brent: mga $103–104 kada bariles noong Biyernes matapos ang intraday na pinakamataas sa higit sa $108 noong Huwebes; linggong pagtaas ng higit sa 7%, ang taunang taluktok ay $126.41 (Abril 30) ay nananatiling pinaka-mataas na batayan.
- WTI: mga $99 kada bariles matapos ang panandaliang pagtaas sa higit sa $100.
- Imbakan sa U.S.: ang mga komersyal na imbakan ng langis sa linggo bago ang Setyembre 4 ay bumaba ng 0.3 milyon bariles; ang U.S. Department of Energy ay nagtaas ng forecast ng produksyon para sa 2027 sa 14.3 milyon bariles/araw.
Pagsusuri ng mga Prediksyon ng mga Bangko
- Commerzbank ay itinaas ang forecast para sa Brent sa katapusan ng taon sa $85 (mula sa $75), jet fuel — sa $1230 bawat tonelada, diesel — sa $1200 bawat tonelada.
- Goldman Sachs ay nag-aasahang $85 para sa Brent sa Disyembre 2026 at $80 sa 2027, ngunit tinatanggap na maaaring tumaas sa higit sa $120 kung ang produksyon sa Gulf ay mananatiling 4 na milyong bariles/araw na mas mababa kaysa sa antas bago ang digmaan.
- Ang mga analyst ng UBS at KCM Trade ay nakakakita ng mga panganib na nakatuon sa itaas sa patuloy na mataas na pag-ugong.
IEA at OPEC: Dalawang Pananaw sa Balanseng Pandaigdigang Merkado ng Langis
Ang ulat ng IEA noong Biyernes ay naging pinaka mahigpit mula nang magsimula ang labanan. Inaasahan ng ahensya ang pagbaba ng pandaigdigang demand para sa langis ng 2.5 milyon bariles/araw sa 2026 — ang pinakamalaking average na pagbaba mula noong pandemya noong 2020 — at pagbaba ng pandaigdigang supply ng 5.7 milyon bariles/araw, o humigit-kumulang 6% hanggang 2025. Ang pandaigdigang imbakan noong Agosto ay bumaba sa rekord na mga antas — ng 3.1 milyon bariles/araw, at ang pandaigdigang sistema ng pag-refine ng langis, sa saloobin ng ahensya, ay "tumutok sa limitasyon". Ang pagbabalik sa sobrang supply ay naantala hanggang 2027.
Ang OPEC noong Huwebes ay ikalimang buwan na bumaba ang pagtataya ng pagtaas ng demand sa 2026 — sa 380,000 bariles/araw na may kabuuang consumption na 105.84 milyon bariles/araw — ngunit hindi katulad ng IEA ay hindi ito nakakakita ng tiyak na pagbaba. Para sa 2027, ang kartel, sa kabaligtaran, ay itinaas ang forecast: pagtaas ng 2.36 milyon bariles/araw sa 108.19 milyon bariles/araw, pangunahing dahil sa China, India, at natitirang Asya. Ang agwat sa pagitan ng dalawang institusyon — higit sa 2.8 milyon bariles/araw para sa kasalukuyang taon — ay isang pagsasalamin ng antas ng kawalang-katiyakan kung saan nagtatrabaho ang mga kumpanya ng langis at mga mangangalakal.
Mga Produkto ng Langis at mga RNP: Diesel bilang Pinakamakikitid na Sektor ng Pandaigdigang Enerhiya
Ang merkado ng mga produktong langis ay mas mabilis ang pagtaas kaysa sa hilaw na langis. Ang average retail price ng diesel sa U.S. ay unang umabot sa higit sa $6 kada galon, at ang crack spreads para sa mga average distillates ay nananatiling nasa multi-year highs. Ang mga dahilan ay ang doble ng mga pag-atake sa pandaigdigang pag-refine:
- mga paghihigpit sa pag-export ng hilaw na materyal mula sa Persian Gulf at ang pagtigil ng mga RNP sa Jazan na may kapasidad na 400,000 bariles/araw matapos ang mga pag-atake mula sa Yemen;
- ang kampanya ng Ukraine ng mga pag-atake sa mga RNP ng Russia — higit sa 70 na pag-atake mula noong simula ng 2026, ang pag-refine sa Russia ay bumagsak sa pinakamababa sa loob ng dalawang dekada.
Pinalawig ng Russia ang pagbabawal sa pag-export ng diesel hanggang Setyembre 30 (tinalakay ang muling pagpapalawig hanggang sa katapusan ng taon), ang pagbabawal sa pag-export ng gasolina ay nananatiling hanggang Enero 31, 2027, at ng jet fuel — hanggang sa katapusan ng Nobyembre. Ang Moscow ay unang nagbigay-import ng fuel sa loob ng mga dekada at nakipag-ayos sa pag-refine ng langis sa isang pribadong RNP sa Kazakhstan. Ang China, sa kanyang bahagi, mula Setyembre 12 ay itataas ang retail price caps ng gasolina at diesel ng 260 at 250 yuan bawat tonelada ayon sa pagkakasunod — isang senyales na ang price shock ay narating na rin ang mga regulated markets sa Asya.
Gas at LNG: Pumasok ang Europa sa Taglamig na may TTF na higit sa €80 at mga imbakan sa 67%
Ang European benchmark na TTF noong Biyernes ay bumaba sa €80.75 bawat MWh (bumaba ng 1.6%), nananatili sa pinakamataas mula noong Disyembre 2022. Sa nakaraang buwan, ang presyo ay tumaas ng 32%, sa nakaraang taon — ng 147%. Ang blockading ng Hormuz ay nagputol ng humigit-kumulang 20% ng pandaigdigang daloy ng LNG, lalo na mula sa Qatar, at ang mga European storage facilities ay puno lamang ng halos 67% kumpara sa seasonal average na higit sa 80%. Ang QatarEnergy ay nananatili sa layunin ng pagbawi ng 50% ng kapasidad sa loob ng isang buwan matapos ang normalisasyon ng nabigasyon, ngunit nang walang ligtas na daan para sa mga tanker, ito ay nananatiling isang pahayag. Sa ganitong konteksto, dalawang kinatawan ng ECB noong Biyernes ay nagpalawat ng karagdagang pagtataas ng rates, kung ang energy inflation ay patuloy na kumalat sa iba pang presyo sa eurozone — isang salik na naglilimita sa spekulatibong demand para sa mga hilaw na materyales.
Karbon: Labindalawang Linggong Mataas sa Gitna ng Paglipat mula sa Gas
Ang thermal coal sa Newcastle noong Setyembre 10 ay nakipagkalakalan sa humigit-kumulang $148 bawat tonelada — ang pinakamataas sa loob ng labindalawang linggo, pagtaas ng 14.5% sa loob ng isang buwan at halos 47% sa loob ng isang taon. Ang kakulangan ng LNG ay pinapabilis ang coal generation sa Northeast Asia at bahagi ng Europa, at ang pandaigdigang pagkonsumo ng kuryente, na pinapagana ng mga data centers at air conditioning, ay nagpapabagal sa pag-aalis ng karbon. Ang paradox ng sandali: opisyal na inanunsyo ng China na ang solar energy ay sa kauna-unahang pagkakataon ay nalampasan ang karbon sa installed capacity, ngunit sa aktwal na produksyon, ang karbon ay nananatiling pinakamalaking pinagkukunan ng kuryente sa mundo.
Enerhiya at Rénerables: Estruktural na Trend Laban sa Maikling Termino na Kaguluhan
Ang energy transition ay nananatiling nag-iisang mahuhulaan na direksyon sa sektor. Ang China ang nangunguna sa mga pamumuhunan, patents, at exports ng clean technology, ang India ay nagtatayo ng mga renewable capacity nang mas mabilis kaysa sa kakayahan nitong gamitin ang mga ito, at ang Europa ay may labis na solar at wind generation sa isang kakulangan ng energy storage na humahantong sa mga negatibong presyo ng kuryente sa mga daytime hours. Bawat euro na pagtaas ng TTF ay nagpapataas ng ekonomiya ng battery storage, network investments, at long-term contracts para sa "green" energy. Ang sector ng korporasyon ay nagbabago ng mga portfolio: ang Shell ay nagbenta ng isang gas power plant sa U.S. para sa $715 milyon, habang ang Enbridge ay bumibili ng pipeline business ng Tallgrass sa halagang $2.55 bilyon, na nagbibigay-diin sa infrastruktura para sa pagtransport ng langis.
Logistics at Freight: Ang mga Tankers bilang Bagong Pagsisikip
Kahit na may mga pisikal na sukat, ang pag-export ng langis mula sa Gulf ay dumadanas ng kakulangan ng mga barko. Ang charter rate ng VLCC mula sa Gitnang Silangan — Tsina ay umabot sa record na halos $800,000 sa isang araw, habang ang transportasyon mula sa Gulf ng Mexico sa Asya ay nagkakahalaga ng $29.5 milyon bawat biyahe hindi kasama ang mga panganib ng militar. Ang pag-redirect ng mga Saudi cargo sa pamamagitan ng Red Sea at Mediterranean ay nagtatagal sa biyahe ng 30 na araw at naglalagay ng limitasyon sa fleet, na nagpapalubha sa kakulangan ng tonnage para sa lahat ng mga exporter.
Ano ang Dapat Panuorin ng mga Kalahok sa Pamilihan ng Enerhiya sa Weekend
- anumang pagkumpirma o pagtanggi ng pansamantalang kasunduan sa paglalayag sa Hormuz Strait at ang tugon ng Tehran.
- ang mga pahayag ng koalisyon sa Yemen pagkatapos ng pagkuha ng Mocha at ang kondisyon ng terminals sa Yanbu — ang huling pangunahing alternatibong daan para sa langis ng Saudi.
- ang dynamics ng pag-inject sa mga European storage at ang spread ng JKM–TTF bilang indicator ng kumpetisyon para sa spot LNG.
- ang mga senyales mula sa FRS at ECB: ang mas mahigpit na retorika ay maaaring bumawasan ng commodity rally hindi alintana ang geopolitical situation.
- mga desisyon ng mga Russian regulators ukol sa mga limitasyon sa pag-export at pag-import ng fuel bago ang pagsisimula ng heating season.
Mga Konklusyon at Panganib para sa mga Mamumuhunan at mga Kumpanya sa Enerhiya
- Langis. Ang antas na $100 ay nanatiling suportado; ang diplomatikong breakthrough sa Hormuz ay maaring mabilis na magbigay-daan sa Brent sa $85–90, habang ang mga bagong pag-atake sa mga barko ay nagbubukas ng daan patungong $115–120.
- Mga Produkto ng Langis at mga RNP. Ang mga average na distillates ay nananatiling pinaka-limited na segment; ang margin ng mga refiners na hindi nasa zone ng arm conflict ay nasa historical highs, ang retail prices ay nagiging sanhi ng political pressure mula sa U.S. hanggang China.
- Gas. Ang Europa ay pumapasok sa heating season na may istorikal na kakulangan ng imbakan; TTF na higit sa €90–100 sa malamig na taglamig — pangunahing senaryo, hindi stress scenario.
- Karbon. Ang pinataas na demand sa Asya at Europa ay mananatili sa hindi bababa sa hanggang sa maibalik ang Qatar LNG.
- Rénerables at Kuryente. Ang pagdaloy ng kapital patungo sa solar at wind generation, storage, at networks ay bumibilis, ngunit ang kasalukuyang katatagan ng energy systems ay patuloy na nakadepende sa gas at karbon.
Ang resulta ng linggo para sa pandaigdigang langis at enerhiya: ang merkado ay nagtamo ng pahiwatig ng diplomatikong solusyon mula sa hinaharap na sitwasyon, ngunit ang mga pisikal na senyales — mula sa record na diesel hanggang sa pinakamababa mula noong 1990 na produksyon ng Saudi — ay nagsasaad na ang kakulangan ay magsusustento sa presyo ng langis, gas, at kuryente sa loob ng maraming linggo pa. Mahalaga sa mga kalahok sa merkado ng enerhiya ang senaryo ng pagpaplano, diversifikasyon ng logistika, at disiplina sa hedging.