- mga pag-atake sa mga tanker sa Hormuz Strait;
- kasunduan ng Russia at USA para sa mga supply ng diesel fuel;
- kapalaran ng mga atake sa imprastruktura ng mga refinery matapos ang pagkasira ng "energetic ceasefire".
Pamilihan ng langis: Brent sa $104 sa gitna ng inaasahang pagluwag ng mga parusa laban sa "shadow fleet"
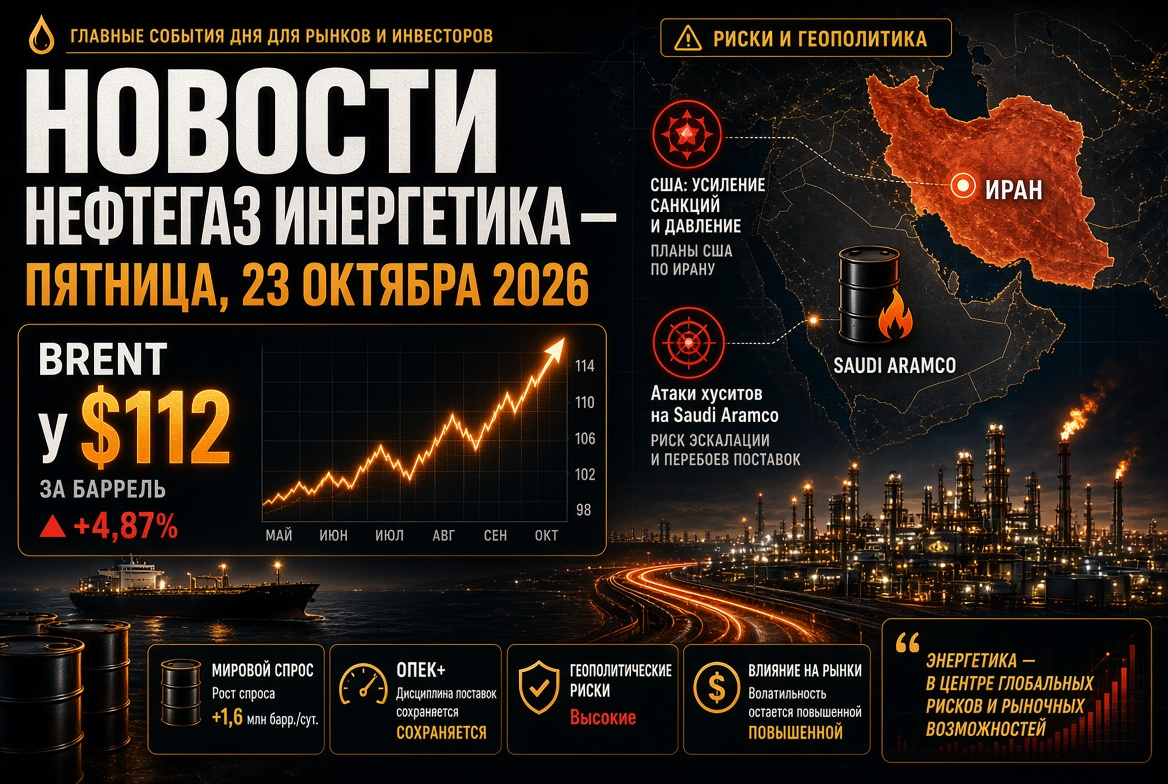
Noong Huwebes, bumaba ang presyo ng langis ng mga 2%. Ang December futures para sa Brent ay bumaba sa paligid ng $103.5–104 bawat bariles mula sa pagsasara ng Miyerkules sa $106.06. Ang November WTI ay nagkakalakal sa paligid ng $94–95. Ang mga balita ukol sa pag-iisip ng administrasyon ng USA na magluwag ng mga parusa laban sa mga sasakyang "shadow fleet" ay nagdulot ng presyon sa mga presyo. Ang layunin ng Washington ay mabawasan ang mga record freight rates at pabilisin ang pag-export ng langis mula sa Persian Gulf.
Ang pangunahing suporta para sa merkado ng langis ay nananatiling:
- Ang mga imbentaryo sa USA ay bumababa. Ayon sa American Petroleum Institute, ang mga komersyal na imbentaryo ay bumaba ng 11.1 milyong bariles sa linggong nagtatapos noong Oktubre 9.
- Ang mga presyo ay nananatiling mataas sa taunang pagsusuri. Ang Brent ay halos 70% na mas mahal kumpara sa nakaraang taon. Ang taunang pinakamataas na presyo na $120.88 ay naitala noong Abril 30.
- Ang spread na Brent–WTI ay lumawak. Ang pagkakaiba ay higit sa $9 bawat bariles, na nagrereplekta ng risk premium sa mga maritime routes.
Hormuz Strait: ang pinaka-panganib na phase para sa shipping mula nang magsimula ang digmaan
Ang Oktubre ay naging isa sa pinaka-napinsalang buwan para sa tanker fleet mula noong simula ng salungatan sa Iran noong katapusan ng Pebrero. Sa linggong ito, dalawa sa mga sasakyang-dagat ang lumubog, kasama ang Singaporean container ship na GFS Pride. Mula sa simula ng linggo, hindi bababa sa siyam na pag-atake ang naitalang malapit sa strait. Ang mga tanker ng langis, LNG, at liquefied petroleum gas ay pangunahing pinapuntirya.
- Noong Setyembre, ang export ng crude oil mula sa Gitnang Silangan ay bumalik sa halos pre-war level. Ito ay naging posible sa pamamagitan ng mga nocturnal passage ng mga tanker na nasa ilalim ng convoy ng US Navy na may mga naka-off na transponders.
- Ang Iran ay nagpapaigting ng presyon upang maibalik ang kontrol sa mga daloy. Sa ilang mga araw, ang mga passage sa strait ay bumaba ng kalahati o higit pa.
- Para sa mga insurer at chartering companies, ito ay nangangahulugan ng pagpapanatili ng mga record rates at military surcharges.
OPEC+: ang mga quota ay na-freeze, ang aktwal na produksyon ay mas mababa sa mga target
Sa pagpupulong noong Oktubre 4, ang pitong pangunahing kalahok ng OPEC+ ay nanatili na hindi nagbago ang mga quota para sa Nobyembre. Kasama sa grupo ang Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman. Ang mga target level ay nasa paligid ng 10.5 milyong bariles bawat araw para sa Saudi Arabia, 9.9 milyon para sa Russia at 4.4 milyon para sa Iraq.
- Ang aktwal na produksyon ng core alliance noong Agosto ay umabot sa humigit-kumulang 25 milyong bariles bawat araw. Ito ay halos 5 milyong bariles bawat araw na mas mababa sa pre-war level.
- Mayroon pang humigit-kumulang 2 milyong bariles bawat araw na cuts na nananatili.
- Ang sekretaryo ay nagtatapos ng audit sa maximum capacity, kung saan ang mga base level ay kalkulahin para sa 2027.
- Ang susunod na pagpupulong ay naka-schedule sa Nobyembre 1.
Ulat ng IEA: ang kakulangan ng langis at diesel ay mananatili hanggang 2027
Ang ulat ng International Energy Agency para sa Oktubre ay nagpapatunay na ang balanse ng pandaigdigang merkado ng langis ay nananatiling deficit.
- Ang pandaigdigang demand para sa langis sa 2026 ay bababa ng 2.6 milyong bariles bawat araw, hanggang 102.4 milyon.
- Ang supply sa isang taon ay bababa ng 5.8 milyong bariles bawat araw.
- Ang hula ng muling pagbangon ng demand sa 2027 ay ibinaba mula 2.6 hanggang 2 milyong bariles bawat araw.
- Ang loading ng mga refinery noong Oktubre ay babagsak sa seasonal minimum na 81.3 milyong bariles bawat araw. Sa katapusan ng taon, inaasahang tataas ito sa 84.6 milyong bariles.
Ang pangunahing panganib para sa mga refinery at fuel companies ay ang mga middle distillates. Ayon sa ahensya, ang pandaigdigang export ng diesel ay bumaba ng humigit-kumulang 700,000 bariles bawat araw. Ang tensyon sa merkado ng gasoil ay magpapatuloy hanggang 2027.
Diesel deal ng Russia at USA: bagong daloy ng petrolyo
Ang pangunahing tema sa merkado ng mga petrolyo ay ang kasunduan sa pagitan ng mga pangulo ng USA at Russia noong Oktubre 9 para sa mga supply ng Russian diesel sa pamilihan ng Amerika at pandaigdigang pamilihan. Ang US Treasury ay nagbigay ng pansamantalang lisensya para sa mga transaksyon sa Russian diesel hanggang Abril 7, 2027.
- Mga volume: 300,000 tonelada sa Oktubre, 500,000 tonelada sa Nobyembre, 1 milyong tonelada sa Disyembre. Sa hinaharap, posible ang hanggang 3 milyong tonelada bawat buwan.
- Regulasyon sa Russia: ang mga paghihigpit sa export ng diesel ay pinawalang-bisa ng maaga. Ang pagbabawal sa export ng gasolina ay mananatili hanggang Enero 31, 2027. Pinag-uusapan din ng gobyerno ang mga paghihigpit sa export ng LPG.
- Mekanismo ng supply: Ayon kay Alexander Novak, ang mga ministeryo ng enerhiya ng dalawang bansa ay nagkakasundo sa kontrata at mga mekanismo ng supply na isinasaalang-alang ang mga parusa laban sa mga pangunahing kumpanya ng langis ng RF.
- Reaction ng merkado: ang diesel futures sa USA ay bumaba ng humigit-kumulang 5%. Sa Europa, ang epekto ay panandalian lamang, dahil ang mga volume ay hindi maihahambing sa kakulangan dulot ng krisis sa Persian Gulf.
Refineries at "energetic ceasefire": natapos ang pahinga
Ang inihayag na "energetic ceasefire" sa pagitan ng Russia at Ukraine noong Oktubre 11 ay talagang nagkaproblema. Itinigil ng Kyiv ang mga atake sa mga refinery ng Russia sa loob ng tatlong araw. Pagkatapos, inakusahan ng Ukraine ang Moscow ng malawakang atake sa kanilang sistema ng enerhiya at inihayag ang pagpapatuloy ng mga atake. Noong Setyembre lamang, 12 malalaking Russian refineries ang tinamaan. Ang mga kapasidad na tumigil o nagtatrabaho sa nabawasan na loading ay umabot sa halos isang-kapat ng Russian processing. Para sa mga exporters ng mga petrolyo, ito ay isang pangunahing panganib: ang mga volume ng diesel deal ay direkta nang nakadepende sa kondisyon ng mga refinery.
Gas at LNG: Europa ay pumapasok sa taglamig na may kakulangan ng imbentaryo
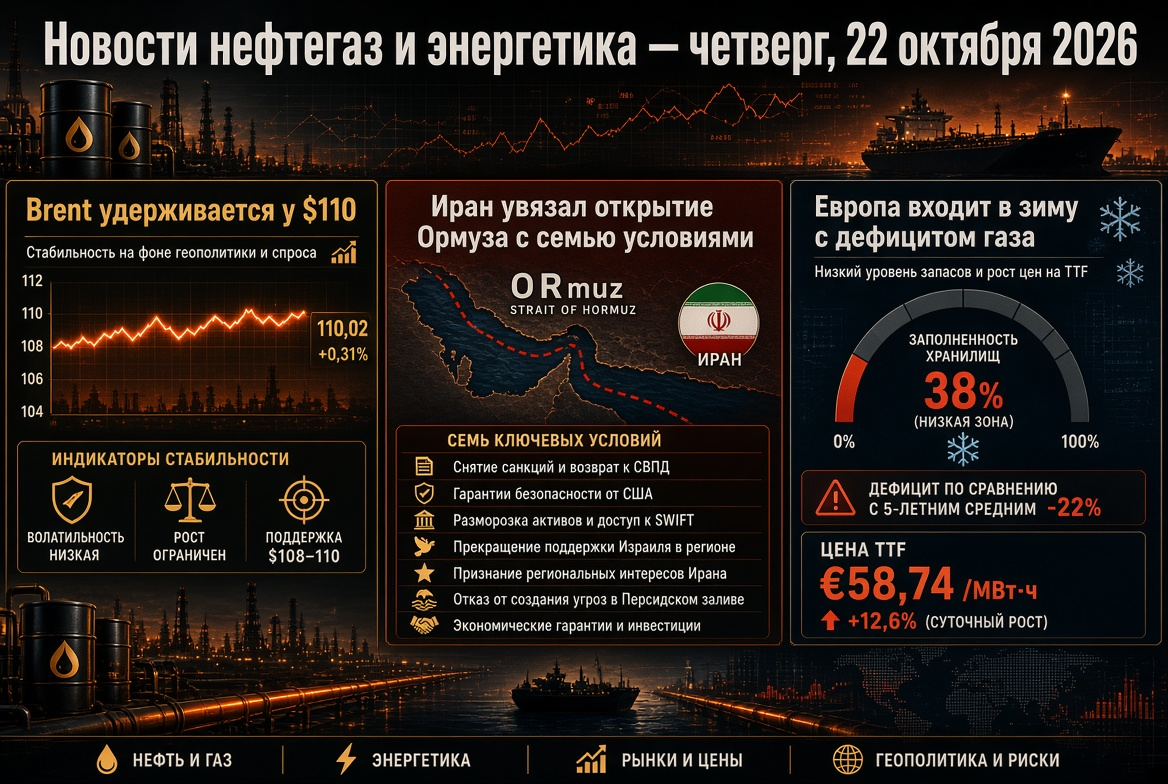
Ang merkado ng gas sa Europa ay nananatiling nasa ilalim ng presyon. Ang mga futures na TTF ay nagkakalakal sa paligid ng €85–87 bawat MWh, na pinakamataas mula noong Disyembre 2022 at halos tatlong beses na mas mataas kaysa sa antas ng nakaraang taon.
- Ang mga underground storage sa EU ay puno ng humigit-kumulang 73–74% na may limang taong norm na halos 89%.
- Tinanggal ng Brussels ang target na pag-fill ng storage mula 90% hanggang 80%.
- Ang mga supply ng Qatari LNG sa Europa ay halos wala. Ang Asian indicator na JKM ay higit sa $25 bawat MMBtu, at ang Europa ay nakikipagkumpetensya sa Asya para sa bawat batch.
- May ilang analysts pa ring umaasa sa isang correction. Ang base forecast ng Citi para sa IV quarter ay €56 bawat MWh.
Coal, electricity at RE: dalawang pole ng seguridad sa enerhiya
Ang mahal na LNG ay nagbabalik sa coal sa energy balance ng Asia. Ang presyo ng thermal coal sa Newcastle ay nananatiling nasa paligid ng $150 bawat tonelada. Sa simula ng Oktubre, umabot ito ng $152.20, ang pinakamataas mula noong Oktubre 2024, at tumaas ng humigit-kumulang 45% sa taon-taon.
Kasabay nito, ang paglago ng renewable energy ay bumibilis:
- Sa Australia, ang rooftop solar plants noong Oktubre 11 ay nag-set ng record sa generation na 17.5 GW, at ang bahagi ng solar sa consumption ay umabot sa 72%;
- Ang volume ng mga proyekto ng RE sa Australia na may tinanggap na investment decision sa 2026 ay lumampas na sa 5 GW, na isang taonang record;
- Sa Europa, ang mga energy companies ay nagsasama ng solar generation sa storage upang mabawasan ang pag-depende sa gas sa peak hours;
- SAS na ang IEA ay magpapakita ng ulat na Renewables 2026 na may mga na-update na forecast ng capacity additions noong Oktubre 29.
Ano ang mahalaga sa mga investor ng T&EC sa Oktubre 16
- Hormuz Strait. Ang mga bagong insidente ay maaaring mabilis na bumalik sa Brent sa $107–110 bawat bariles.
- Mga parusa laban sa "shadow fleet". Ang opisyal na desisyon ng USA ay maaaring magpababa ng freight at magdulot ng pressure sa mga presyo ng langis.
- Unang supply ng Russian diesel. Ito ay magiging isang pandaigdigang indicator para sa crack spreads at refining margins.
- Corporate agenda. Ang "Gazprom Neft" ay maglalabas ng yuan denominated bonds sa rate na 8.3% sa Oktubre 16. Ang mga share ng "Sovcomflot" ay nag-react sa mga signal ng pagluwag ng mga parusa.
- Political calendar. Bago ang mga midterm elections sa Kongreso ng USA noong Nobyembre 3, ang Washington ay magsisikap na pababain ang mga presyo ng fuel.
Buod ng linggo: ang pandaigdigang merkado ng langis, gas at mga produkto ng langis ay nananatiling merkado ng nagbebenta. Ang geopolitical premium, kakulangan ng diesel at mababang imbentaryo ng gas sa Europa ay sumusuporta sa mga presyo. Ang pagluwag ng mga parusa at bagong mga logistikong scheme ay bahagyang nag-aalis ng tensyon. Para sa mga kalahok sa merkado, ang napakahalagang tool ay nananatiling mahusay na pamamahala ng panganib.