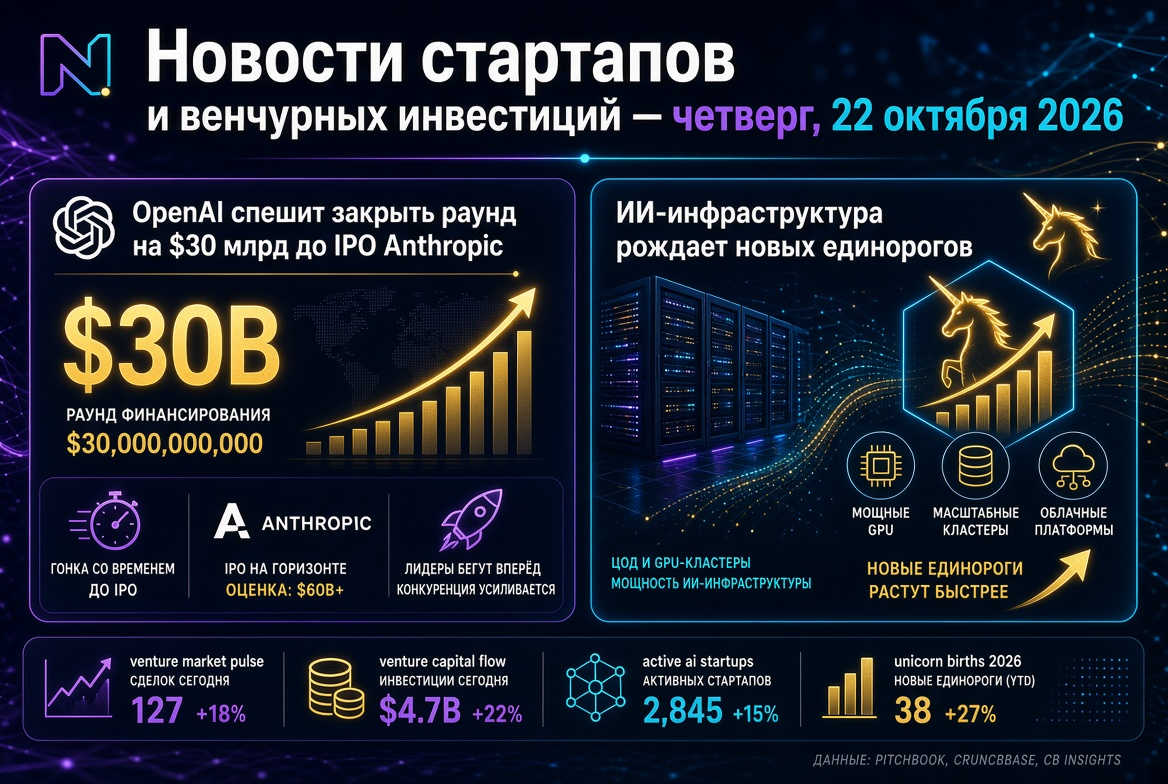
Pamilihan ng Binyag sa Gitnang Oktubre 2026: Mga Rekord na Dami ng Kapital, Mataas na Konsentrasyon sa AI, mga Pinakamalaking Round ng Linggo, Paghahanda ng IPO at mga Senyales para sa mga Pondo at mga Mamumuhunan
Ang mga pamumuhunan sa Binyag sa 2026 ay patungo sa isang makasaysayang rekord, subalit ang pamilihan ay nagiging mas hindi pantay. Ang kapital ay nakatuon sa isang maliit na grupo ng mga kumpanya na nauugnay sa artipisyal na katalinuhan. Ang nakaraang linggo ay nagpapatunay nito: ang pinakamalaking mga round ay nakatanggap ng cloud AI infrastructure, fintech na may AI products, at mga developer ng AI agents. Kasabay nito, tinalakay ng pamilihan ang kalidad ng kita ng mga AI startup at ang tibay ng impraestruktura na itinatag sa utang na pananalapi. Narito ang mga pangunahing kaganapan para sa mga mamumuhunan sa Binyag at mga pondo.
Macro-pagtingin: Isang Rekord na Taon sa Kabila ng Pagbaba sa Quarterly Dynamika
Ayon sa datos ng Crunchbase, sa III quarter ng 2026, ang kabuuang mga pamumuhunan sa Binyag sa buong mundo ay umabot sa $159 bilyon. Nakakuha ng pondo ang humigit-kumulang 6,000 startups. Ang quarterly volume ay bumaba ng 25% kumpara sa II quarter ($212 bilyon), ngunit tumaas ng 53% taon-taon. Sa loob ng siyam na buwan, nakakuha ang mga startup ng $679 bilyon, na pinakamataas para sa parehong panahon sa kasaysayan ng pagmamasid.
- Bahagi ng AI: $102 bilyon, o 64% ng pandaigdigang kapital ng Binyag sa quarter.
- Megalok: 27 mga kumpanya ang nakakuha ng mga round mula $1 bilyon. Ito ay isang ganap na rekord: sa II quarter, 16 na kumpanya ang nandoon, sa I quarter naman ay 14.
- Geograpiya: Para sa mga startup sa US ay umabot ang pondo sa $91 bilyon (57%), habang ang Bay Area ng San Francisco ay kumakatawan sa 24% ng pandaigdigang volume.
- Yugto: Late rounds — $105 bilyon (+73% taon-taon), maagang rounds — $40.6 bilyon (+25%).
Ang estadistika ng Amerika mula sa PitchBook at NVCA ay nagpapakita rin ng parehong trend. Mula Enero hanggang Setyembre, ang halaga ng mga transaksyon sa Binyag sa US ay umabot sa $515.8 bilyon, kung saan 82.7% ay napunta sa mga kumpanya sa larangan ng AI. Bukod dito, humigit-kumulang 90% ng mga pondo ay napunta sa mga round na higit sa $50 milyon. Para sa mga startup na hindi nasa AI, halos walang pinalawak na pagkakataon sa pag-access sa pondo ang naibibigay ng merkado.
Pangunahing Paksa ng Linggo: AI Infrastructure Ay Nakakakuha ng Megarounds
Ang pinaka-kapansin-pansing transaksyon ng linggo ay ang Series D round ng cloud platform na Modal sa California na umabot sa $750 milyon sa pagtatasa na $15.75 bilyon post-money. Pinangunahan ng Accel ang round, kasama ang Kleiner Perkins, Menlo Ventures, General Catalyst, Redpoint, Lux Capital at iba pa. Inanunsyo ng kumpanya na ang kanilang taunang kita ay lumagpas sa $1 bilyon, at ang paggamit ng platform ay tumaas ng tatlo mula noong Mayo.
Hindi lamang ang mga computing ang pinopondohan ng mga mamumuhunan, kundi pati ang mga kaugnay na bahagi ng AI infrastructure:
- Salience Labs (Oxford) ay nakakuha ng $125 milyon sa Series B round sa pangunguna ng Bullhound Capital kasama ang AMD Ventures at Intel Capital. Ang kumpanya ay nag-dedevelop ng mga optical switches para sa GPU clusters.
- Skeleton Technologies (Estonia) ay nakakuha ng mga strategic investment sa pangunguna ng Siemens, ayon sa Bloomberg — higit sa $100 milyon. Ang kumpanya ay naging “unicorn” at nagtatayo ng pasilidad sa US para sa supercapacitors para sa mga data center.
- Labelbox ay nag-anunsyo ng Series E financing na higit sa $100 milyon, kabilang ang credit line. Ang mga pondo ay gagamitin para sa reinforcement learning at mga corporate AI agents.
- Tamr ay nakakuha ng $21 milyon sa growth-investments mula sa Volition Capital para sa pamamahala ng corporate data para sa mga AI system.
Ang pampublikong merkado sa kabilang banda ay nagpapadala ng isang babalang senyales. Noong Oktubre 14, ang mga stock ng AI cloud na CoreWeave ay biglang bumagsak na naglalaman ng mga alalahanin tungkol sa gastos ng pautang at tibay ng infrastructure na pinalawak sa utang. Para sa mga pondo sa Binyag, ito ay isang argumento upang paghiwalayin ang mga kumpanya na may napatunayan na demand mula sa mga proyekto na ang kita ay nakadepende sa hinaharap na kakayahan.
Fintech: Ramp Taas ng Halaga ng $16 Bilyon sa Loob ng Apat na Buwan
Ayon sa Bloomberg, ang fintech platform na Ramp ay nakakuha ng humigit-kumulang $1.85 bilyon sa pagtatasa na humigit-kumulang $60 bilyon bago ang mga pamumuhunan. Pinangunahan ng Dragoneer at Thrive Capital ang round, habang ang malaking tseke ay inisyu ng Founders Fund. Noong Hunyo, ang kumpanya ay nakakuha ng $750 milyon sa isang pagtatasa na $44 bilyon. Ang Ramp ay nagsisilbi ng higit sa 70,000 mga kumpanya, at ang taunang kita nito, ayon sa Bloomberg, ay lumampas na sa $1.5 bilyon noong tag-init. Wala pang komentar ang kumpanya sa round na ito.
Ang transaksyon na ito ay nagtatampok ng konsolidasyon sa sektor ng pangangasiwa ng corporate expenses. Ang pinakamalapit na kakompetensya ng Ramp, ang kumpanya ng Brex, ay nakapaglipat ng kontrol sa Capital One sa taong ito. Ang Ramp ay nagdadagdag ng AI component sa mga produkto, at ito ay tuwirang sumusuporta sa kanilang pagtatasa.
AI Agents at Geopolitics: Manus Nakakuha ng Higit sa $500 Milyon
Ang Butterfly Effect, ang magulang na kumpanya ng developer ng AI agents na Manus, ay nakatapos ng round na higit sa $500 milyon. Kasama sa mga co-investors ang Boyu Capital at IDG Capital, kasama ang Tencent, HSG at ZhenFund. Ito ang unang financing pagkatapos na pilitin ng Beijing ang Meta na kanselahin ang deal sa pagbili ng Manus na higit sa $2 bilyon. Ang pagtatasa ay hindi inihayag, bagamat dati nang naiulat ang mga negosasyon sa antas na $4 bilyon.
Ang kaso ng Manus ay nagpapakita na ang regulatory risk sa mga transaksyon ng AI sa pandaigdigang gawain ay naging isang hiwalay na artikulo ng due diligence. Kailangan isaalang-alang ng mga mamumuhunan hindi lamang ang teknolohiya kundi pati na rin ang hurisdiksyon, estruktura ng kapital at posibilidad ng exit sa pamamagitan ng strategic sale.
Deep Tech, Biotech at Depensa: Kapital para sa Mahahabang Ciclo
Bukod sa AI, ang mga pondo ng Binyag ay patuloy na nagpopondo ng mga kapital-nag-aatang na teknolohiya na may mahabang panahon ng pagbawi:
- OMass Therapeutics (Oxford) ay nakakuha ng $310 milyon sa oversubscribed na Series C round. Pinangunahan ang round ng Bain Capital Life Sciences, Forbion at Novo Holdings. Ang mga pondo ay gagamitin para sa mga klinikal na pagsasaliksik ng mga gamot para sa endocrinology at immunology.
- Oratomic ay nakatapos ng Series B round na nagkakahalaga ng $475 milyon para sa pagbuo ng fault-tolerant quantum computers.
- Sabi ay nakakuha ng $50 milyon sa seed stage sa pangunguna ng Khosla Ventures. Ang kumpanya ay nag-de-develop ng wearable interface na "utak — AI".
- Fortastra ay nakakuha ng $30 milyon sa Series A round para sa maneuverable spacecraft na nagpoprotekta ng orbital infrastructure.
- Tessolve Semiconductor (India) ay nakakuha ng $75 milyon mula sa Vector Line Capital para sa pandaigdigang pagpapalawak sa pamamagitan ng acquisitions.
Mga Pondo at LP: OrbiMed Nakakuha ng $3 Bilyon
Ang aspeto ng financing ay nananatiling aktibo. Ang specialized healthcare investor na OrbiMed ay nag-anunsyo ng pagkolekta ng $3 bilyon sa dalawang pondo. Ang OrbiMed Private Investments X ay nakakuha ng higit sa $1.9 bilyon para sa mga transaksyong Binyag sa life sciences sa US at Europa. Ang OrbiMed Asia Partners VI ay nakakalap ng higit sa $1 bilyon para sa growth at venture investments sa Asya. Sa US, ayon sa PitchBook–NVCA, ang mga bagong fund managers ay nakatakdang magsara ng 81 unang pondo na nagkakahalaga ng $4.9 bilyon mula noong simula ng taon. Patuloy na nakatuon ang pagkuha ng LP sa mga malalaki at napatunayang team.
IPO-window: DayOne ay Nag-file ng Application, Anthropic ay Nagbibigay-linaw sa mga Timeline
Ang merkado ng mga public offerings ay nananatiling pangunahing channel ng pagbalik ng kapital para sa mga venture funds. Sa linggong ito:
- Ang Singapore-based AI data center operator DayOne Data Centers ay nag-file ng IPO application sa Nasdaq na may ticker na DODC. Ang mga underwriters ay kinabibilangan ng Morgan Stanley, J.P. Morgan, BofA Securities at Citigroup.
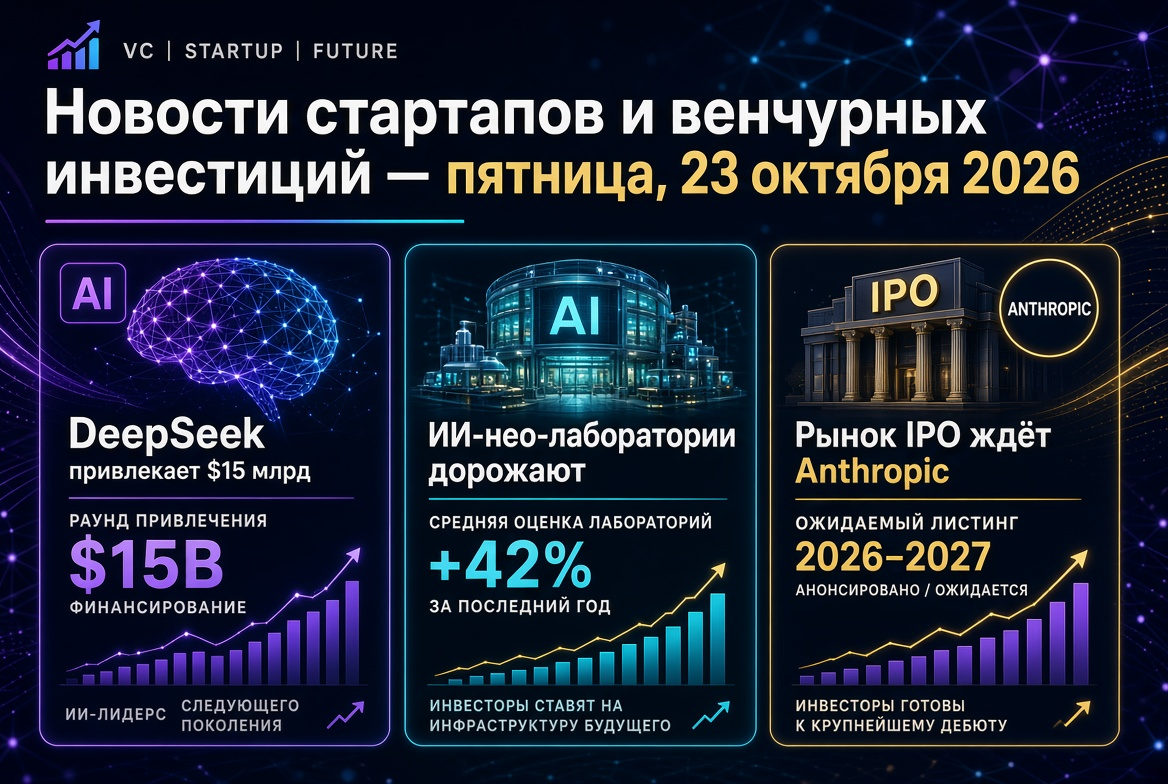
- Ayon sa mga ulat ng media, ang Anthropic ay maaaring magsimula ng roadshow sa linggo ng Nobyembre 9, mga isang buwan mamaya kaysa sa unang plano. Ang inaasahang halaga ay $1.8–2 trilyon. Ang kumpanya ay hindi opisyal na nakumpirma ang mga timeline.
- Ang halimbawa ng SpaceX, ang pinakamalaking IPO sa kasaysayan (Hunyo 2026, pagtatasa ng $1.77 trilyon), ay nagpapaalala ng volatility pagkatapos ng paglabas. Ayon sa mga report, sa katapusan ng Hulyo, ang mga stock ng kumpanya ay nawalan ng halos kalahati mula sa tuktok.
Russia at CIS: Ang Pamilihan ay Umaikli, Fokus sa mga Strategic Investor
Ang pamilihan ng Binyag sa Russia ay kumikilos laban sa pandaigdigang trend. Ayon sa ulat ng Moscow Venture Fund, sa unang kalahati ng 2026, ang mga mamumuhunan ay naglagay ng 4.6 bilyong rubles, halos 48% na mas mababa taon-taon. Ang pagkukulang ng kapital ay pinatindi ng mahigpit na monetary policy. Ang mga mamumuhunan ay nakatuon sa robotics, IT, at artipisyal na katalinuhan. Ang pangunahing scenario para sa exit ay pagbebenta ng bahagi sa isang strategic investor, sa halip na IPO. Inanunsyo ng Moscow Venture Fund ang paglalaan ng 250 milyong rubles para sa mga teknolohikal na kumpanya at umaasa ng humigit-kumulang 1 bilyong rubles na co-investments.
Mga Panganib at Konklusyon para sa mga Venture Investors
Itinuro ng tagapagtatag ng Social Capital na si Chamath Palihapitiya ang problema sa "kalidad ng kita" sa AI. Ipinapahiwatig niya na ang malaking bahagi ng mga kita ng mga AI companies ay nagmumula sa ibang AI startups, na mga nakadepende rin sa pondo ng Binyag. Para sa mga pondo, may ilang praktikal na konklusyon:
- Pagkakaiba ng run-rate mula sa ARR. Ang taunang kita sa infrastructure na may bayad ayon sa gamitin ay hindi katumbas ng contractually recurring revenue.
- Analisis ng estruktura ng deal. Ang headline amount ng round ay maaaring maglaman ng credit lines at secondary stock sales.
- Isaalang-alang ang konsentrasyon ng mga kliyente. Ang pagdepende sa mga AI companies na pinondohan ng venture capital ay lumilikha ng chain of mutual risks.
- Isama ang regulatory risk. Ang kaso ng Manus ay nagpapakita na ang exit sa pamamagitan ng pagbebenta ay maaaring hadlangan sa antas ng estado.
- Diversify lampas sa AI. Ang biotech, quantum technologies, defense at industrial deep tech ay nagbibigay ng alternatibong mga mapagkukunan ng kita.
Buod ng linggo: ang pandaigdigang pamilihan ng mga startup at pamumuhunan sa Binyag ay nananatiling mapagbigay, ngunit nagiging higit pang mapili. Ang kapital ay umaagos sa mga kumpanya na nagkokontrol ng infrastructure, data, at mga customer relationship na kinakailangan para sa komersyal ng AI. Para sa mga pondo, ang mga pangunahing criteria sa pagpili sa IV quarter ng 2026 ay nagiging kalidad ng kita, disiplina sa pagtatasa, at makatotohanang daan patungo sa exit.