Pangunahing impormasyon bago ang pagsisimula ng kalakalan sa Oktubre 22
- Langis: Brent — humigit-kumulang $110/barrel, WTI — humigit-kumulang $99/barrel; mula sa simula ng taon, ang langis ay tumaas nang humigit-kumulang 75%.
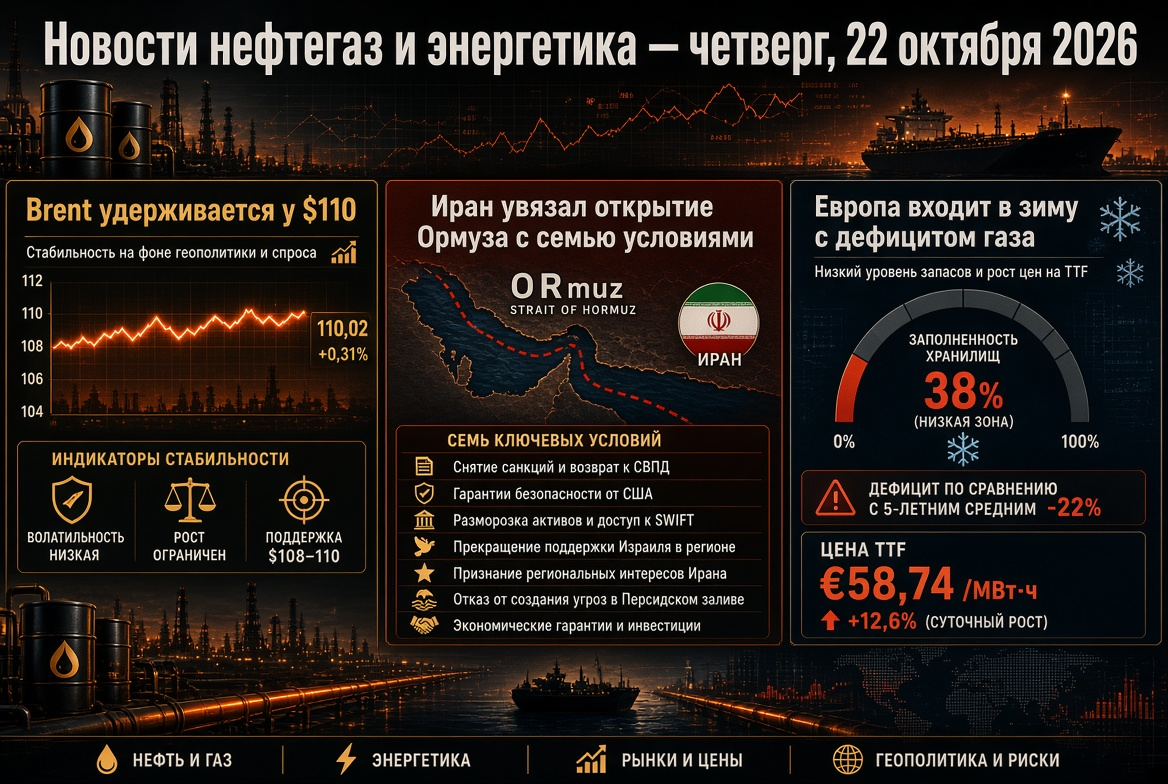
- Geopolitika: Inihayag ng Tehran na mananatiling sarado ang Hormuz Strait hanggang sa tumanggap ang Washington sa mga kondisyon ng Iran.
- Gas: TTF — humigit-kumulang €88/MWh, ang mga imbakan sa EU ay puno ng humigit-kumulang 74–75%.
- Imbakan: Ang estratehikong imbakan ng langis ng USA ay nasa pinakamababang antas mula pa noong 1982.
- Karbón: Newcastle — humigit-kumulang $150/ton, pinakamataas sa loob ng dalawa taon.
Merkado ng langis: Brent nasa limang buwang pinakamataas
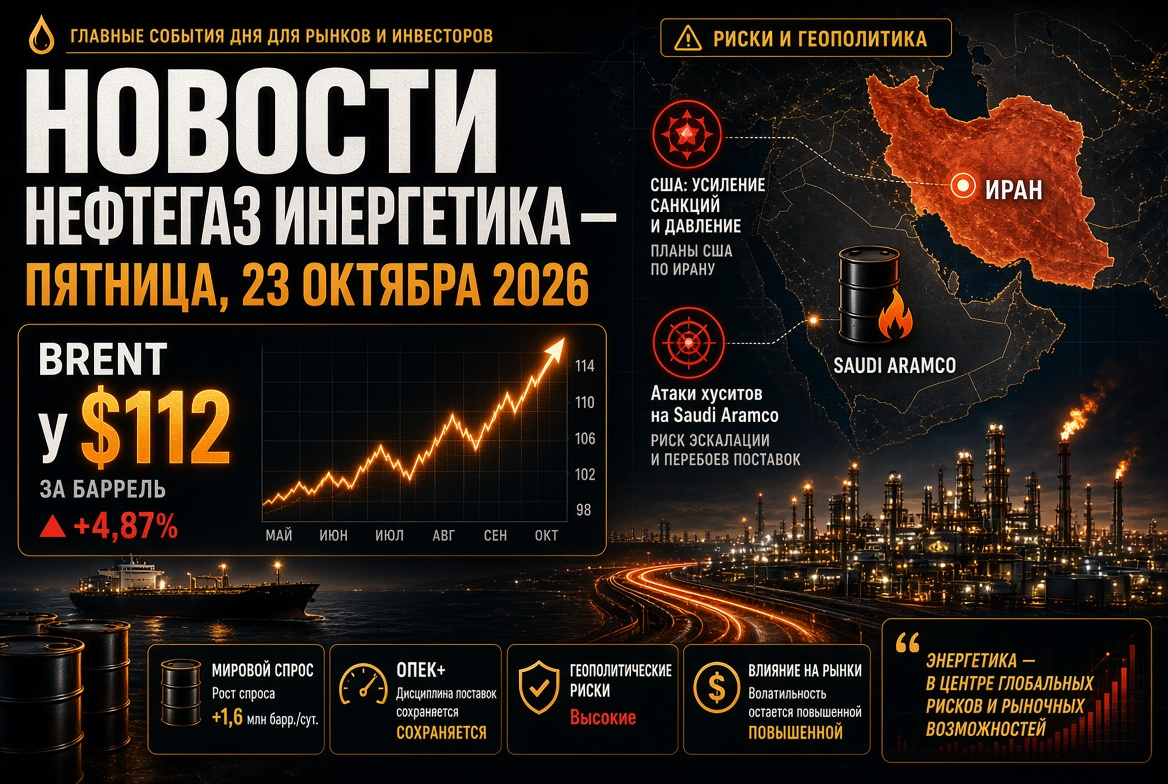
Nagkaroon ng isa sa pinakamataas na volatility ang mga presyo ng langis noong Oktubre. Noong Martes, ang Disyembre na kontrata ng Brent ay umikot sa loob ng mahigit $6: mula $105.95 hanggang $111.99 — pinakamataas mula noong kalagitnaan ng Mayo. Ang pagbaba ay na-trigger ng mga bulung-bulungan tungkol sa papalapit na kasunduan sa pagitan ng Estados Unidos at Iran, ngunit noong Miyerkules, ang presyo ng langis ay bumalik sa itaas ng $110 bawat baril.
May tatlong salik na nagbibigay suporta sa merkado:
- Pagbaba ng imbakan sa US. Nakakita ng pagbaba sa imbakan ng langis, gasolina, at distillates batay sa datos ng API. Isang linggo bago, iniulat ng EIA ang pagbaba ng mga komersyal na imbakan ng hilaw na langis ng 8.6 milyong bariles — hanggang 415.6 milyon, na humigit-kumulang 3% na mas mababa kaysa sa limang-taong average.
- Paghina sa pandaigdigang merkado. Ayon sa pagtataya ng EIA, ang pandaigdigang imbakan ng langis sa ikatlong kwarter ay bumaba sa average na 1.9 milyong bariles/day, at ang pagbawas ay magpapatuloy sa ikaapat na kwarter.
- Premyo para sa panganib. Ang mga atake sa mga sasakyang pandagat sa Golpo ng Oman ay nagpapanatili ng mataas na antas ng freight at insurance rates.
Hormuz Strait at digmaan ng tanker: ang diplomasya ay hindi umuusad
Ang krisis sa Hormuz Strait, na nagsimula noong Pebrero 28, ay tumatagal na ng mahigit 230 araw. Kinumpirma ng Ministro ng Ugnayang Panlabas ng Iran na si Abbas Araqchi na ang mga hindi tuwirang kontak sa Estados Unidos ay nagaganap sa pamamagitan ng Pakistan at Qatar, ngunit mananatiling sarado ang gulf hangga't hindi tinatanggap ng Washington ang mga kondisyon ng Iran. Tinawag ni U.S. Secretary of State Marco Rubio ang pagkakaroon ng kasunduan bilang isang sobrang mahirap na gawain at itinuon ang pansin sa nuclear program ng Iran bilang pangunahing tanong.
Nag-uulat ang mga analyst ng pag-enlarge ng geographical na saklaw ng mga atake: ang mga pag-atake sa mga tanker ay umaabot na sa labas ng strait, hanggang sa Golpo ng Oman, na nagbabanta sa pag-transfer ng langis sa pagitan ng mga sasakyang pandagat. Sa parehong oras, ang pag-export ng langis mula sa mga bansang Persian Gulf ay bahagyang naibalik habang ang mga supply ng LNG ay nananatiling halos naka-paralyze.
Saudi Arabia sa ilalim ng banta ng mga Khusito: panganib para sa Saudi Aramco
Ang pangalawang pokus ng tensyon ay ang mga pag-atake ng Yemenese Houthi sa Saudi oil infrastructure. Sa gabi ng Oktubre 14, isang missile strike ang tumama sa punong-tanggapan ng Saudi Aramco sa Dhahran: nasugatan ang tatlong itaas na palapag ng administrative tower, ngunit walang casualties. Noon pang nakaraang mga Houthi ang nag-ulat ng mga atake sa mga pasilidad ng Aramco sa Riyadh at Yanbu. Nangako ang grupo na ipagpapatuloy ang mga strike sa mga oil facilities ng kaharian, na nagtataguyod ng panganib para sa pinakamalaking pandaigdigang exporter ng langis at refineries sa rehiyon.
OPEC+: mga quota ay naka-pause, pokus sa mga base level ng 2027
Pitong pangunahing bansa ng OPEC+ — Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman — ay nananatiling hindi nagbabago ang target na antas ng produksyon para sa Nobyembre. Ang mga pangunahing quota ay:
- Saudi Arabia — humigit-kumulang 10.5 milyong bariles-araw;
- Russia — humigit-kumulang 9.9 milyong bariles-araw;
- Iraq — humigit-kumulang 4.4 milyong bariles-araw.
Ang aktwal na produksyon ng grupo noong Agosto ay humigit-kumulang 25 milyon bariles-araw — mga 5 milyon na mas mababa kaysa sa antas bago ang digmaan. Ang mga desisyon ng alyansa ay may limitadong impluwensya sa pisikal na merkado: ang pangunahing diskurso ay lumilipat sa audit ng kapasidad at ang mga base level ng produksyon para sa 2027. Pagkatapos ng pag-alis ng UAE mula sa OPEC noong Mayo, ang prosesong ito ay nagiging mas kahalagahan. Ang susunod na pagpupulong ay nakatalaga sa Nobyembre 1.
Estratehikong imbakan: SPR ng US sa pinakamababang antas mula pa noong 1982
Ang mga imbakan ng estratehikong langis ng US ay bumaba sa 283 milyong bariles — pinakamababang antas mula noong Oktubre 1982 at halos 40% ng proyekto na kapasidad. Inalok ng U.S. Department of Energy ang merkado ng karagdagang 17 milyong bariles sa ilalim ng mga coordinated interventions ng IEA. Tandaan, noong Marso, 32 bansa ng agency ang sumang-ayon sa rekord na release ng 400 milyong bariles, at sa simula ng Oktubre, ang mga bansa ng G7 ay umabot sa kasunduan para sa karagdagang 100 milyong bariles ng langis at diesel fuel.
Para sa merkado, nangangahulugan ito na ang "buffer" ay nauubos: ang susunod na replenishment ng imbakan ay magiging isang demand factor at susuportahan ang presyo ng langis sa 2027.
Gas at LNG: TTF sa mga apat na taong pinakamataas
Ang merkado ng gas sa Europa ay nananatiling pangunahing punto ng kahinaan para sa energy balance. Ang presyo sa hub na TTF ay tumaas sa €88.41/MWh — pinakamataas sa halos apat na taon, mula noong simula ng taon, ang paglago ay lumagpas sa 200%. Mga pangunahing driver:
- ang imbakan ng undergroubd sa EU ay humigit-kumulang 74–75% kumpara sa seasonal na norma na 86–89%;
- ang pag-export ng Qatari LNG sa Oktubre ay maaaring bumaba sa 0.6 milyong tonelada, ang force majeure ng QatarEnergy ay pinalawig hanggang sa katapusan ng Nobyembre;
- hindi planadong pag-papahinga ng gas processing plant ng Kårstø sa Norway.
Iniangat ng ING ang forecast para sa average na presyo ng gas para sa taglamig sa €73/MWh. Ang median na prediksyon ng mga bangko para sa ika-apat na kwarter ay humigit-kumulang €71/MWh, na mas mababa sa market quotes at nagpapahiwatig ng patuloy na premium para sa panganib.
Karbón, kuryente, at RES
Ang gas shock ay nagbalik ng demand para sa karbon. Ang Australian benchmark na Newcastle ay nakikipagkalakalan sa humigit-kumulang $150 bawat tonelada — 45% na mas mataas kumpara sa antas ng isang taon noong nakaraan; noong Oktubre 6, ang presyo ay umabot sa $152.20, pinakamataas mula noong Oktubre 2024.
Ang sektor ng enerhiya ng Europa, sa kabaligtaran, ay nagpapakita ng katatagan sa pamamagitan ng mga renewable sources:
- ang average na presyo sa "day-ahead" market sa EU ay bumaba ng 7% — mula €103 hanggang €91/MWh;
- ang mga malinis na sources ay nagbigay ng humigit-kumulang 73% ng produksyon ng kuryente sa EU;
- ang pagtaas ng solar generation mula Enero hanggang Agosto ay umabot sa rekord na 36.4 TWh.
Sa katunayan, ang RES ay nagpahina sa transmission ng price shock mula sa gas patungo sa kuryente, na sumusuporta sa investment attractiveness ng solar at wind projects at energy storage systems.
Russia: mga produktong petrolyo, mga refinery, at mga export na limitasyon
Patuloy ang mahigpit na regulasyon sa merkado ng mga produktong petrolyo sa Russia. Ang pagbabawal sa pag-export ng gasolina ay nananatili hanggang Enero 31, 2027, ang mga limitasyon sa pagtanggal ng diesel fuel para sa mga producer ay pinalawig hanggang sa katapusan ng Oktubre dahil sa naantala na repairs ng mga refinery hanggang sa taglagas. Ang data tungkol sa volume ng refining at exchange sales ng fuel ay inilipat sa uri ng limitadong access na impormasyon.
Ang mataas na presyo ng langis at ang pag-unlad ng mga pahayag ng sanctions rhetoric mula sa Washington ay nagdala ng mga Russian na stocks sa pinakamataas mula noong kalagitnaan ng Hunyo at sumusuporta sa ruble. Ang mga diskwento para sa Russian oil sa China ay nabawasan. Ang center of attention ay ang pagtitipon ng Bank of Russia noong Oktubre 23.
Mga bagay na kailangang bantayan ng mga mamumuhunan: kalendaryo at mga senaryo
- Oktubre 22: reaksiyon ng merkado sa bagong datos ng EIA sa imbakan ng langis at mga produktong petrolyo, lingguhang istatistika sa imbakan ng gas sa US.
- Oktubre 23: desisyon ng Bank of Russia sa pangunahing rate.
- Nobyembre 1: pagpupulong ng OPEC+ ukol sa patakaran ng produksyon para sa Disyembre.
- Simula ng Nobyembre: mga midterm na halalan sa US, pagkatapos nito ay posibleng may pagwawasto sa patakaran ng Washington kaugnay ng Iran.
Ang pangunahing senaryo para sa sektor ng langis at gas ay ang pagpapanatili ng Brent sa saklaw na $105–115 bawat baril hanggang sa magkaroon ng tunay na pag-unlad sa Hormuz. Ang kasunduan sa pagitan ng Estados Unidos at Iran ay posibleng mabilis na tanggalin ang premium sa panganib, habang ang mga bagong pag-atake sa imprastruktura ng Persian Gulf ay maaaring ibalik ang presyo ng langis sa taunang pinakamataas na higit sa $120. Para sa merkado ng gas, ang mga naglilimita ay magiging ang panahon sa Europa at ang mga timeline para sa pag-restart ng mga supply ng LNG mula sa Qatar.