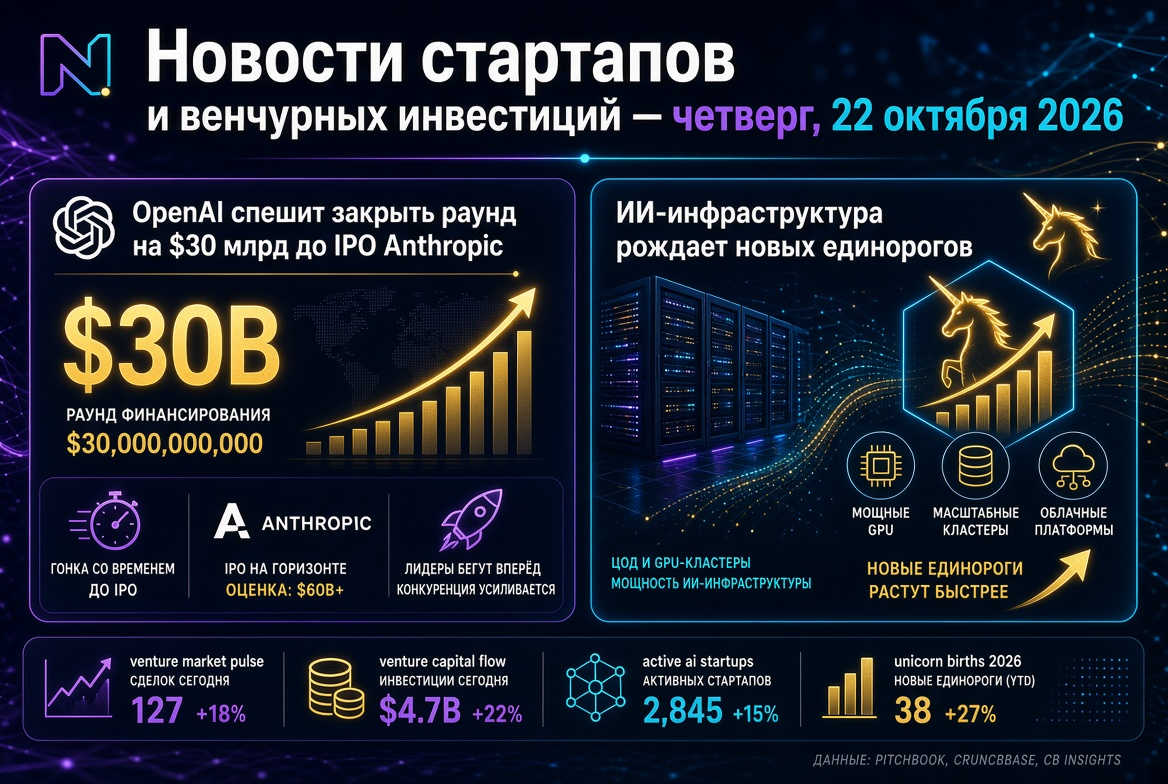
Balita ng mga Startup at Pagsusugal sa Kapital — Biyernes, Oktubre 23, 2026: Ang DeepSeek ay nakakakuha ng $15 bilyon, ang mga AI-neo-laboratoryo ay nagiging mas mahal, at ang merkado ng IPO ay nag-aabang ng Anthropic
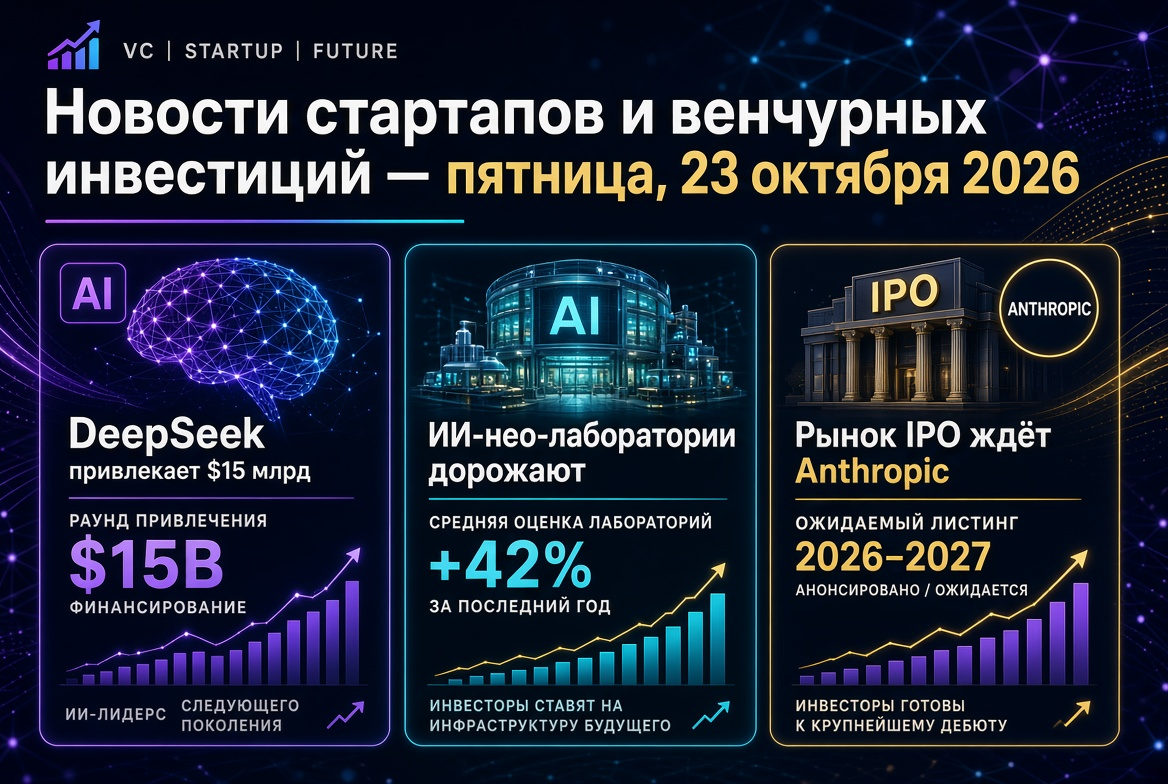
Ang merkado ng pagsusugal ay nagtatapos ng linggo sa ilalim ng mga megaround. Ayon sa Bloomberg, ang China ng DeepSeek ay nakapagpatupad ng financing round na humigit-kumulang 100 bilyong yuan (humigit-kumulang $15 bilyon), na ginawang pinakamalaking transaksyon ng taon sa Chinese artificial intelligence. Sa US, ang mga mamumuhunan ay patuloy na naglalagak ng bilyun-bilyong dolyar sa AI-neo-laboratoryo at praktikal na AI, habang ang atensyon ng pampublikong merkado ay nakatuon sa posibleng IPO ng Anthropic. Para sa mga venture funds, ito ay isang linggo kung saan ang konsentrasyon ng kapital, mataas na mga pagtatasa, at pag-asa sa mga malalaking exit ay naging partikular na maliwanag.
Pangunahing Balita para sa Biyernes: Mga Mahalagang Kaganapan ng Linggo
- DeepSeek — humigit-kumulang $15 bilyon sa pakikilahok ng Tencent, CATL, at pambansang kapital ng Tsina.
- Flapping Airplanes — $1 bilyon sa pagtataya ng $6 bilyon; tumaas ang pagtataya nang apat na beses mula Enero.
- Legora — $550 milyon sa Series E round sa pagtataya ng $8.8 bilyon.
- ASI — $325 milyon sa pagtataya ng $3 bilyon para sa AI sa kritikal na imprastruktura.
- Merkado ng IPO — Ang Jio Platforms ay nagtatapos ng subscription para sa pinakamalaking paglalagay sa kasaysayan ng India, habang ang Anthropic ay maaaring maglabas ng prospectus sa mga susunod na araw.
DeepSeek: pinakamalaking round ng Chinese AI sa 2026
Noong una, ang DeepSeek ay umaasa na makakuha ng humigit-kumulang 50 bilyong yuan, ngunit ang demand ng mga mamumuhunan ay nagbigay-daan sa pagpaparami ng halaga. Ayon sa mga Chinese business media, ang pre-money valuation ng kumpanya ay humigit-kumulang 500 bilyong yuan (tinatayang $70 bilyon), habang ang post-money ay maaaring umabot ng humigit-kumulang $84 bilyon. Mga pangunahing kalahok sa transaksyon:
- mga kasalukuyang shareholder — Tencent, CATL, IDG Capital;
- mga bagong mamumuhunan — karamihan sa industriya ng kapital, kasama ang mga estruktura ng SMIC at Geely;
- target na paggamit ng pondo — pagpapalawak ng mga data center at pag-unlad ng mga bukas na modelo.
Kasabay nito, ang DeepSeek ay naghahanda para sa IPO sa Shanghai STAR Market na may inaasahang listing sa 2027. Para sa mga pandaigdigang venture investors, ito ay isang senyales: Ang Tsina ay bumubuo ng sariling framework ng financing para sa AI na nakabatay sa estratehikong, hindi financial na kapital.
AI-neo-laboratoryo at vertical AI: ang mga pagtataya ay lumalaki nang mas mabilis kaysa sa kita
Ang deal ng Flapping Airplanes ay naglalarawan ng bagong trend — ang pagtaya sa tinatawag na neo-laboratoryo, na nakatuon sa mga pananaliksik sa halip na mabilis na commercialization. Ang round na $1 bilyon ay pinangunahan ng Index Ventures at Lux Capital na may pakikilahok ng Sequoia Capital, GV at Kleiner Perkins. Ang kumpanya, na itinatag noong huli ng 2025, ay wala pang maibebenta — ang mga mamumuhunan ay bumibili ng team at thesis ukol sa mas epektibong paggamit ng computational power.
Sa kabaligtaran — ang vertical AI na may napatunayang kita. Ang Swedish na Legora, tagapag-develop ng AI platform para sa mga abogado, ay nakakuha ng $550 milyon sa pamumuno ng Atreides Management. Ang kumpanya ay lumago mula $1 milyon hanggang $100 milyon na annual recurring revenue (ARR) sa loob ng mas mababa sa 18 buwan, at ang round ay sinalihan ng lahat ng pangunahing kasalukuyang mamumuhunan — mula sa Accel at Benchmark hanggang sa General Catalyst.
Praktikal at "pisikal" AI: ang kapital ay papasok sa operational layer
Ang mga deal sa simula ng linggo ay nagpapakita ng shift ng venture capital mula sa mga modelo patungo sa mga kumpanya na nagsasama ng AI sa totoong mga proseso:
- ASI (Boston) — $325 milyon, Series C, valuation na $3 bilyon; ang lider — Spark Capital, kasama ng Andreessen Horowitz at mga kaakibat na estruktura ng Citadel Securities. Profile — predictive AI para sa aviation, energy at defense logistics.
- Pigment (Paris) — $250 milyon, Series E, valuation na $2.3 bilyon; ang round ay pinangunahan ng Scaleup Europe fund sa pamumuno ng EQT, ang ARR ng kumpanya ay lumagpas sa $100 milyon.
- Arda Industries — $160 milyon, Series A, valuation na $1.5 bilyon; ang tagapagtatag na si Bob McGrew, dating direktor ng pananaliksik sa OpenAI, ay nag-automate ng disenyo ng mga assembly line.
- Eka Robotics — $150 milyon, Series A, valuation na $1.45 bilyon; ang co-leaders ng round ay a16z at F-Prime.
- Daytona — $60 milyon, Series B, valuation na $1 bilyon; imprastruktura ng "sandboxes" para sa AI agents.
Sa kabuuan, sa isang araw nangyari ang apat na bagong "unicorn" sa merkado — isang indicator na karaniwan sa mga peak phases ng venture cycle.
Fintech at mga alternatibong estruktura ng financing
Ang fintech segment ay nagpapakita rin ng interes sa malalaking tseke. Ang Ramp ay nakakuha ng $1.85 bilyon sa valuation na $60 bilyon; ang round ay pinangunahan ng Thrive Capital, Founders Fund, Sands Capital at Avenir Growth. Isang espesyal na pansin ang nararapat sa deal ng Otter.ai: ang kumpanya ay nakakuha ng $320 milyon mula sa Customer Value Fund ng General Catalyst nang walang pagbebenta ng bahagi. Ang mga pondo ay dapat ibalik na may interes habang tumataas ang kita. Ang ganitong mga non-dilutive na tool ay nagiging kapansin-pansing alternatibo sa mga klasikong rounds para sa mga mature na SaaS companies.
Mga teknolohiyang pangklima at enerhiya para sa mga data center
Ang boom ng AI ay nagpapalakas ng demand para sa energy infrastructure. Ang California startup na Peak Energy, na nagde-develop ng sodium-ion energy storage systems na may passive cooling, ay nakakuha ng $108 milyon sa Series B round sa ilalim ng pamumuno ng GM Ventures. Ang mga pondo ay mapupunta sa pagpasok sa merkado ng supplying data centers. Sa France, ang Elax Énergie ay nakakuha ng €30 milyon para sa teknolohiya na nagiging flexible resource ang mga electric water heater para sa energy system.
Merkado ng IPO: ang bintana ay bukas, ngunit pili
Ang pampublikong merkado ay nananatiling pangunahing salik para sa exits ng mga venture fund:
- Anthropic. Ayon sa mga balita mula sa Kanluran, ang kumpanya ay naghahanda para sa posibleng IPO sa Nobyembre; pinapahintulutan ng mga analyst ng Renaissance Capital ang paglabas ng prospectus na sa Biyernes. Ang huling private round ay $65 bilyon sa valuation na $965 bilyon noong Mayo.
- OpenAI ay hindi na isinama ang IPO sa 2026 at, ayon sa Bloomberg, ay nagtutuloy ng negosasyon para sa pagkuha ng hindi bababa sa $30 bilyon sa valuation na humigit-kumulang $1.4 trilyon.
- Jio Platforms ay nagtatapos ng subscription para sa IPO na nagkakahalaga ng higit sa 30,000 crore rupees; sa umaga ng ikalawang araw, ang demand ay lumampas sa supply ng 3.5 na beses, at ang listing ay inaasahang mangyayari sa Oktubre 28.
- Lycia Therapeutics ay nagplano na simulan ang kalakalan sa Biyernes pagkatapos ng IPO sa $250 milyon.
Gayunpaman, ang bilang ng IPO sa US mula sa simula ng taon ay isang ikatlong mas mababa kaysa sa antas ng 2025, na ginagawang kritikal ang tagumpay ng malalaking paglalagay para sa liquidity ng buong industriya.
Macrokonteksto: record na siyam na buwan para sa pagsusugal ng kapital
Ayon sa mga datos ng Crunchbase, sa ikatlong kwarter ng 2026, ang global venture investments ay umabot sa $159 bilyon — 25% na mas mababa kumpara sa ikalawang kwarter, ngunit 53% na higit kaysa noong nakaraang taon. Mga pangunahing numero:
- $102 bilyon, o 64% ng kabuuang venture capital, ay nakuha ng mga kumpanya ng AI;
- 27 rounds na may halaga na higit sa $1 bilyon — isang absolutong record para sa kwarter;
- $679 bilyon sa loob ng siyam na buwan — pinakamataas sa kasaysayan ng pagmamasid;
- 57% ng quarterly volume ay nagmula sa mga American startups.
Russia at CIS: pag-urong ng merkado at pagtaya sa mga pampamahalaang pondo
Ang merkado ng pagsusugal sa Russia ay gumagalaw sa kabaligtaran na direksyon. Ayon sa Moscow Venture Fund, sa unang kalahati ng 2026, ang halaga ng venture investments ay bumaba ng 48% hanggang sa 4.6 bilyong rubles, at ang bilang ng deals ay bumaba ng 45% hanggang sa 54. Ang mga instituto ng pag-unlad ang pangunahing nagbibigay ng suporta sa mga startup: sa Moscow Startup Summit, ang MVF ay nag-sign ng kasunduan para sa 250 milyon rubles na may inaasahang co-investments na humigit-kumulang 1 bilyong rubles. Kabilang sa mga bagong tool ay ang profile fund ng FRII para sa mga startup sa larangan ng cybersecurity at ang "Creative Venture" fund na umabot sa 1 bilyong rubles.
Ano ang kahulugan nito para sa mga venture investors
- Ang konsentrasyon ay tumitindi. Ang kapital ay nagtitipon sa paligid ng maliit na bilang ng mga lider, habang ang kumpetisyon para sa bahagi sa mga pangunahing rounds ay tumitindi.
- Ang kalidad ng kita ay nagiging nakapagpapasya. Ang mga kumpanya na may ARR na higit sa $100 milyon, tulad ng Legora at Pigment, ay nakakakuha ng premium sa valuation.
- Lumalaki ang papel ng non-dilutive financing para sa mga mature startups na nagsisikap na mapanatili ang bahagi ng mga nagtatag.
- Ang IPO ng Anthropic ay magiging indikasyon para sa buong serye ng mga teknolohikal na paglalagay bago matapos ang taon.
Ang merkado ng pagsusugal ay papasok sa huling kwarter ng 2026 na may mga record na volume, ngunit may mataas na sensitivity sa mga panganib ng overheating. Para sa mga mamumuhunan at pondo, ang susi na tanong sa mga susunod na linggo ay kung mako-confirm ng pampublikong merkado ang mga pagtatasa na na-formulate sa mga private rounds.