Pamilihan ng Langis: Geopolitical Premium Ang Nagpapanatili sa Brent sa Itaas ng $105
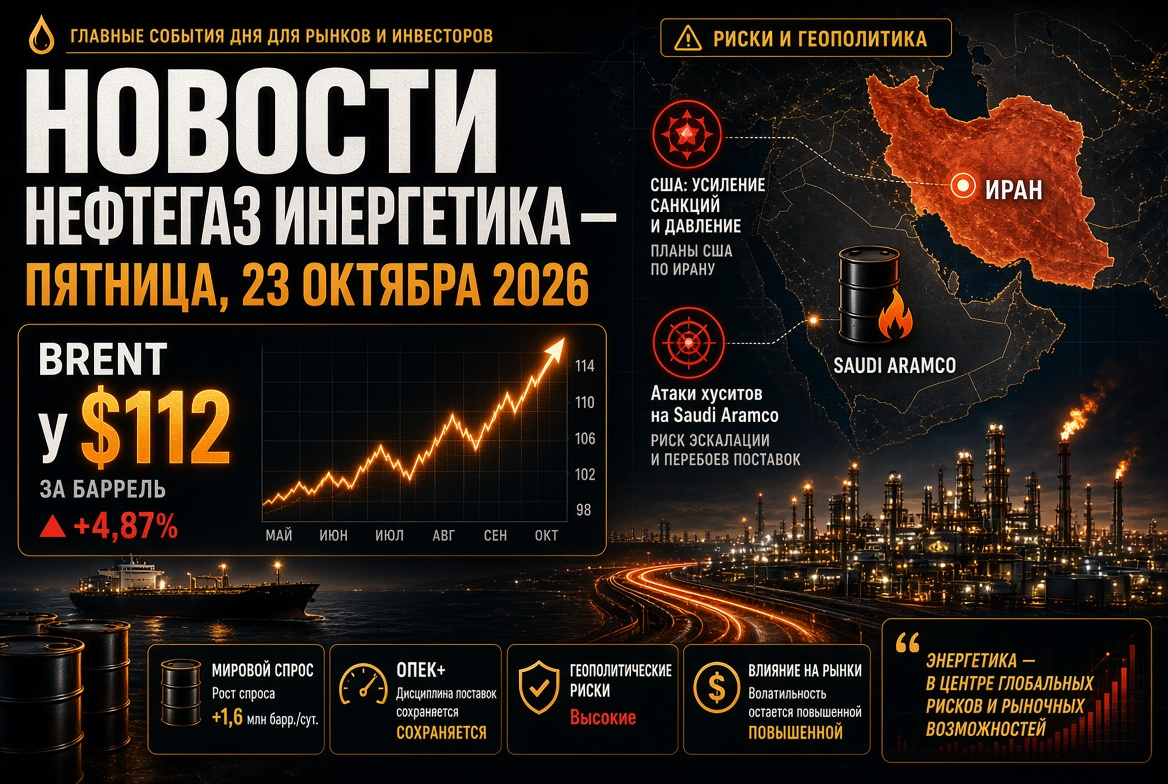
Sa pagtatapos ng kalakalan noong Oktubre 14, ang Disyembre na futures para sa Brent ay na-quote sa paligid ng $106.3–106.5 bawat bariles, na umabot hanggang $107.15 sa loob ng araw. Ang American WTI ay nag-trade sa paligid ng $95. Isang taon na ang nakalipas, ang langis ay nagkakahalaga ng humigit-kumulang $62–63, ibig sabihin ang pagtaas sa nakaraang labindalawang buwan ay higit sa 70%.
Mga pangunahing driver ng presyo:
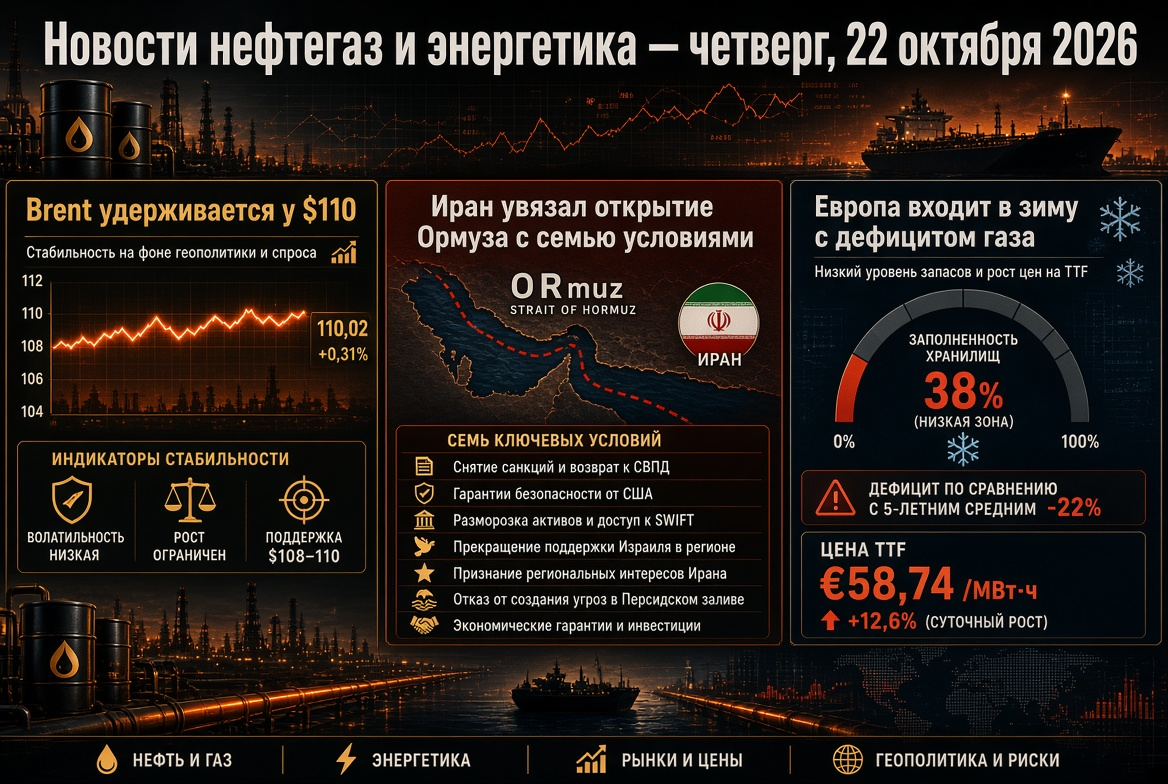
- Strait ng Hormuz. Patuloy ang mga atake sa mga barko: ang mga tanker na dumadaan sa mga ruta nang walang pahintulot mula sa Tehran ay sumasabog sa mga mina, noong Oktubre 13 ay lumubog ang isang container ship sa labas ng strait. Ipinag-uugnay ng Iran ang ganap na pagbubukas ng strait sa pagsasakatuparan ng pitong kundisyon na itinataas sa Washington.
- Mga pagsalakay ng Houthi sa Saudi Arabia. Ang kilusang "Ansar Allah" ay nag-ulat ng mga atake sa mga pasilidad ng Saudi Aramco sa Dhahran at Eastern Province, mga refinery sa Riyadh at ang paliparan ng kabisera, nangako na palawakin ang listahan ng mga target.
- Pagkakaiba sa pagitan ng stock exchange at pisikal na merkado. Ang mga aktwal na partido ng hilaw na materyales, ayon sa mga price agency, ay nagkakahalaga ng humigit-kumulang $129 bawat bariles — na makabuluhang mas mahal kaysa sa paper Brent.
- Record freight. Ang pagpapadala ng Russian oil mula sa mga porto ng Baltic at Black Sea patungong India ay nagkakahalaga ng $27–32 bawat bariles, habang ang transportasyon mula sa Ras Tanura patungo sa Rotterdam ay tumaas mula sa halos $2 noong 2025 hanggang higit sa $35.
Ang mga analyst ay nag-aasahang magkakaroon ng pagbabagu-bago sa WTI sa saklaw na $90–100 sa mga darating na linggo; ang karagdagang pagtaas sa East Asia ay posible na ibalik ang Brent sa mga peak noong tagsibol sa itaas ng $120.
Ulat ng IEA: Pagbaba ng Demand para sa Langis na Kumpara sa mga Pangalawang Krisis
Ang Oktubreng ulat ng IEA ay naging pangunahing analytical na kaganapan ng linggo para sa sektor ng langis at gas. Mga pangunahing numero:
- Babawasan ang pandaigdigang demand para sa langis sa 2026 ng 2.61 milyon bariles sa bawat araw — hanggang 102.38 milyon b/d (pagtataya ay pinalala ng humigit-kumulang 110,000 b/d).
- Babawasan ang pandaigdigang supply ng langis sa 2026 ng 5.8 milyon b/d — hanggang 100.7 milyon b/d.
- Inaasahan ang pagbabalik sa pagtaas ng pagkonsumo sa hindi mas maaga sa Marso 2027; sa 2027 ang demand ay magiging humigit-kumulang 104.38 milyon b/d, na nananatiling mas mababa pa rin sa antas ng 2025.
- Ang pinakamalaking pagkalugi ay pumapasok sa mga distillate at petrochemical raw materials, lalo na sa Asya.
Pinabilis din ng IEA ang pagpapalabas ng mga strategic stocks: pagkatapos ng record na desisyon noong Marso na maglabas ng 400 milyon bariles, ang ahensya ay humiling sa mga bansa na mas mabilis na magbigay ng diesel mula sa mga reserba patungo sa merkado. Ang OPEC, sa kabilang banda, ay muli na namutla sa pang-anim na sunod-sunod na pagkakataon ang pagtataya sa demand para sa 2026 ngunit tumaas ang forecast para sa paglago sa 2027, na nagtuturo sa pangangailangang punan ang mga naubos na reserba.
OPEC+: Nakatigil ang mga Quota, Ang Tunay na Produksyon ay Mas Mababa sa Plano
Pitong bansa mula sa OPEC+ ang nagpapanatili sa kanilang mga target na antas ng produksyon ng langis para sa Nobyembre. Ang mga quota ay nakatalaga sa mga sumusunod na paraan:
- Saudi Arabia — 10.478 milyon b/d;
- Russia — 9.949 milyon b/d;
- Iraq — 4.431 milyon b/d;
- Kuwait — 2.676 milyon b/d;
- Kazakhstan — 1.628 milyon b/d;
- Algeria — 1.007 milyon b/d;
- Oman — 841,000 b/d.
Sa praktika, ang mga quota ay nananatiling mas nakasulat sa papel: dahil sa digmaan at mga limitasyong logistik, ang aktwal na produksyon ng ilang kalahok ay makabuluhang mas mababa sa mga target. Ang estruktura ng alyansa ay nagbago at pagkatapos umalis ng UAE mula sa OPEC at OPEC+ noong Mayo 1, 2026. Ang susunod na pulong ng "pito" ay itinakda sa Nobyembre 1, at ang pulong ng monitoring committee ay sa Nobyembre 29.
Russian-American Diesel Deal: Bagong Salik para sa Pamilihan ng Mga Produktong Petrolyo
Patuloy na pinapagana ng pamilihan ng mga produktong petrolyo ang kasunduan na naabot noong Oktubre 9 sa panahon ng tawag sa telepono ng mga presidente ng Russia at USA. Ang Ministry of Finance ng USA ay naglabas ng lisensya na pansamantalang nagpapaluwag sa mga parusa sa Russian diesel. Mga parameter ng kasunduan:
- mahigit sa 300,000 toneladang diesel para sa pamilihang Americano at pandaigdig noong Oktubre;
- dagdag na 500,000 tonelada sa Nobyembre at pagkatapos ay paligid ng 1 milyon tonelada;
- sa hinaharap — hanggang 3 milyong tonelada bawat buwan depende sa kondisyon ng mga Russian refinery.
Mapapawi ng Moscow ang mga limitasyon sa pag-export ng diesel nang maaga. Para sa mga Russian oil companies, ito ay karagdagang kita sa pera at pampasigla sa pag-load ng pag-refine ng langis. Para sa Washington, ito ay isang instrumento upang mapababa ang mga presyo ng gasolina bago ang halalan sa Kongreso. Kinuha ang deal ng diplomasyang Europeo ng pagtutol at inanunsyo ang mga bagong parusa. Nanatili ang tanong tungkol sa implementasyon: pagkatapos ng mga pag-atake sa mga refinery noong tag-init, ang ilang kapasidad ng pag-refine ay patuloy na nagre-recover.
“Enerhiya na Buwang-Saping”: Mahinang Pahinga para sa Inprastruktura
Noong Oktubre 11, inihayag ni Donald Trump ang pag-uugat ng "enerhiya na buwang-saping" sa pagitan ng Russia at Ukraine — ang kapwa pagkaiwas sa mga pag-atake sa enerhiya na imprastruktura. Tinawag ng Kremlin na positibo ang ideya, subalit walang opisyal na kondisyon ang nailabas. Noong Oktubre 12, ang mga pag-atake sa mga energy facility ng Ukraine ay nagpatuloy, at noong Oktubre 13 ay naitala ang unang araw na walang ganitong mga pag-atake. Para sa mga kalahok sa merkado ng enerhiya, ang katatagan ng pahinga ay kritikal: ang mga pag-atake sa mga refinery ang naging isa sa mga salik ng pandaigdigang kakulangan ng diesel sa 2026.
Gas at LNG: Ang Europa ay Pumapasok sa Taglamig na may Kakulangan ng mga Rezerba
Ang European gas market ay ang pinakamatingkad na segment ng pandaigdigang enerhiya. Ang mga futures sa TTF hub ay umabot sa €86–87 bawat MWh, ang pinakamataas mula noong Disyembre 2022; ang pagtaas sa loob ng isang taon ay humigit-kumulang 170%. Mga dahilan:
- pag-alis ng pag-export ng Qatari LNG matapos masira ang mga pasilidad ng Ras Laffan;
- napuno ang mga underground storage ng EU ng halos 73% na may seasonal normal na paligid ng 90%;
- matinding kumpetisyon sa Asya para sa mga libreng batch ng liquefied natural gas.
Ang ilan sa mga analyst ay nagpapanatili ng isang mahinahon na forecast — humigit-kumulang €56 bawat MWh sa ika-apat na kwarter dahil sa pinabilis na injecting. Gayunpaman, ang mga pisikal na limitasyon sa merkado ng gas ay hindi natatanggal ng mga diplomatic na pahayag. Kapansin-pansin, tumaas ang mga supply ng Russian Arctic LNG sa mga European ports sa loob ng siyam na buwan ng humigit-kumulang 9.5%.
Coal: Pagbabalik ng Pangunahing Panggatong sa Asya
Ang kakulangan ng LNG ay naging pangunahing benepisyaryo ng krisis. Ang coal ng Newcastle ay nag-trade sa paligid ng $149–150 bawat tonelada, malapit sa tatlong-taong mataas, na may higit sa 40% na pagtaas sa loob ng isang taon. Sa presyo ng LNG sa Asya na humigit-kumulang $25 bawat MMBtu, ang mataas na kalidad na karbon ay nagkakahalaga sa mga generating companies ng humigit-kumulang 80% na mas mura. Inaasahan ng IEA ang record na pandaigdigang demand para sa karbon sa 2026: ang Tsina, India, Japan, South Korea, at bahagi ng Europa ay nagpapalawak ng coal generation. Ang ika-apat na kwarter ay tradisyonal na peak para sa import, kaya ang pag-export ng karbon sa katapusan ng taon ay maaaring makabuluhang tumaas. Sa India, ang bilang ng mga power plants na may fuel reserves sa ibaba 25% ng norma ay umabot na sa 85 noong Oktubre 1.
RE at Elektrisidad: Mga Rekord ng Generation at Problema sa Network
Patuloy ang paglipat sa enerhiya kahit sa gitna ng shock ng langis at gas. Sa 2025, ang renewable energy sources ay sa kauna-unahang pagkakataon sa loob ng isang siglo na umabot sa higit sa coal sa pandaigdigang produksyon ng kuryente. Mga bagong rekord:
- Australia: noong Oktubre 11, ang generation sa mga rooftop solar panels sa pangunahing sistema ng enerhiya ng bansa ay umabot sa 17.5 GW, at ang bahagi ng araw sa pagkonsumo ay 72%;
- India: ang pang-araw-araw na solar generation ay na-update ang pinakamataas noong Setyembre 30;
- USA: noong Mayo, ang solar generation ay sa kauna-unahang pagkakataon ay lumampas sa coal generation.
Ang kabaligtaran ay ang mga record na limitasyon sa generation mula sa RE at negatibong mga presyo ng kuryente sa mga oras ng peak ng araw. Ito ay nagpapatunay na ang mga pamumuhunan sa mga sistema ng pag-iimbak ng enerhiya at electric grid infrastructure ay nagiging pangunahing paksa para sa mga kumpanya ng enerhiya.
Pamilihan ng Gasolina sa Russia: Pagtatangkang Pagsasaayos sa ilalim ng Kontrol ng Regulador
Ang panloob na merkado ng mga produktong petrolyo sa Russia ay nananatiling nasa yugto ng hindi matatag na pagsasaayos:
- ang average retail price ng gasolina — 78.73 rubles bawat litro, diesel fuel — 86.72 rubles;
- simula sa taong ito, ang gasolina ay tumaas ng 21%, na makabuluhang mabilis kaysa sa kabuuang inflation;
- sa stock exchange, ang AI-92 ay bumaba sa 69.4 libong rubles bawat tonelada, habang ang AI-95 ay tumaas sa 70.9 libong rubles;
- ang Federal Anti-Monopoly Service (FAS) ay lumagda ng mga kasunduan sa presyo ng gasolina sa 35 rehiyon.
Ang pangunahing panganib ay mga hindi plano na pagkukumpuni ng mga refinery: ang pagpapalawak ng pag-export ng diesel ay nangangailangan ng balanse sa mga panlabas na obligasyon kasama ang ganap na pagsuporta sa panloob na merkado.
Ano ang Mahalaga para sa mga Namumuhunan at Kalahok sa Merkado ng Enerhiya
- Langis: ang geopolitical premium ay patuloy na umiiral; ang pangunahing saklaw ng Brent — $100–110 na may panganib ng spikes sa mga atake sa imprastruktura ng Persian Gulf.
- Mga Produktong Petrolyo: ang diesel ay nananatiling pinaka kakaunting produkto; ang mga suplay mula sa Russia at mga strategic reserves ng IEA ay maaaring bahagyang magpababa ng premium.
- Gas: ang mga presyo sa Europa ay sensitibo sa panahon at bilis ng pumping; ang malamig na taglamig ay maaaring magdala sa TTF sa itaas ng €100.
- Karbon: pinapanatili ang suporta ng presyo hanggang sa katapusan ng taon dahil sa seasonal peak ng demand sa Asya.
- Mga Key Dates: ang pulong ng OPEC+ noong Nobyembre 1 at ang mga datos tungkol sa mga reserba ng langis at gas sa USA at Europa.
Ang pandaigdigang sektor ng enerhiya sa taglagas ng 2026 ay nabubuhay sa ilalim ng sabay-sabay na shock ng supply at compression ng demand. Para sa mga kumpanya ng langis at gas, ito ay panahon ng mataas na kita at mga pinataas na panganib, para sa mga mamimili — oras ng mahal na enerhiya, at para sa sektor ng RE at storage — isang pagkakataon para sa pabilis na paglago.