Pangunahing balita ng mga startup at venture investments sa Oktubre 15, 2026: mga resulta ng ikatlong kwarter, paghahanda para sa IPO ng Anthropic, mega rounds sa AI, mga teknolohiyang quantum at depensa, malalaking M&A deal at mga bagong venture fund
Ang pandaigdigang venture market ay papalapit na sa kalagitnaan ng Oktubre 2026 na may magkasalungat na mensahe. Ang kabuuang halaga ng mga venture investment sa loob ng siyam na buwan ay naging rekord sa kasaysayan, subalit ang kapital ay patuloy na kumokontrol sa isang makitid na bilog ng mga kumpanya na may kaugnayan sa artificial intelligence. Para sa mga venture investor at mga pondo, tatlong tema ang nangingibabaw: ang paghahanda para sa pinakamalaking IPO ng dekada, ang rekord na bilang ng mga round na lampas sa $1 bilyon, at ang pag-activate ng mga M&A deal bilang isang exit channel.
Mga pangunahing kaganapan na bumubuo sa agenda ng startup market sa linggong ito:
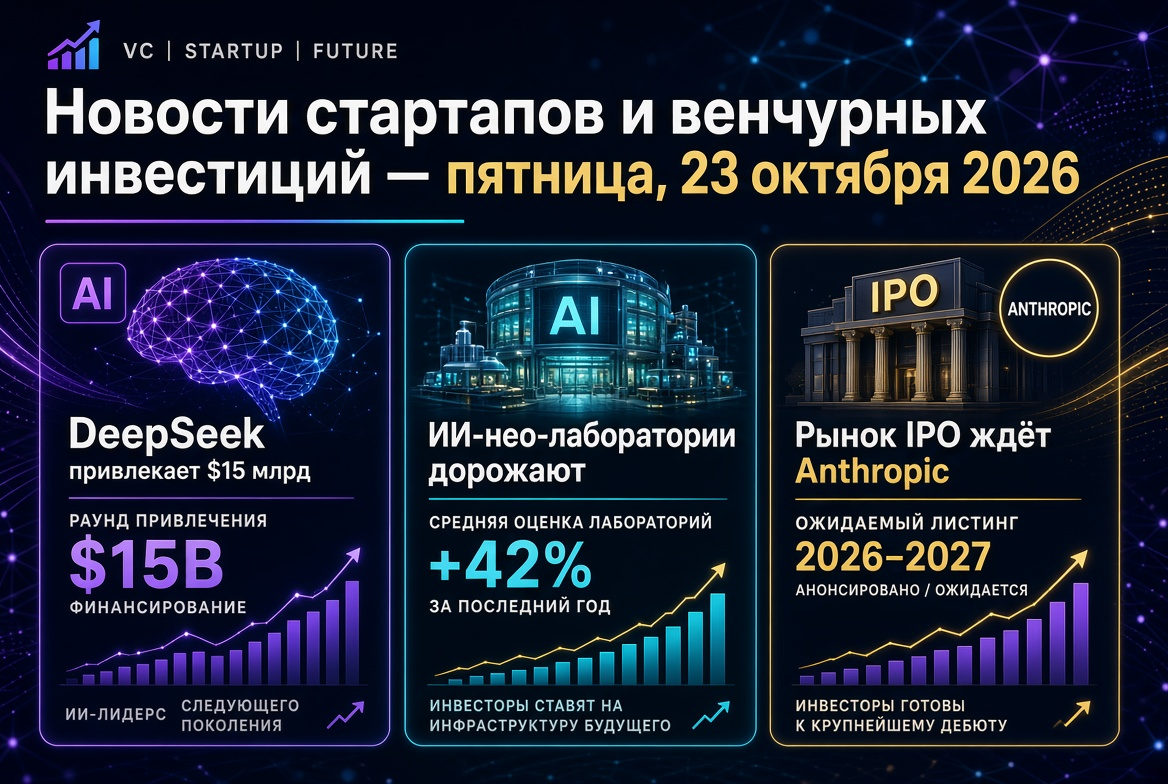
- Ang IPO ng Anthropic ay nailipat sa Nobyembre — ang roadshow ay inaasahang magsisimula sa linggo ng Nobyembre 9, at ang target na valuation ay pinag-uusapan sa paligid ng $2 trilyon.
- Rekord ng mega rounds — sa ikatlong kwarter, 27 startups ang nakakuha ng mga round na mula $1 bilyon at pataas.
- Ang Chinese AI ay ilang beso na — ang DeepSeek, Manus at Infinigence AI ay nakapag-alis ng mga malaking round ng financing.
- M&A sa interseksyon ng mga teknolohiyang quantum at cybersecurity — binili ng IonQ ang Elisity para sa halagang umaabot sa $1.3 bilyon.
- Rekord na fundraising sa UK — ang mga British venture fund ay nakalikom ng $6.9 bilyon sa loob ng kwarter.
Mga resulta ng ikatlong kwarter: rekord na siyam na buwan at pagtaas ng konsentrasyon ng kapital
Ayon sa Crunchbase, ang pandaigdigang halaga ng mga venture investment sa ikatlong kwarter ng 2026 ay umabot sa $159 bilyon na may halos 6,000 funded startups. Ito ay 25% na mas mababa mula sa rekord na ikalawang kwarter ($212 bilyon), ngunit 53% na mas mataas kumpara sa nakaraang taon. Sa loob ng siyam na buwan, ang venture market ay nakalikom ng $679 bilyon — ang pinakamataas na antas para sa parehong panahon sa kasaysayan.
Mga pangunahing parameter ng kwarter:
- $102 bilyon, o 64% ng lahat ng venture investments, ay napunta sa mga startups sa larangan ng artificial intelligence.
- 27 rounds mula $1 bilyon — isang ganap na rekord kumpara sa 16 sa ikalawang kwarter at 14 sa unang kwarter; halos isang katlo ng lahat ng kapital ang napunta dito.
- $91 bilyon (57%) ang nakuha ng mga Amerikanong kumpanya, at humigit-kumulang isang-kapat ng pandaigdigang halaga ay nakatuon sa San Francisco Bay Area.
- Ang mga early stage ay tumaas ng 25% taon sa taon — umabot sa $40.6 bilyon, na nagpapahiwatig ng patuloy na interes sa seed at Series A rounds.
Ang datos mula sa PitchBook at NVCA sa US ay nagpapatunay sa trend: mula Enero hanggang Setyembre, ang halaga ng mga venture deal sa bansa ay umabot sa $515.8 bilyon, kung saan 82.7% ang napunta sa AI. Samantalang ang mga manager na unang nagsasara ng pondo ay naghatid lamang ng 81 pondo na may kabuuang halaga na $4.9 bilyon — patuloy na nahihirapang makipagkumpitensya ang mga bagong koponan sa capital market sa mga mega fund.
IPO ng Anthropic: bintana ng Nobyembre at debate tungkol sa valuation
Ang pangunahing tema para sa pampublikong merkado ay ang paghahanda para sa IPO ng Anthropic sa Nasdaq. Ayon sa pinakahuling impormasyon, ang roadshow ay nailipat ng halos isang buwan at maaaring magsimula sa linggo ng Nobyembre 9, na nagbibigay-daan para sa debut bago ang Thanksgiving. Inaasahang ibubunyag ng kumpanya ang mga pampinansyal na resulta para sa ikatlong kwarter bago ang pagsisimula ng marketing ng paglalagay.
- Pinakahuling pribadong pagsusuri — humigit-kumulang $965 bilyon pagkatapos ng Series H round noong Mayo 2026.
- Mga oryentasyon para sa IPO — tinalakay ng mga mamumuhunan ang appraisal sa pagitan ng $1.8–2 trilyon at ang pagkuha ng hanggang $100 bilyon.
- Mga skeptiko — tinawag ng independiyenteng analytical firm na New Constructs ang hinaharap na paglalagay na overvalued at tinasa ang negosyo sa mas mababang antas kaysa sa inaasahan ng merkado.
Para sa mga venture investor, ang kadahilanan ng panganib ay halata: ang mga stock ng SpaceX, na inilunsad noong tag-init na may valuation na humigit-kumulang $1.77 trilyon, ay nawala ng halos kalahati ng halaga nito mula sa tuktok hanggang sa katapusan ng Hulyo. Ang mga resulta ng IPO ng Anthropic ay magiging pangunahing indicator kung handa na ang pampublikong merkado na magbayad para sa mga AI company ng mga multiplier ng pribadong merkado.
Mga mega rounds sa AI: mga modelo, depensa at legal na teknolohiya
Ang Oktubre ay nagpatuloy ng serye ng malalaking funding rounds sa segment ng artificial intelligence. Ang mga pinaka-kapansin-pansing deal:
- Shield AI — $1.5 bilyon sa Series G na may valuation na $12.7 bilyon; ang mga depensibong autonomous na sistema ay naging ganap na mainstream ng mga investment venture.
- Legora — $550 milyon sa Series D na may valuation na $5.55 bilyon; ang legal na AI ay nananatiling isa sa mga pinakamalakas na vertical ng taon.
- Temporal — $550 milyon sa Series E para sa pag-unlad ng imprastruktura sa orchestration ng mga workflow.
- Arena — $200 milyon sa Series B na may valuation na $3.1 bilyon sa ilalim ng pamumuno ng Lightspeed at Khosla Ventures; tumataas ang demand para sa evaluation at testing ng AI agents.
- Applied Intuition — ayon sa mga ulat, tumatanggap ng mga alok mula sa mga mamumuhunan sa ilalim ng valuation na humigit-kumulang $30 bilyon.
Mahalaga: ang mga "laboratory" na valuations ay hindi lamang nakukuha ng mga developer ng fundamental na modelo, kundi pati na rin ng mga application AI startups na nagbebenta ng mga solusyon para sa mga partikular na industriya.
Tsina: DeepSeek, Manus at pagtaya sa sariling AI infrastructure
Ang segment ng venture market ng Tsina ay nagpapakita ng kapansin-pansing muling buhay:
- DeepSeek ay nakapag-alis ng unang panlabas na round — higit sa $12 bilyon na may valuation na lampas $50 bilyon na may partisipasyon ng Tencent at CATL, at pagkatapos ay pinangunahan nito ang seed round ng robotic startup na Winverse AI na may valuation na humigit-kumulang $400 milyon.
- Manus ay nakalikom ng higit sa $500 milyon sa ilalim ng pamumuno ng Boyu Capital at IDG Capital — ang unang round pagkatapos na hadlangan ng Beijing ang pagkuha nito ng Meta.
- Infinigence AI ay nakatanggap ng 2.3 bilyong yuan (humigit-kumulang $344 milyon) sa Series C para sa pag-unlad ng AI infrastructure.
- Fujian Fulian Integrated Circuit ay nakalikom ng halos 1 bilyong yuan sa isang strategic round sa suporta ng mga state industry funds.
Malalong teknolohiya: mga quantum computing, neurointerfaces at kemistri
Ang venture capital ay mas aktibong nagpopondo sa deep tech na may mahabang pananaw sa pagbabalik:
- Oratomic — $475 milyon sa Series B para sa paglikha ng mga fault-tolerant na quantum computers.
- Sabi — $50 milyon na seed round na binuo ng Khosla Ventures para sa wearable interface na "brain–AI".
- Albert — $55 milyon sa Series B sa ilalim ng pamumuno ng TCV para sa AI platform para sa chemical research.
- Soufflé Therapeutics — in-over subscribed na Series B round na nagkakahalaga ng $135 milyon para sa paglago ng mga clinical programs; ang biotech ay nagbabalik ng tiwala ng mga mamumuhunan.
M&A deals: Binili ng IonQ ang Elisity
Ang pinakamalaking deal ng linggo sa merger at acquisition market ay ang kasunduan ng IonQ na bilhin ang Elisity — isang developer ng Zero Trust solutions — para sa halagang umaabot sa $1.3 bilyon sa mga securities, kabilang ang hanggang $150 milyon sa mga pagbabayad batay sa mga target metrics. Ang pagsasara ay inaasahang mangyari sa ikaapat na kwarter.
- Ito na ang pangatlong malaking pagbili ng IonQ pagkatapos ng SkyWater Technology ($1.8 bilyon) at Oxford Ionics ($1.1 bilyon).
- Ang lohika ng kasunduan — pagsamahin ang post-quantum cryptography sa access control para sa mga user, device, at AI agents.
- Ang merkado ay umalis ng balita sa isang maingat na tono: bumagsak ang mga stock ng IonQ sa ilalim ng pangamba sa dilution ng kapital.
Para sa mga pondo, ang deal na ito ay nagpapakita na ang mga strategic buyers ay handang magbayad ng premium para sa mga cybersecurity startups na may lumalaking revenue at corporate client base.
Europa: rekord na fundraising sa UK at mga energy unicorn
Ayon sa HSBC Innovation Banking at Dealroom, ang mga British venture funds ay nakalikom ng rekord na $6.9 bilyon sa ikatlong kwarter sa 31 pondo — higit sa apat na beses ng average na kwarter na antas ng nakaraang dalawang taon. Ang mga British startups ay nakakuha ng $6.1 bilyon, at sa loob ng siyam na buwan — $23.3 bilyon, o 35% ng lahat ng venture investments sa Europa.
Kabilang sa mga kapansin-pansing European deals:
- 1KOMMA5° (Alemanya) — €70 milyon sa valuation na $1.35 bilyon, ang kumpanya ay naghahanda para sa pagpasok sa US at isinasaalang-alang ang IPO.
- Epyr — €15 milyon para sa electrification ng industrial heat.
- Ambio (Finland) at OlsAro (Suwecia) — seed rounds ng halos €5 milyon sa mga segment ng plastic recycling at agri-tech.
Mga bagong venture fund at capital market para sa LP
Sa gitna ng konsentrasyon ng kapital sa mega funds, patuloy na nag-aabot ng mga bagong pondo ang mga manager ng early stages:
- Pear VC ay nakalikom ng $333 milyon para sa ikalimang pondo na nakatutok sa mga pinaka-maagang yugto.
- DataTribe ay nagsimula ng fundraising para sa kanilang ikaapat na pondo sa larangan ng cybersecurity.
- Monte Carlo Capital ay isinasagawa ang unang pagsasara ng kanilang ikalawang pondo na may halagang €13 milyon na may target na volume na €26 milyon.
Sa India, ang mga startups ay nakakuha ng $2.9 bilyon sa ikatlong kwarter na pinangunahan ng electric mobility at AI. Sa Russia, ang bilang ng mga residents ng "Skolkovo" ay lumampas sa 5.4 libo, at ang halaga ng investments sa kanila ay umabot sa rekord na 43.7 bilyong rubles.
Ano ang ibig sabihin nito para sa mga venture investors
Ang venture market sa Oktubre 2026 ay nananatiling rekord sa halaga, ngunit nagiging mas pinipili sa pag-access sa kapital. Mga pangunahing konklusyon para sa mga pondo:
- Konsentrasyon — pangunahing panganib ng mga portfolio. Isang katlo ng quarterly capital ang napunta sa 27 kumpanya, habang ang average startup ay nakikipagkumpetensya para sa lumiliit na bahagi ng merkado.
- Ang IPO ng Anthropic ay magtatakda ng tono para sa mga exit. Ang matagumpay na paglalagay ay magbubukas ng bintana para sa iba pang mga late-stage AI na kumpanya, habang ang pabigat ay makakaapekto sa mga valuation sa secondary market.
- Ang M&A ay nagiging ganap na channel para sa exit, lalo na sa cybersecurity, mga quantum technologies at infrastructure.
- Ang mga early stage ay nananatiling entry point — ang pagtaas ng financing ng 25% taon sa taon ay nagbibigay sa mga seed at Series A funds ng espasyo para sa mga deal sa makatwirang valuations.
Sa kabuuan ng linggo: ang mga startups at venture investments ay papasok sa huling kwarter ng taon sa tuktok ng aktibidad, ngunit may lumalaking agwat sa pagitan ng mga lider sa AI at ang natitirang merkado. Ang mga susunod na linggo — ang pagbubukas ng ulat ng Anthropic, ang TechCrunch Disrupt conference sa San Francisco, at ang pagsasara ng malalaking M&A deals — ang magtatakda ng saloobin ng mga mamumuhunan hanggang sa katapusan ng 2026.