Pangunahing Punto para sa mga Venture Investor:
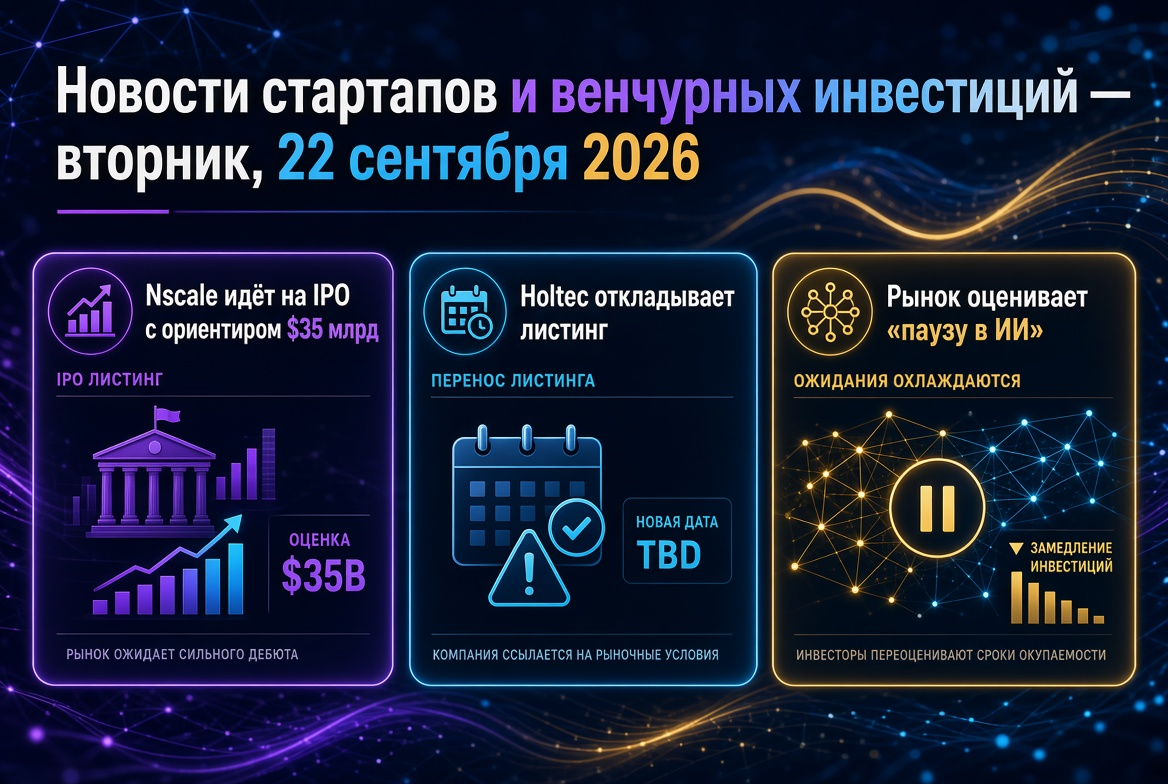
- Nscale ay nagsumite ng IPO prospectus sa NYSE; ang pagtataya sa halaga — hanggang $35 bilyon.
- Holtec Nuclear ay nagpasya na ipagpaliban ang pag-aalok ng hanggang $900 milyon dahil sa mga kondisyon sa pamilihan.
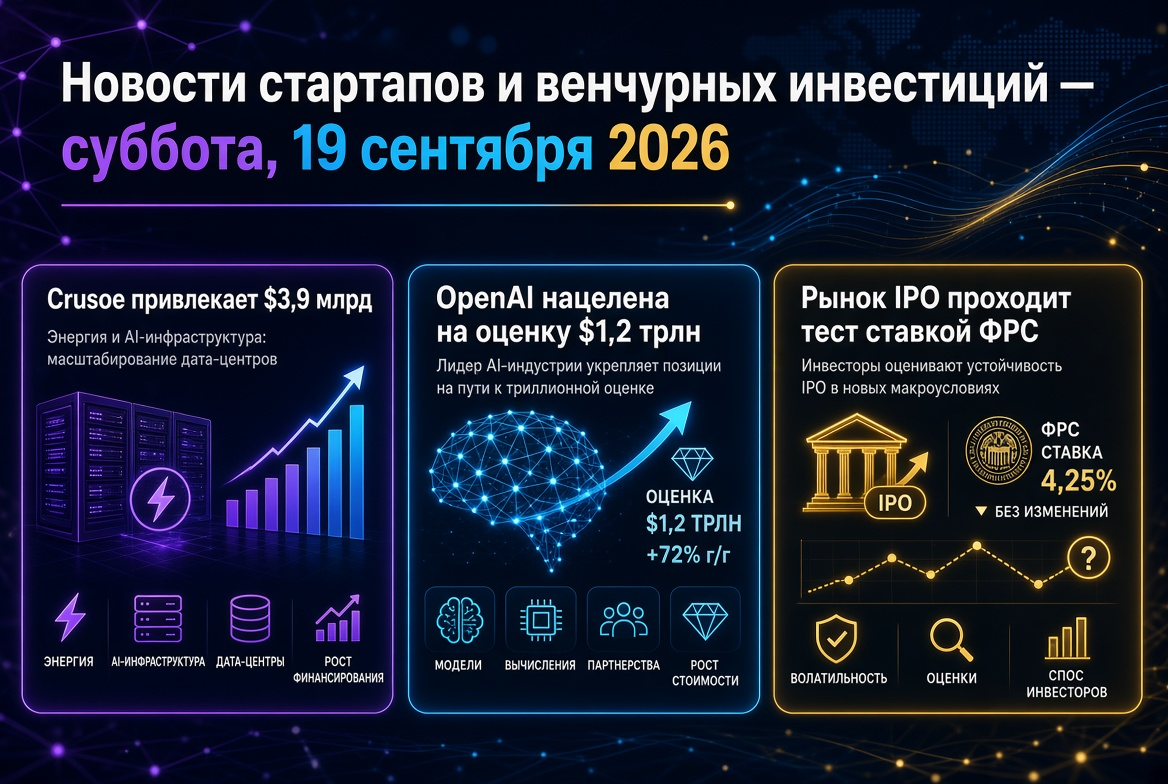
- OpenAI ay nagpaantala ng IPO hanggang 2027, nag-aalok ang mga mamumuhunan ng round sa pagtataya na $1.2 trilyon; Anthropic ay patuloy sa nasdaq.
- Emulate ay nag-aayos ng seed round na hanggang $700 milyon, Euclyd ay nakakuha ng €200 milyon sa Series A round.
- Crux AI ay tumanggap ng utang na $22 bilyon na nakabase sa mga chip, Bloom Energy — $25 bilyon para sa proyektong financing.
- Ang Indian alliance ng deeptech investors ay nangakong mamuhunan ng $3 bilyon, ang CATL ay naglulunsad ng venture fund na $860 milyon.
Nscale: pangunahing pagsusulit sa IPO para sa infrastructure ng AI
Ang British na neo-cloud provider na Nscale ay nagsumite ng IPO prospectus sa SEC noong Biyernes at naglalayong makipagkalakalan sa NYSE sa ticker na NSCL. Ang mga tagapag-ayos — Goldman Sachs, J.P. Morgan at Morgan Stanley. Ang kita para sa unang semestre ng 2026 ay umabot sa $140.6 milyon mula $10.4 milyon noong nakaraang taon, ang netong pagkawala ay lumaki sa $1.02 bilyon. Ang natitirang mga obligasyon sa mga kontrata ay umabot sa $56.4 bilyon, subalit mahigit sa kalahati ng kita ay pinigilan ng isang kliyente. Ayon sa mga ulat ng media, ang kumpanya ay umaasa na makakuha ng hanggang $3 bilyon sa pagtataya na hanggang $35 bilyon — kumpara sa $14.6 bilyon sa Series C round noong Marso. Sa parehong oras, ang Nscale ay nakakuha ng convertible loan mula sa Nvidia.
Para sa mga venture fund, ito ang unang tagapagpahiwatig ng taglagas kung paano susukatin ng mga pampublikong mamumuhunan ang kapital-masinsinang modelo na may nakasayayang demand, mataas na konsentrasyon ng mga kliyente, at pag-asa sa isang supplier ng GPU.
Holtec at ang bintana ng IPO: pumipili sa halip na labis na galak
Ang Holtec Nuclear, na itinuturing na pangunahing pag-aalok ng Setyembre, ay nagpasya na ipagpaliban ang IPO. Walang paborableng hangarin: ang X-energy ay bumabagsak ng halos 37% mula sa presyo ng pag-aalok noong Abril, ang Standard Nuclear ay bumaba ng 21%. Ang bintana ng IPO ay hindi sarado, ngunit lumiit:
- inaasahang ilalabas ngayong linggo ang Bamboo Insurance ($665 milyon sa kapitalisasyong $3.3 bilyon) at ang tagagawa ng materyales sa depensa na Amaero ($53 milyon);
- ang biotech na Electra Therapeutics, na nakakuha ng $350 milyon, ay bumabagsak ng halos 12% mula sa presyo ng pag-aalok;
- ang Motive ay nag-withdraw ng aplikasyon sa IPO at nakakuha ng higit sa $1.3 bilyon sa growth financing mula sa General Catalyst — pinalitan ng pribadong kapital ang palitan;
- ang Revolut ay nag-iisip ng double listing sa New York at London na may pagtataya na hanggang $200 bilyon.
“Pahinga sa AI” at rate ng Fed: dobleng filter para sa mga pagtatasa
Ang CEO ng Anthropic na si Dario Amodei ay naglathala ng sanaysay na nagmumungkahi na pansamantalang mabawasan ang pagtaas ng mga kakayahan ng mga modelo. Sinusuportahan siya nina Sam Altman at mga lider ng iba pang malalaking kumpanyang teknolohiya. Ang Anthropic ay nag-uugnay ng mga independiyenteng auditor sa seguridad. Tumugon ang pamilihan sa pamamagitan ng pagbebenta ng mga semiconductor, ngunit sa katapusan ng linggo ay nakamit ng Nasdaq ang 0.7%, habang ang Dow ay nawalan ng 1.7%.
Ibinubukod ng mga analyst ng industriya ang mga kahihinatnan para sa mga venture investment: mas mahabang mga cycle ng paglunsad ng mga modelo, maaaring paglipat ng mga obligasyon sa mga data center, pinalawig na mga timeframe para sa mga exit at karagdagang presyon sa mga LP. Ang kumpetisyon ay lumilipat mula sa “raw” na pagganap papunta sa pamamahagi, pagiging maaasahan at halaga — pabor sa mga malalaking manlalaro. Kasabay nito, may mga suhestiyon na i-regulate ang mga may-ari ng higit sa 5% ng mga computing power tulad ng mga systematically important na bangko.
OpenAI at Anthropic: trilyon-trilyong mga pagtataya, magkaibang ruta
Inalok ng mga mamumuhunan ang OpenAI ng round sa pagtataya na humigit-kumulang $1.2 trilyon — 41% na mas mataas mula sa $852 bilyon noong Marso, nang ang kumpanya ay nakakuha ng $122 bilyon. Walang pormal na negosasyon, ayon sa mga ulat ng media; bahagi ng mga alok ay nagmumungkahi ng pagbebenta ng mga bahagi ng mga empleyado. Ang taunang kita ay lumampas sa $40 bilyon, ang paglabas sa pamilihan ay inaasahang mangyari noong 2027. Ang Anthropic, na tinatayang $965 bilyon noong Mayo, ay patuloy na naghahanda para sa marketing ng pag-aalok sa Nasdaq sa kalagitnaan ng Oktubre. Ang lista nito ay magtatakda ng pampublikong multiplier para sa buong sektor ng AI.
Mga megaround at bagong unicorn: nakatuon ang kapital
- Temporal — $550 milyon na Series E sa pagtataya na $12.55 bilyon; platform para sa mga AI agent.
- Fab2 — $500 milyon na Series A para sa mass production ng compact chip factories.
- Suniva — $835 milyon sa utang at equity para sa produksiyon ng solar cells sa US.
- Ridgeline — $250 milyon sa pagtataya na $1.45 bilyon; Cornelis Networks — $205 milyon para sa mga network solution para sa AI.
- Penelope Health — $100 milyon para sa automation ng mga administratibong proseso ng mga doktor.
Isang linggo na ang nakalipas, ang Cognition ay nakakuha ng $2 bilyon sa pagtataya na $48 bilyon, ang Boring Company — $3 bilyon sa $23 bilyon. Ang mga mid-round A at B ay nananatiling katamtaman: lumalaki ang agwat sa pagitan ng mga nangungunang kategorya at iba pang mga startup.
Utang sa halip ng bahagi: mga chip at enerhiya bilang collateral
Ang financing para sa AI infrastructure ay lalong bumabagsak sa credit market. Ang isang consortium ng sampung bangko ay nagbibigay ng $22 bilyon bilang collateral para sa TPU at mga kontrata ng kliyente ng Crux AI — isang cloud project mula sa Blackstone at Alphabet na may $5 bilyon na equity. Ang Bloom Energy ay nakipagkasunduan sa Brookfield para sa $25 bilyon ng project financing para sa enerhiya ng mga data center. Ang Nvidia ay mamumuhunan ng $2 bilyon sa isang infrastructure AI fund mula sa Brookfield na may $10 bilyon. Para sa mga venture fund, nangangahulugan ito ng mas kaunting pagluslos ng mga bahagi sa mga portfolio companies, ngunit mas mataas na sensitivity sa rate.
M&A: nilagdaan — hindi nangangahulugang nakumpleto
Ang mga transaksyon ay nananatiling pangalawang daluyan ng likwididad, gayunpaman ang mga timelines para sa pagsasara ay pinalawig. Ang pagbili ng Hugging Face ng Nvidia para sa $12.9 bilyon ay inaasahang magsasara lamang sa unang kalahati ng 2027. Sa estadong nakapirma ngunit hindi pa natatapos ay ang Visa — BioCatch ($2.4 bilyon), Analog Devices — Alif Semiconductor ($1.35 bilyon), Bending Spoons — Miro ($1.36 bilyon), Dynatrace — Arize AI ($915 milyon). Pumayag ang SoftBank na bilhin ang Robotics and AI Institute, ang transaksyon ay dumadaan sa pagsusuri sa US. Bumabalik ang mga SPAC: ang developer ng nuclear technology na HGP ay nagsanib puwersa sa Meshflow na may pagtataya na $1.2 bilyon.
Europa, Asya at mga umuusbong na merkado
- United Kingdom: Ang Emulate, na itinatag noong Agosto ng mga tao mula sa Google DeepMind, ay nag-uusap tungkol sa seed na hanggang $700 milyon sa isang pagtataya na humigit-kumulang $3.7 bilyon; ang mga lider ay ang Index Ventures at Lightspeed. Ang ElevenLabs ay naghahanda ng Series E na higit sa $500 milyon na maaaring magkaroon ng Scaleup Europe Fund.
- Netherlands: Ang Euclyd ay nakakuha ng €200 milyon na Series A para sa mga chip para sa inference; ang mga nangungunang kalahok sa round ay ang Samsung.
- India: Ang India Deep Tech Alliance ay nanumpa na mamuhunan ng $3 bilyon, sa unang taon ay naging $250 milyon ang naipamuhunan.
- Tsina: Ang CATL ay nagtatayo ng venture fund na $860 milyon para sa AI at robotics; ang robotaxi na bahagi ng Hello ay nakakuha ng halos $100 milyon.
- Latin America: Ang Brazilian na VOLL ay nakakuha ng $140 milyon mula sa Warburg Pincus.
Ano ang kahulugan nito para sa mga venture investor at pondo
- Ang mga exits ay nagbabago. Ang paglipat ng IPO ng OpenAI at ang pahinga ng Holtec ay nagpapahaba sa mga horizon ng likwididad — kailangang suriin ang pagpaplano ng DPI.
- Ang Nscale at Anthropic ay magtatalaga ng mga multiplier. Ang kanilang pagtanggap sa pampublikong pamilihan ay magtatakda ng mga pagtatasa para sa mga late-stage sa 2027.
- Ang regulatory risk ay naging investment factor. Ang security audit at posibleng limitasyon sa calculations ay dapat isaalang-alang sa due diligence.
- Ang istruktura ng kapital ay nagbabago. Ang utang sa ilalim ng collateral ng mga chip at contracts ay nagbabawas ng pagtubos, ngunit nangangailangan ito ng sustainable unit economics sa rate na 4%.
- Ang premium para sa team ay umabot sa limitasyon. Ang seed rounds na daan-daang milyon nang walang produkto ay nagpapataas ng antas para sa susunod na round at panganib ng down-round.
Ang pamilihan ng venture ay nananatiling likwid, ngunit nagbabayad para sa napatunayan na demand, kontrol sa limitadong mapagkukunan at disiplina sa kapital. Ang mga pamantayang ito ang tutukoy sa mga balita tungkol sa mga startup at venture investments hanggang sa katapusan ng ikatlong kwarter.