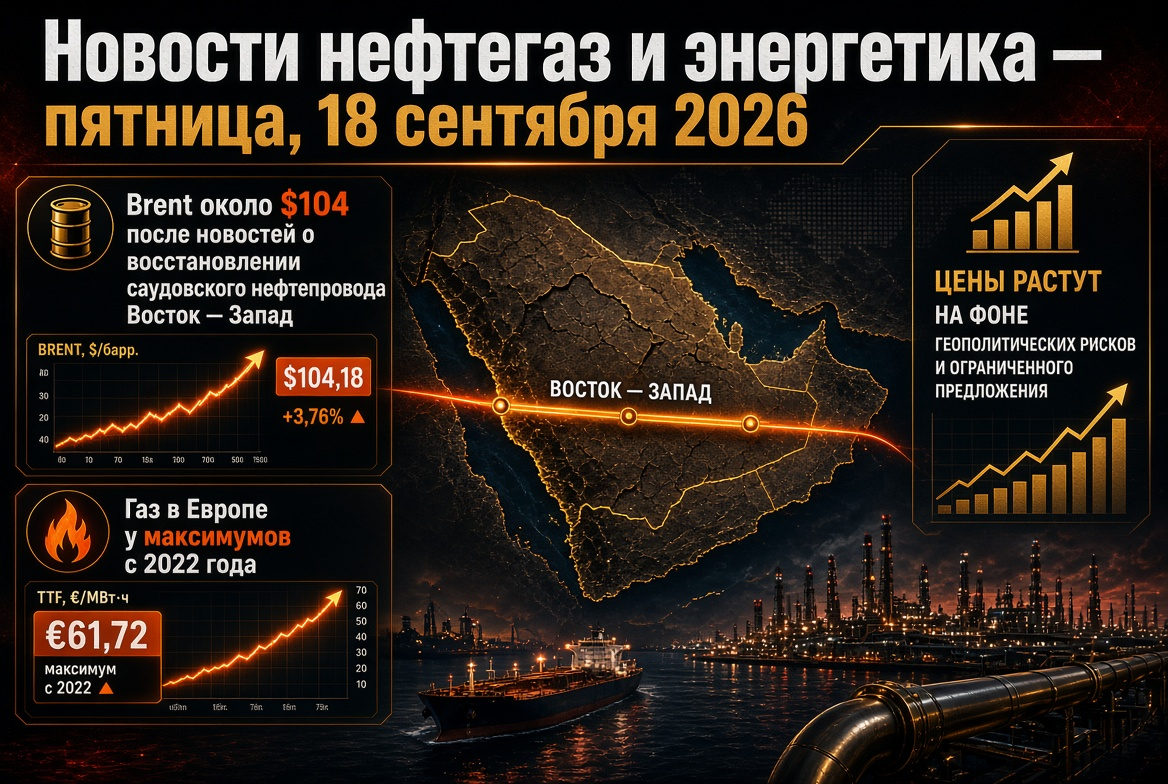
Merkado ng Langis: Unang Lingguhang Pagwawasto sa loob ng Tatlong Linggo
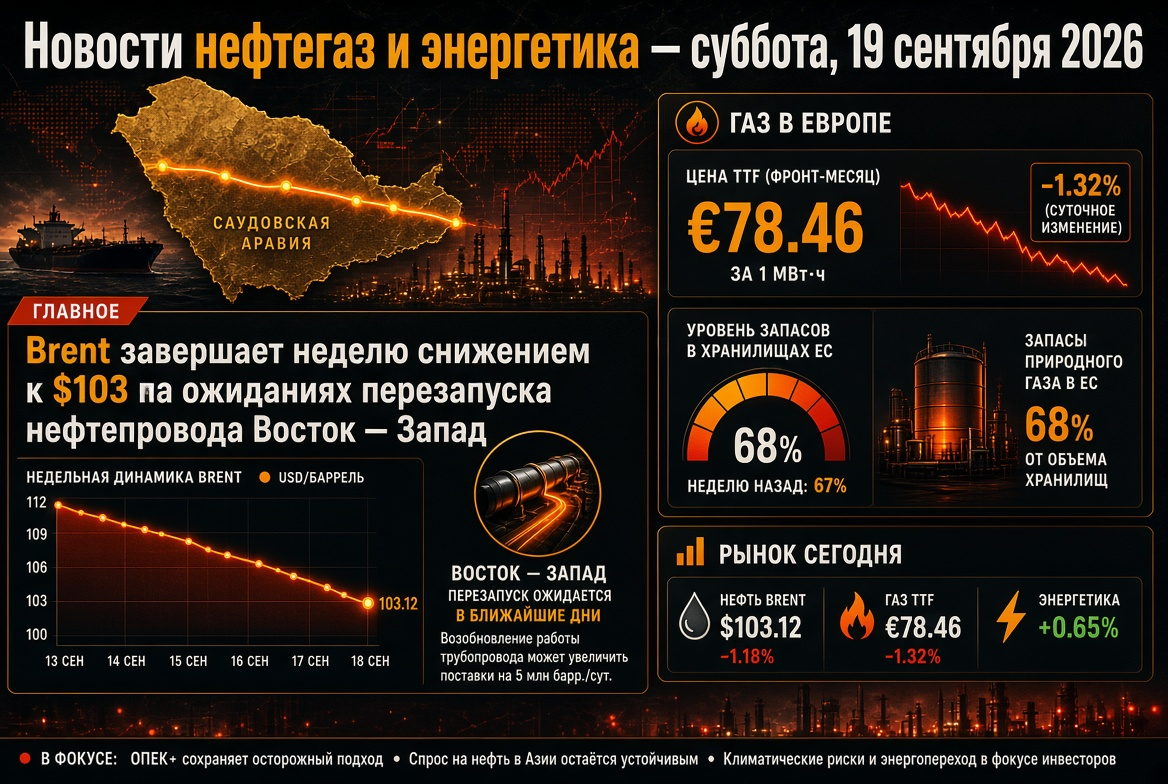
Noong Biyernes, ang presyo ng langis ay bumaba sa ikatlong sunod-sunod na sesyon: ang Brent ay bumaba sa $102.5–103.5 kada bariles, ang WTI — sa $100, pansamantalang bumaba sa ibaba ng markang ito. Sa pagtatapos ng linggo, ang Brent ay nawawalan ng humigit-kumulang 2%, kahit na noong Lunes, ang mga presyo ay tumaas sa $108 — halos pinakamataas sa loob ng apat na buwan.
- Miyerkules: bumaba ng halos 3%, sa $105.7 — pinakamabigat sa loob ng tatlong linggo — matapos ang mga ulat tungkol sa nalalapit na bahagi ng muling pagsisimula ng Saudi na pipeline na East-West.
- Huwebes: Nagsara ang Brent sa $104.82, ang WTI — sa $101.91 kada bariles.
- Sa loob ng isang buwan: Ang WTI ay tumaas ng humigit-kumulang 18–19%, ang Brent — mga 13%; ang presyo ng langis kumpara sa nakaraang taon ay mas mataas ng higit sa 50%.
Ang mga analyst ay nagkakaisa na ang pundasyong larawan ay hindi nagpapakita ng dahilan para sa mahabang panahon ng Brent na mas mababa sa $100. Ang kurba ng futures ay mananatiling nasa malalim na backwardation: ang kontratang Disyembre ay halos $5 na mas mababa kaysa sa Nobyembre — ang merkado ay nagbabayad ng premium para sa agarang paghahatid.
Gitnang Silangan: East-West, Red Sea at Hormuz
Ang East-West pipeline na may kapasidad na hanggang 7 milyong b/d ay pangunahing bypass ng Hormuz Strait, kung saan sa mga nakaraang buwan ang daloy ay umabot sa 5 milyong b/d. Matapos ang mga pag-atake ng drone, nasira ang tatlong pumping stations, at ang mga pagpapadala mula sa Yanbu ay naantala. Ang Riyadh ay umaasa na maibalik ang halos kalahating kapasidad sa loob ng ilang araw; ang buong pagkukumpuni ay aabot ng lima hanggang anim na linggo.
- Bypass Routes: Nag-aalok ang Saudi Arabia sa mga Asian refineries ng dagdag na mga lote sa pamamagitan ng transhipment mula "barko patungo barko" sa Omani port ng Sohar.
- Red Sea: Ang mga Houthi ay nakuha ang Mocha, Perim islands at Hanish at nagdeklara ng blockade sa mga port ng Saudi; noong Huwebes, muling nagpalitan ng mga pag-atake ang mga panig sa kahabaan ng hangganan.
- Hormuz: Halos sarado ang strait para sa komersyal na shipping, walang direktang pag-uusap sa pagitan ng US at Iran, at nagpapatuloy ang maritime blockade ng mga port ng Iran.
- Produksyon: Nag-ulat ang Saudi Arabia ng pagbagsak ng produksyon noong Agosto sa pinakamababa mula noong 1990.
Mag-ingat ang IEA: ang mga pagkaantala sa supply ay nagpapadalisay na sa mga mamimili na bawasan ang demand para sa langis.
Mga Produkto ng Petrolyo at mga Refinery: ang Diesel ay Nanatiling Sentro ng Kakulanagan
- Ang crack spread ng diesel sa US noong Miyerkules ay umabot sa rekord na $117.97 kada bariles; ang European gasoil ay nasa makasaysayang tuktok.
- Ang exchange diesel sa New York ay nasa humigit-kumulang $5.05–5.25 kada galon; ang retail price sa US ay umabot sa rekord na $6.23 kada galon, ang gasolina — $4.32.
- Ang mga imbentaryo ng distillates sa US ay tumataas sa ikatlong linggo: +1.6 milyon, sa 107.9 milyong bariles — ang unang senyales ng paglamig.
Ang diesel sa Europa ay humigit-kumulang 70% na mas mahal kaysa sa mga antas noong Pebrero. Para sa mga refinery sa labas ng zon ng hidwaan, ito ay panahon ng sobrang margin; para sa mga kumpanya ng gasolina, aviation at logistics — isang shock ng mga gastos.
Gas at LNG: Ang Europa ay Pumapasok sa Heating Season na may 68% na Imbentaryo
Ang TTF futures noong Biyernes ay tumaas ng 1.5–2%, sa €77–78 kada MWh, mula sa €82 noong Miyerkules; sa taong ito, ang presyo ng gas sa Europa ay tumaas ng humigit-kumulang 140%. Ang mga imbakan ng EU ay puno ng mga 68% — 16 puntos na porsyento sa ibaba ng limang-taong average at malapit sa mga minimum sa loob ng dalawampung taon.
- Qatar: Ang force majeure para sa supply ng LNG ay pinalawig hanggang Nobyembre; humigit-kumulang 17% ng kapasidad ng Ras Laffan ay hindi gumagana, na ang mga pagkukumpuni ay tinatayang aabot ng tatlo hanggang limang taon.
- Asia: Ang spot LNG ay nagkakahalaga ng $26–28 para sa bawat MMBtu — pinakamataas mula noong 2022; ang demand para sa LNG sa rehiyon ay maaaring bumaba ng 3–10% sa pagtatapos ng taon, ang ilang mga mamimili sa Timog Asya ay tumatanggi sa mga mamahaling alok.
- Norway: Ang mga nakatakdang pagkukumpuni ay pansamantalang nagpapababa ng mga supply ng pipeline.
- US: Henry Hub — humigit-kumulang $2.86 para sa bawat MMBtu; ang rekord na spread ay sumusuporta sa mga American LNG exporter.
Russia at Ukraine: Ang Ceasefire sa mga Enerhiya ay Hindi Napatunayan, Limitado ang Pag-export ng Gas
Ang sinabing kasunduan ng Washington noong Setyembre 14 upang ihinto ang mga atake sa imprastruktura ng enerhiya ay sa praktikal na hindi umiiral: sa loob ng isang linggo, niyurakan ang mga refinery sa Syzran at Yaroslavl, at nagpapatuloy ang mga atake sa imprastruktura ng Ukraine. Ang Moscow ay tinawag ang ideya na "maganda," ang Kyiv ay handa para sa de-escalation kung may mga garantiya mula sa mga kasosyo.
- Ang pagbabawal sa pag-export ng diesel para sa mga producer, ayon sa mga ulat mula sa mga mapagkukunan ng industriya, ay pinalawig hanggang katapusan ng Oktubre; para sa mga hindi producer, ito ay epektibo hanggang Enero 31, 2027.
- Ang buong pagbabawal sa pag-export ng gasolina — hanggang Enero 31, 2027; ang pagpapadala ng jet fuel ay limitado hanggang Nobyembre 30.
- Pagkatapos ng mga atake ng drone, ang produksyon ay nabawasan ng anim na malalaking Russian refineries.
Para sa pandaigdigang merkado ng mga produktong petrolyo, ang kawalan ng Russian diesel ay isa sa mga salik sa rekord na premium sa mga average na distillate.
Asia: India at China ay Nagbibigay ng mga Magagamit na Barrels
Ang pag-import ng Russian oil sa India noong Agosto ay bumaba ng humigit-kumulang 2.1 milyong b/d kumpara sa 2.7–2.8 milyong b/d noong Hulyo: ito ay dahil sa mga pagkukumpuni ng mga refinery, mas mababang availability ng crude, at agresibong pagbili ng mga Chinese processors. Ang pagbawi ng Brent mula sa mga peak ay nagbibigay ng pahinga sa India — ang rupee ay humahawak sa paligid ng 95.8 kada dolyar. Ang yuan, sa kabaligtaran, ay tumaas sa pinakamataas na antas sa loob ng apat na taon, na nagpapababa ng halaga ng pag-import ng enerhiya para sa China.
Elektrisidad, Renewables at Nukleyar: Ang Estruktural na Pagbabago ay Pabilis
- Renewables: ayon sa IEA, ang produksyon mula sa mga renewable sources ay tataas ng humigit-kumulang 1000 TWh bawat taon hanggang 2030, kung saan higit sa 600 TWh ay mula sa solar generation; ang bahagi ng mga low-carbon sources sa pandaigdigang kuryente ay tataas mula 42% hanggang 50%.
- Nukleyar: ang uranium ay nasa humigit-kumulang $90 bawat pound; ang US at Saudi Arabia ay pumirma ng kasunduan tungkol sa peaceful nuclear; sa South Korea, natapos ang energy block ng Saeul 3. Ang tagtuyot sa tag-init ay naghadlang sa operasyon ng mga nuclear power plants sa Europa.
- Bottleneck: Ang mga oras ng paghahatid ng malalaking gas turbine ay lumalampas sa cycle ng pagtatayo ng mismo ng planta ng kuryente.
Ang mahal na gas ay nagpapabuti sa ekonomiya ng mga renewable at mga baterya, gayunpaman ang pagtaas ng mga rate ay nagpapataas ng halaga ng kapital para sa mga network at bagong proyekto.
Coal: Insurance para sa mga Energy System ng Asia
Ang energy coal sa Newcastle ay nananatili sa paligid ng $145 bawat tonelada. Ang Northeast Asia ay pinapalitan ang mahal na LNG ng coal at nuclear generation, na sumusuporta sa demand at mga exporters — Australia, Indonesia, Russia at South Africa. Ang pangmatagalang trend ay nananatiling hindi nagbabago: ayon sa forecast ng IEA, ang bahagi ng coal sa pandaigdigang produksyon ay bababa mula 34% sa 2025 hanggang 27% sa 2030, kaya't ang mga malalaking producer ay hindi nagmamadali upang mamuhunan sa mga bagong minahan.
Macroeconomics: Ang mga Rate ay Tumataas Kasunod ng Energy Inflation
Noong Setyembre 16, ang Fed ay nagtaas ng rate ng 25 b.p., sa 3.75–4.00% — kauna-unahang pagkakataon mula noong 2023; noong Biyernes, itinaas din ng Bank of Japan ang rate. Ang yield ng 10-year US bonds ay nasa humigit-kumulang 4.95%. Ang bilang ng mga drilling rigs sa US, ayon sa pinakabagong datos, ay tumaas sa 591 (450 langis, 132 gas) mula sa 539 isang taon na ang nakalipas: ang mga shale company ay tumutugon sa mga presyo, ngunit may pag-aalinlangan.
Ano ang Dapat Sundan ng mga Mamumuhunan at Kalahok sa Merkado ng Enerhiya
- Aktwal na muling pagpapagana ng East-West pipeline at muling pagsisimula ng mga pagbibigay mula sa Yanbu.
- Pagsusuri tungkol sa shipping sa Hormuz at Bab-el-Mandeb, mga bagong pag-atake sa imprastruktura.
- Katayuan ng ceasefire sa enerhiya sa pagitan ng Russia at Ukraine at kalagayan ng mga Russian refineries.
- Opisyales ng extension ng pagbabawal sa pag-export ng diesel mula sa Russia.
- Dinamika ng TTF, rate ng pag-refill sa European underground gas storage at kumpetisyon sa Asia para sa LNG.
- Ang crack spreads ng diesel at lingguhang istatistika ng imbentaryo sa US.
Ang pangunahing senaryo para sa mga susunod na araw ay ang Brent sa hanay ng $98–108 kada bariles na may mataas na sensitivity sa mga balita mula sa Gitnang Silangan. Ang mga produktong petrolyo at gas ay nananatiling pinaka-tense na mga bahagi ng pandaigdigang merkado ng enerhiya.