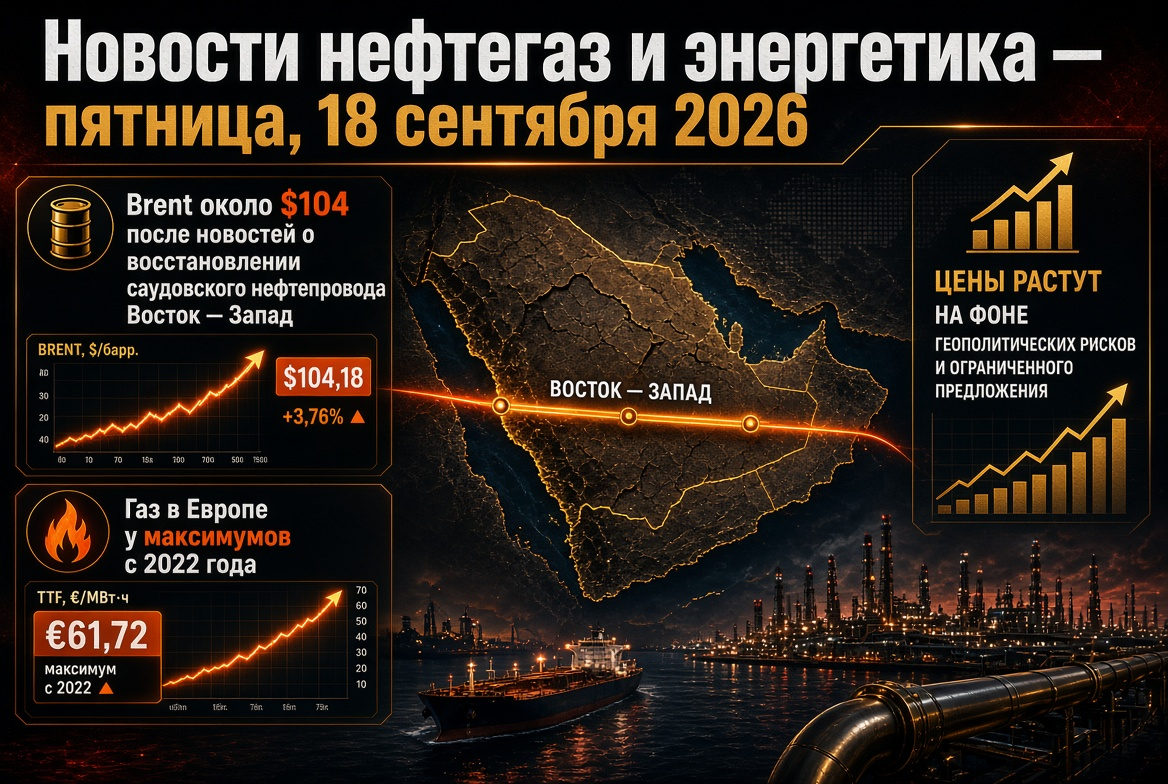
Ang pandaigdigang fuel-energy complex ay lumalabas sa isang estado ng price shock sa Setyembre 9, 2026. Ang Brent crude oil ay unang nakaabot sa $99 kada bariles simula noong katapusan ng Hulyo, habang ang European gas hub TTF ay nakikipagpalitan sa paligid ng $900 cada libong metro kubiko, at ang mga underground gas storage sa EU ay puno sa pinakamababang antas mula noong 2011. Para sa mga namumuhunan, mga kumpanya ng fuel, mga operator ng refinery, at mga kalahok ng pandaigdigang merkado ng enerhiya, ang pangunahing tanong ng araw ay: magiging sanhi ba ng geopolitical premium ang kakulangan sa supply ng langis at gas.
Balita sa Pandaigdigang Pamagat ng Enerhiya: Langis, Gas, Elektrisidad, Coal at RE sa 9 ng Setyembre 2026
Pangunahing Tema ng Araw: Hormuz Strait sa Point of No Return
Ang pangunahing nagtutulak ng buong commodities sector ay ang pag-akyat ng tensyon sa paligid ng Hormuz Strait — isang maritime corridor kung saan dumaan ang humigit-kumulang isang bahagi ng pandaigdigang supply ng langis bago ang krisis. Matapos ang serye ng mga pag-atake ng Amerika sa mga pasilidad sa zona ng Strait noong Setyembre, nagdeklara ang Tehran ng kanilang intensyon na tumugon at nagbabala ng kumpletong pagtigil ng navigasyon, at inanunsyo ang paglikha ng isang "ipinagbabawal na zone" sa labas ng Strait, na direktang nakakaapekto sa insurance ng tanker transportation.
Ang physical picture ay kritikal na. Ayon sa mga pagtataya ng ship tracking, sa huling sampung araw, ang average na bilang ng mga barko na dumaan sa strait ay humigit-kumulang sampung vessels na may crude cargo kada araw. Ang trapiko ng crude oil at oil liquids sa Ikalawang Kwarter ng 2026 ay umabot ng average na humigit-kumulang 4.9 milyon bariles kada araw kumpara sa 21.6 milyon bariles kada araw sa Ikalawang Kwarter ng 2025. Ang pandaigdigang imbentaryo ng langis ay lumiit sa Ikalawang Kwarter ng humigit-kumulang 4.2 milyon bariles kada araw, at inaasahang bababa pa ito ng 3.8 milyon bariles kada araw sa Ikatlong Kwarter.
Langis: Brent sa $99, WTI sa itaas ng $93 - Premium sa Risk ay Nagtatrabaho
Ang mga pangunahing benchmark ng merkado ng langis sa umaga ng Miyerkules:
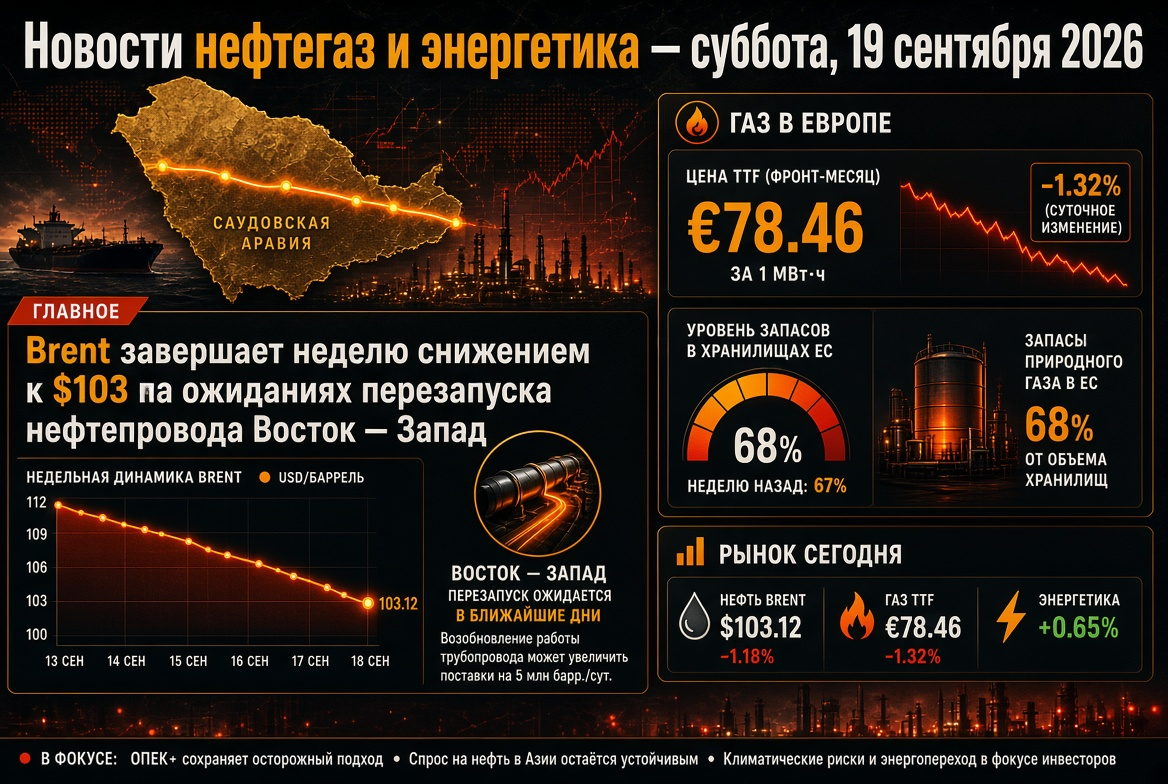
- Brent (Nobyembre futures, ICE Futures): nakipagpalitan sa hanay ng $97.9–99.2 kada bariles, tumaas ng mahigit 2% noong Martes at umabot sa pinakamas mataas simula noong katapusan ng Hulyo.
- WTI (Oktubre contract, NYMEX): nanatiling sa itaas ng $93 kada bariles, tumaas ng humigit-kumulang 2% sa sesyon.
- Lingguhang Paggalaw: Nadagdagan ang Brent ng humigit-kumulang 8%, habang ang WTI ay halos 10%, isa sa mga pinakamalakas na lingguhang pagtaas para sa taon.
- Taunang Maximum ng 2026: $126.41 kada bariles para sa Brent, naitala noong Abril 30 — ang pinakamataas mula noong Marso 2022.
Ang saklaw ng mga forecast mula sa investment banks ay sa kasalukuyan nagiging sobrang malawak. Sa pagtaas ng mga pag-atake sa mga barko sa rehiyon, ang projected scenario para sa Brent ay umaabot sa $120 kada bariles; sa normalisasyon ng pag-export mula sa Persian Gulf — bumalik sa $80. Pinaaalalahanan ng mga analyst na ang mga limitasyon sa supply mula sa Gulf ay maaaring magpatuloy hanggang sa katapusan ng 2026, at wala pang inaasahang kumpletong pagbawi ng marine traffic sa pamamagitan ng Hormuz bago ang katapusan ng I - simula ng II kwarter ng 2027.
Karagdagang salik ng kahinaan — ang strategic oil reserve ng US, na bumaba sa humigit-kumulang 286.6 milyong bariles. Ito ang pinakamababang antas sa loob ng maraming taon, na nagpapababa ng kakayahan ng Washington na tumugon sa mga panlabas na supply shocks.
OPEC+ Kumukuha ng Pahinga: Oktubre ng Production Quotas ng Langis Walang Pagbabago
Ang pitong bansa ng OPEC+, na kasangkot sa mga boluntaryong pagbawas — Russia, Saudi Arabia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman, — matapos ang online na pagpupulong noong Setyembre 6, ay nagpatuloy sa mga quota ng Setyembre para sa Oktubre na walang pagbabago, na sinuspinde ang serye ng pagtaas. Target na antas: Russia — 9.949 milyon bariles kada araw, Saudi Arabia — 10.478 milyon bariles kada araw, Oman — 841,000 bariles kada araw.
Ang lohika sa likod ng desisyon ay maliwanag: sa Setyembre, ang alyansa ay nagtapos ng mga phased return ng 1.65 milyon bariles kada araw, at walang puwang para sa karagdagang pagtaas ng produksyon nang hindi binabago ang mga base level para sa 2027, at ang pagbawas ng produksyon ay salungat sa mga kondisyon ng merkado sa gitna ng krisis sa Gitnang Silangan. Ang susunod na pulong ay itinakda para sa Oktubre 4, 2026. Para sa mga kumpanya ng langis, ito ay isang senyales ng predictability ng supply mula sa cartel — sa isang ganap na hindi mapredikbility ng mga transport corridors.
Merkado ng Gas sa Europa: Pangkalahatang Gas Storage sa Minimum mula noong 2011, TTF sa $900
Ang merkado ng gas sa Europa ay pumapasok sa heating season sa pinakamasamang kondisyon sa loob ng isang dekada at kalahati. Ayon sa mga data ng mga operator ng gas infrastructure, sa Setyembre 1, ang mga imbakan ng EU ay puno sa 65.39% (69.73 bilyong metro kubiko), at noong Setyembre 5, ito ay umabot sa 66.59% (tinatayang 72.9 bilyong metro kubiko). Ang mga ito ay humigit-kumulang 16.6 percentage points na mas mababa kaysa sa average na limang taong antas at halos 12 points na mas mababa kaysa sa antas ng nakaraang taon.
Ang larawan sa mga pangunahing merkado ay labis na hindi pantay:
- Germany — humigit-kumulang 53%, ang pinakamahina sa mga pangunahing ekonomiya sa EU.
- Austria — humigit-kumulang 67%.
- France — humigit-kumulang 71%.
- Italy — mahigit 83%, ang tanging malaking merkado sa malapit sa komportableng zone.
Ang mga Oktubre futures para sa TTF sa simula ng Setyembre ay lumampas sa $900 para sa bawat biniling libong metro kubiko, ito ang unang pagkakataon mula noong katapusan ng Disyembre 2022 at nananatili sa hanay mula $860–$900. Ang mga European operators ay aktwal na nag-iinject ng gas sa mga pinakamataas na presyo, at ang ilan sa mga analysts ay tahasang nagaabiso: sa kasalukuyang presyo, imposible ang pagpasok ng mga PGS sa ligtas na volume bago ang taglamig.
LNG at Coal: Ang Kakula ng Gas ay Nagbabalik sa Coal Generation sa Labanan
Ang pagsisikip ng merkado ng liquefied natural gas ay nagbabago sa pandaigdigang energy balance. Ang kakulangan sa LNG sa 2026 ay tinatayang humigit-kumulang 35 milyon tonelada, na pwersang nag-import na umaasa sa Asia na pataasin ang coal generation. Ang pandaigdigang demand para sa coal ay maaaring tumaas ng halos 3%, o 274 milyon tonelada, hanggang sa humigit-kumulang 9.1 bilyong tonelada.
Ang reaksyon ng Northeast Asia ay higit na kapansin-pansin: ang coal generation sa South Korea ay tumaas ng halos 40% sa pinakamataas mula noong 2019, habang sa Japan ay higit sa 11% na may sabay na pagbawas sa gas generation. Kasabay nito, ang ilang mga bansa sa Asia at Europa ay nagpatupad ng mga hakbang sa pagsasagawa upang kontrolin ang mga gastos sa imported na fuel. Para sa coal sector, nangangahulugan ito ng isang hindi inaasahang malakas na market condition kung saan isang taon na ang nakalipas ay inaasahan ang structural contraction sa demand.
Sanksyon, Discounts at Reconfiguration ng Logistika ng Oil at Oil Products
Ang sanctions regime ay nananatiling pangalawang pinakamahalagang salik para sa pandaigdigang langis at gas pagkatapos ng Hormuz. Ang mga blocking sanctions laban sa pinakamalaking kumpanya ng langis sa Russia ay naglalagay sa mga Russian crude oil sa isang mataas na diskwento kumpara sa Brent: ang average na antas ng diskwento sa 2026 ay tinatayang nasa $22 kada bariles na may prospect ng pag-shed sa humigit-kumulang $17 sa pagtatapos ng taon habang ang logistics ay nag-aangkop.
Sabay-sabay, ang pandaigdigang cargo flows ay muling pina-andar: ang mga bansa sa Persian Gulf ay mas aktibong gumagamit ng mga alternatibong export routes na umiwas sa strait, at ang pagtaas sa produksyon sa labas ng OPEC ay bahagyang pinababa ang mga bahagi ng volume. Ang mga salik na ito, ayon sa merkado, ay patuloy na nagtatago sa Brent sa ibaba ng psychological na threshold na $100.
Pamilihan ng Produkto ng Langis sa Russia: RPF, Stock Exchange at Ikalawang Wave ng Fuel Deficit
Ang panloob na fuel market ng Russia ay nananatiling nasa krisis na mode simula noong Mayo 2026. Ang mga pangunahing parameter ng sitwasyon:
- Refining: ayon sa mga pagtataya mula sa mga awtoridad, isa sa bawat sampung RPF ay nasa pagkumpuni; ang idle capacity ay umabot ng humigit-kumulang 0.35 milyon tonelada bawat araw.
- Export Restrictions: ang buong pagbabawal sa pag-export ng gasolina ay pinalawig hanggang Enero 31, 2027, at ang embargo sa pag-export ng diesel fuel para sa mga producer ay paulit-ulit na pinalawig.
- Stock Exchange: ang 10% na requirement para sa mandatory sales ng gasolina sa mga auction ay pinalawig hanggang sa katapusan ng 2026; sa kabila nito, ang malaking bahagi ng mga kontrata sa stock exchange ay nananatiling hindi natupad.
- Import: nagsimula ang mga maritime deliveries ng gasolina mula sa India, ang potensyal na volume ng import ng fuel ay tinatayang hanggang 400,000 tonelada bawat buwan, pangunahing sa mga network ng vertically integrated companies.
- Quality: pansamantalang pinahintulutan ang mga producer na makagawa ng fuels na may mas mababang environmental class upang mapalawak ang supply.
Para sa mga independent na gas stations, ang sitwasyon ay nananatiling pinakamasakit: ang retail prices ay pinapanatili nang administratively, habang ang procurement costs ay tumataas nang mas mabilis.
Enerhiya at RE: Sa Kasaysayan ng Baligtad ng Pandaigdigang Enerhiya Balance
Sa kasagsagan ng commodity turbulence, ang structural trend ng energy transition ay hindi lamang umiikot kundi bumibilis. Ang pandaigdigang demand para sa elektrisidad, ayon sa mga projection, ay lalago ng 3.6% sa 2026 at 3.8% sa 2027 — mula 28,600 TWh sa 2025 hanggang humigit-kumulang 30,700 TWh sa 2027. Ang mga nag-uudyok: industriya, electric transport, air conditioning at mabilis na lumalaking energy consumption ng data centers para sa artificial intelligence.
Ang pangunahing kaganapan ng taon sa electrification ay ang renewable sources na unang humahabol sa coal sa pandaigdigang produksiyon. Ang solar generation ay nadagdagan ng humigit-kumulang 600 TWh at umabot sa pangalawang pwesto sa RE kasunod ng hydropower, humahabol sa hangin. Regional dynamics ng demand: China +5.5%, India humigit-kumulang +7%, US at EU halos lahat ay humigit-kumulang 2%. Para sa mga namumuhunan, nangangahulugan ito ng patuloy na pagdaloy ng kapital patungo sa solar at wind generation, energy storage at network infrastructure.
Calendar ng Linggo: Ano ang Dapat Pansinin ng mga Kalahok sa Merkado
Ang mga susunod na araw ay magbibigay sa merkado ng unang pagsasaayos ng forecasts sa katotohanan sa loob ng isang buwan. Sa pokus — mga na-update na buwanang ulat mula sa mga specialized agency at cartel, statistics na nauugnay sa oil and oil products inventories sa US, pati na rin ang data sa external trade ng China, na magpapakita ng tunay na lawak ng pagbagsak ng demand sa Asia. Tandaan, sa August forecast, ang average annual price ng Brent para sa 2026 ay itinaas hanggang halos $87 kada bariles na may mga inaasahan na humigit-kumulang $85 sa Ikatlong Kwarter at pagbawas sa $78 sa Ikalawang Kwarter — ang mga numerong ito sa kasalukuyang mga presyo ay tila kandidato para sa susunod na pag-revise pataas. Karagdagang seasonal factor: Setyembre–Oktubre — panahon ng mga nakatakdang pagkukumpuni sa mga RPF ng Amerika, na pansamantala ay nagpapababa sa utilization at produksiyon ng mga oil products.
Konklusyon at mga Panganib para sa mga Namumuhunan at mga Kompanya ng Enerhiya
- Langis. Hangga't hindi de-escalating ang krisis sa Hormuz, ang panganib ng pag-stabilize ng Brent hanggang sa $100 kada bariles ay nananatiling batayan, habang ang range ng mga scenario para sa kasunod ng quarter ay hindi pangkaraniwan na malawak — mula $80 hanggang $120.
- Gas. Pumapasok ang Europa sa taglamig na may makasaysayang kakulangan sa imbentaryo; anumang paglamig o bagong pagkasira ng supply ng LNG ay kayang ibalik ang mga presyo ng TTF sa apat na digit na halaga.
- Coal. Ang kakulangan ng gas ay nagbibigay ng hindi inaasahang pagkakataon para sa coal generation sa Asia — sa kabila ng pangmatagalang trajectory ng decarbonization.
- Pamahalaan ng Produkto ng Langis at RPF. Ang mataas na crack spreads ay nagpapanatili sa margin ng produksyon, ngunit ang mga export restrictions at logistics risks ay nagbabago ng kita sa pagitan ng mga rehiyon.
- RE. Ang structural change pabor sa renewable energy ay nananatiling tanging tunay na predictable element ng equation at pangunahing gabay para sa long-term investments sa enerhiya.
Ang pangwakas na konklusyon para sa pandaigdigang sektor ng enerhiya ay malinaw: sa maikling panahon, ang presyo ng langis, gas, at elektrisidad ay tinutukoy ng geopolitika ng Persian Gulf, sa medium-term, ang kapasidad ng Europa na magtagumpay sa taglamig sa may kalahating punung imbentaryo, at sa long-term, ang bilis ng energy transition. Para sa mga kalahok sa merkado ng enerhiya sa mga kundisyong ito, ang scenario planning, diversification ng logistics, at mahigpit na kontrol sa risk hedging ay kritikal na mahalaga.