Pamilihan ng Langis: Brent sa Limang Buwan na Rurok
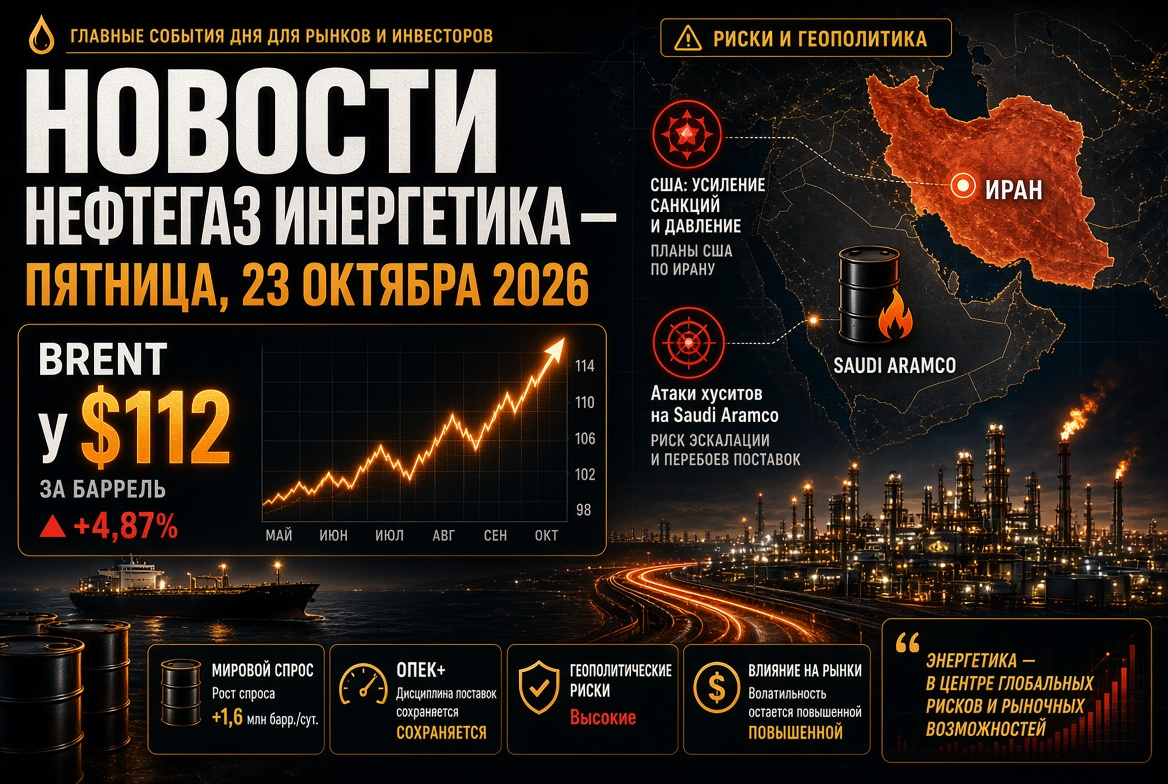
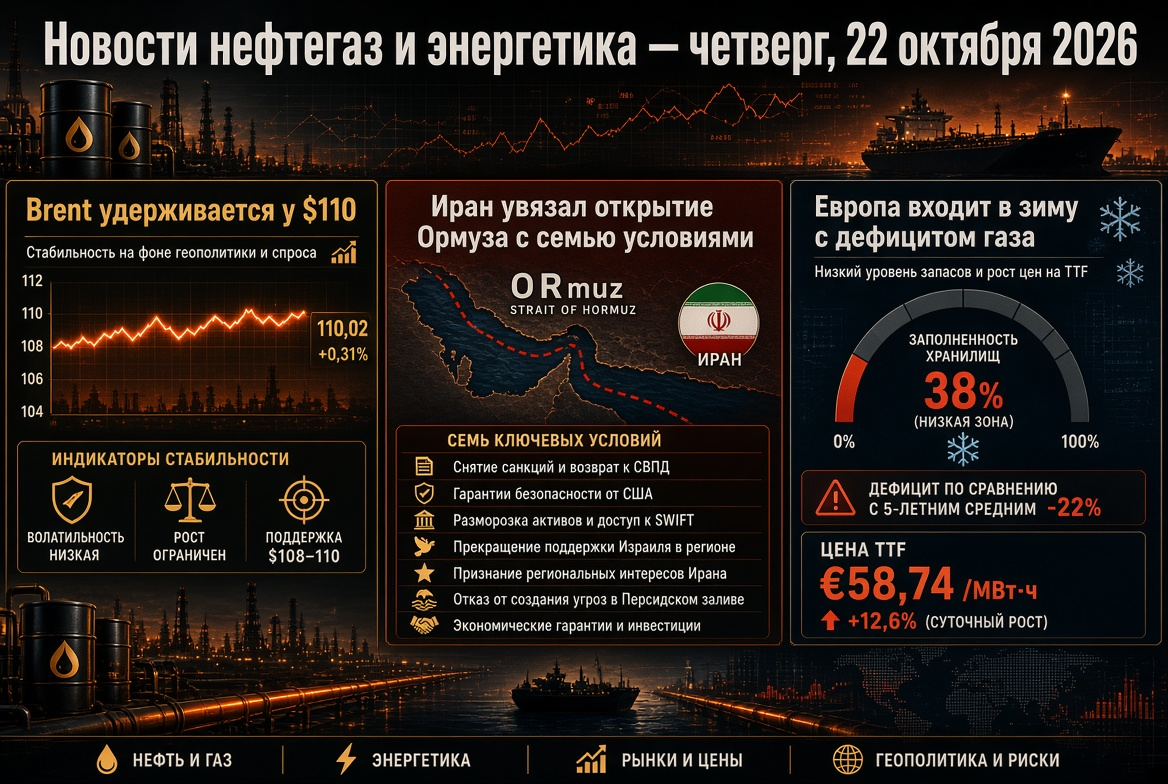
Ang Disyembre futures para sa Brent ay nakikipagkalakalan sa pagitan ng $109–111 bawat bariles noong Martes. Ang Nobyembre kontrata para sa WTI ay nasa paligid ng $99–100. Mula noong simula ng Oktubre, ang langis ay bumangon ng halos 10%: noong unang araw, ang Brent ay nagkakahalaga ng humigit-kumulang $100. Ang mga presyo ng langis ay nabuo dahil sa tatlong salik:
- Geopolitical premium. Ang mga trader ay nagtatalaga ng panganib ng pagkaantala sa mga suplay mula sa Persian Gulf at Red Sea sa mga presyo.
- Paghina ng mga imbentaryo. Ayon sa EIA, sa linggong nagtatapos noong Oktubre 9, ang mga komersyal na imbentaryo ng langis sa U.S. ay bumaba ng 8.6 milyon bariles, na umabot sa 415.6 milyon. Ang mga imbentaryo ng distillates ay bumaba sa 102.6 milyon bariles, na humigit-kumulang 12% na mas mababa kaysa sa limang taong average.
- Salungat na mga pagtataya ng daloy. Sinabi ng U.S. Secretary of Energy na si Chris Wright na ang mga pag-export ng langis mula sa Persian Gulf ay nakabalik na sa halos 80% ng pre-war level. Ang mga analyst na nagmamasid sa mga barko ay nakapansin ng matinding pagbagsak ng transit sa Hormuz Strait noong nakaraang linggo.
Makitang Silangan: Mga Pag-atake sa Saudi Aramco at Banta sa Shipping
Ang pangunahing paksa ng araw para sa merkado ng langis ay ang pagpapalawak ng hidwaan sa teritoryo ng Saudi Arabia. Ang mga Houthi ay nag-anunsyo ng mga pag-atake sa mga pasilidad ng Saudi Aramco sa Yanbu sa baybayin ng Red Sea, sa Shyba field, sa mga paliparan ng Riyadh at Abha, at sa mga pambansang pasilidad. Noong nakaraan, ang punong tanggapan ng Aramco sa Dhahran ay na-target din. Ang Riyadh ay nagpaliban ng investment forum na FII hanggang sa susunod na taon.
Ang sitwasyon sa maritime corridor ay lalong lumalala:
- sa nakaraang dalawang linggo, hindi bababa sa 18 mga barko ang naharap sa mga pag-atake;
- sa timog bahagi ng Hormuz Strait, ang isang tanker ay sumabog sa isang sea mine;
- ang pang-araw-araw na transit ng langis sa rehiyon noong nakaraang linggo ay bumaba sa humigit-kumulang 8.5 milyon bariles mula sa higit sa 20 milyon isang linggo bago.
Para sa merkado, ito ay nagmumungkahi ng mataas na volatility: anumang kumpirmasyon ng pinsala sa mga production o export capacity ng Aramco ay maaaring mabilis na magdagdag ng ilang dolyar sa presyo.
OPEC+ at IEA: Mga Quota sa Pahinga, Kakulangan Hanggang Taong Ito
Pitong pangunahing kalahok ng OPEC+ ay nagpapanatili ng mga target na antas ng produksyon para sa Nobyembre na hindi nagbago. Ang quota ng Saudi Arabia ay 10.5 milyong bariles bawat araw, para sa Russia ay 9.9 milyon, at para sa Iraq ay 4.4 milyon. Ang mga pagtaas na napagkasunduan noong 2026 ay nananatiling nakasulat lamang. Noong Agosto, ang pitong bansa ay nagproduksyon ng humigit-kumulang 25 milyon bariles bawat araw, na mga 5 milyong mas mababa sa pre-war level. Ang susunod na pagpupulong ng alyansa ay nakatakdang maganap noong Nobyembre 1.
Ang mga pangunahing konklusyon mula sa ulat ng IEA ngayong Oktubre:
- Ang pandaigdigang demand para sa langis sa 2026 ay bababa ng 2.6 milyon bariles bawat araw.
- Ang pandaigdigang supply sa 2026 ay bababa ng 5.8 milyon bariles bawat araw.
- Ang pamilihan ay mananatiling may kakulangan hanggang sa katapusan ng taon.
- Ang kakulangan sa mga katamtamang distillates ay mananatiling hanggang 2027.
Mga Produkto ng Langis at Refinery: Ang Diesel ay Mananatiling Pinaka Kakulangan
Ang segment ng mga produktong petrolyo ay nahaharap sa dobleng pagsubok: ang pagkaantala sa pag-export ng natapos na gasolina mula sa Middle East ay kasabay ng pinsala sa mga refinery sa Russia. Ang IEA ay pumayag sa paglabas ng mahigit 20 milyong bariles ng diesel mula sa mga reserba. Sa kabuuan, sa ilalim ng anti-crisis plan, halos 330 milyong bariles na ang nakadirekta sa merkado. Ang pandaigdigang pag-export ng diesel noong Setyembre ay humigit-kumulang 700,000 bariles bawat araw na mas mababa kaysa sa antas noong nakaraang taon. Ang mga refinery sa U.S. ay nagpapatakbo nang may capacity na humigit-kumulang 93.5%. Sinusuportahan nito ang mataas na margin ng pagproseso at kita ng mga independiyenteng refinery.
Russia: Lumalaki ang Discount sa Urals, Infastructure sa Panganib
Ang export ng langis ng Russia ay nahaharap sa presyon mula sa maraming panig:
- Kompetisyon para sa mga merkado. Ang discount ng Urals sa mga port ng Baltic sa Dated Brent ay lumawak na sa $20.85 bawat bariles. Ang mga dahilan ay ang pag-diminish ng demand sa India dulot ng pagbabalik ng mga volume mula sa Middle East at ang mataas na freight cost. Ang mga shipment ng Urals mula sa Baltic ay bumaba ng 21.9% sa nakaraang linggo.
- Matataas na base ng buwis. Ang presyo ng Urals para sa pagkalkula ng MET sa Oktubre ay nasa paligid ng $104.7 bawat bariles kumpara sa $92 noong Setyembre. Ito ay makabuluhang mas mataas sa budget target na $59.
- Mga pag-atake sa logistics. Noong Oktubre 18, ang mga drone ay umatake sa St. Petersburg oil terminal na may kapasidad na 12.5 milyong tonelada kada taon at ang oil base na "Ruchyi".
- Regulasyon ng lokal na merkado. Ang pagbabawal sa pag-export ng gasolina ay nakatakdang magpatuloy hanggang Enero 31, 2027. Ang mga limitasyon sa pag-export ng diesel para sa mga producer ay pinalawig hanggang katapusan ng Oktubre. Ang data tungkol sa loading ng refinery ay naka-sekrito sa ilalim ng decreto noong Setyembre 28.
Gas at LNG: Pumapasok ang Europa sa Taglamig na may Kakulangan sa Mga Impukan
Ang Dutch hub na TTF ay nakikipagkalakalan sa paligid ng €88 bawat MWh. Mula sa simula ng taon, ang presyo ay tumaas ng higit sa tatlong beses. Ang mga underground gas storage sa EU ay puno ng humigit-kumulang 74%, habang ang average na antas para sa kalagitnaan ng Oktubre ay nasa paligid ng 86%. Ang merkado ay tinutulungan pa ng tatlong salik:
- pagkawala ng Qatari LNG sa pandaigdigang merkado;
- hindi inaasahang downtime ng Norwegian gas processing plant na Kårstø;
- ang ipinapatupad na pagbabawal ng EU sa pag-import ng Russian LNG simula Enero.
Ang pangunahing supplier na pumapalit sa mga nawalang volume ay mga American LNG exporters. Gayunpaman, ang Europa ay napipilitang makipagkumpitensya para sa bawat shipment sa mga mamimili sa Asya.
Coal: Renaissance sa Gitna ng Krisis sa Gas
Ang thermal coal ay muling naging insurance fuel para sa mga power system ng Asia. Ang Australian benchmark na Newcastle ay nananatili sa paligid ng $150 bawat tonelada. Ito ay halos 40% na mas mataas kaysa sa antas simula ng taon at 45% na mas mataas kumpara sa nakaraang taon. Noong Oktubre 6, ang presyo ay umabot sa $152.2, ang pinakamataas simula Oktubre 2024. Ang isang partikular na panganib para sa industriya ay ang desisyon ng High Court ng Australia: sa pag-apruba ng pagpapalawak ng mga coal mine, ang mga regulator ay kinakailangang isaalang-alang ang mga emissions mula sa pagkasunog ng coal sa ibang bansa. Ang mga mining companies ay nagbabala na ito ay maaaring huminto sa mga pamumuhunan.
Power Generation at REN: Ang Renewable Energy bilang Price Buffer
Ang krisis sa enerhiya ay nagpapabilis sa pag-unlad ng renewable energy. Noong Hunyo, ang solar generation ay unang naging pinakamalaking source ng kuryente sa EU: tinatayang 25% ng produksyon, o 52 TWh. Sa Germany, ang bahagi ng mga renewable sources sa unang kalahati ng taon ay 61.8%. Ayon sa industriya na asosasyon ng SolarPower Europe, mula noong simula ng krisis sa Middle East, ang solar energy ay nakaligtas ng humigit-kumulang €20 bilyon para sa EU sa pag-import ng gas. Ang mga auction para sa onshore wind energy ay tumatakbo na may mataas na oversubscription: sa Germany, nag-log itinalaga ng 2.5 GW sa average na presyo na humigit-kumulang €50.6 bawat MWh. Gayunpaman, sa taglamig, sa mahinang solar generation, ang presyo ng kuryente sa Europa ay muling ibabatay sa mahal na gas.
Mga Dapat Bantayan ng mga Kalahok sa Merkado ng Enerhiya sa Miyerkules, Oktubre 21
- Lingguhang ulat ng EIA tungkol sa mga imbentaryo ng langis at mga produktong petrolyo sa U.S. Dapat bigyang-pansin ang mga distillates at loading ng refinery.
- Mga anunsyo mula sa Saudi Aramco at Ministry of Energy ng Saudi Arabia. Mahalaga, kung ang mga pinsala sa Yanbu at Shyba ay makukumpirma.
- Data tungkol sa transit ng mga tanker sa Hormuz Strait at freight rates.
- Dinamika ng TTF at mga rate ng storage ng gas sa mga European underground storages.
- Desisyon ng gobyerno ng Russia ukol sa pag-export ng diesel simula Nobyembre.
- Mga signal mula sa OPEC+ bago ang pulong sa Nobyembre 1 at ang takbo ng audit ng production capacity.
Sa kabuuan, ang pandaigdigang merkado ng langis at gas ay nananatiling merkado ng nagbebenta: ang pangfundamental na kakulangan ay pinalalakas ng geopolitika, habang ang mga imbentaryo ng mga produktong petrolyo ay bumababa. Para sa mga mamumuhunan, ito ay nangangahulugan ng pagpapanatili ng mataas na volatility sa mga susunod na linggo. Ang mga posisyon ng mga refinery, LNG exporters, at mga coal mining companies ay mukhang pinaka matatag sa sitwasyong ito.