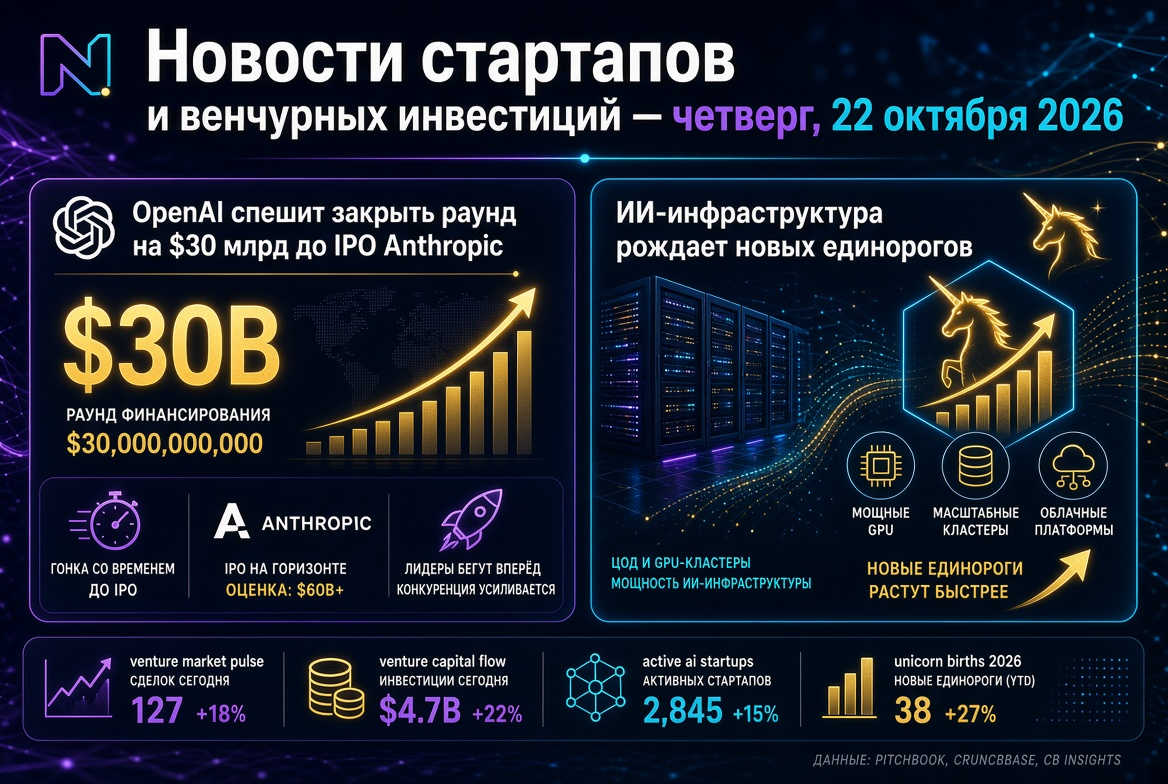
Ang mga pangunahing tema para sa mga venture investor at pondo sa Miyerkules, ika-21 ng Oktubre 2026:
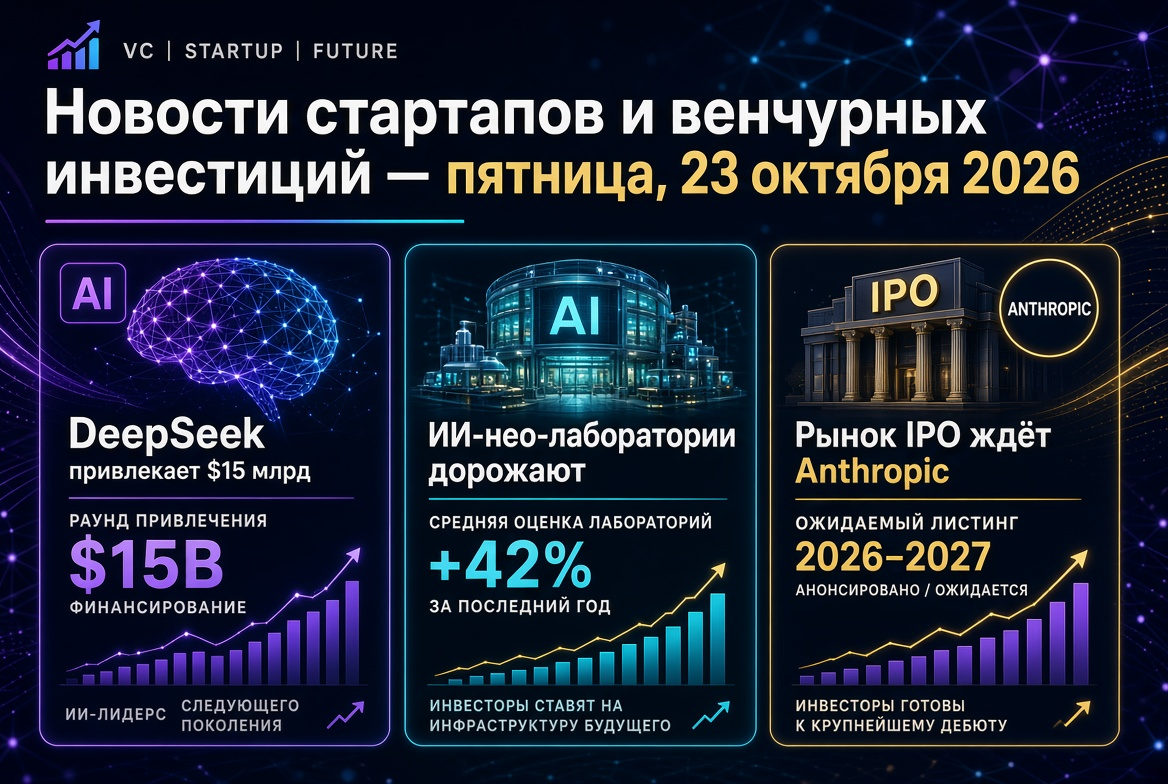
- OpenAI ay nagsusumikap na makakuha ng halos $30 bilyon sa isang valuation na lampas sa $1.4 trilyon bago ang IPO ng Anthropic, na inaasahang mangyayari sa kalagitnaan ng Nobyembre.
- AI infrastructure ay nananatiling pangunahing magnet para sa venture capital: ang Modal, Nscale, at Verda ay nakatapos ng malalaking round.
- Mga bagong unicorn: ang Town ay umabot sa valuation na $1 bilyon, ang Dream Labs ay nakakuha ng $90 milyon para sa robotics.
- Fintech at Defense Technologies ay nagpapakita ng matatag na demand mula sa mga pondo.
- Mga panganib sa merkado: ang pagbagsak sa semiconductor at utang ng mga data center ay nagpapahina sa mga valuation.
OpenAI laban sa Anthropic: labanan para sa institutional capital
Ang pinaka-tinalakay na kwento ng linggo ay ang pagtatangkang gawin ng OpenAI ang isang round na may halaga na humigit-kumulang $30 bilyon sa pre-investment valuation na $1.4 trilyon. Ayon sa mga mapagkukunan, ang mga kasalukuyang shareholders ng SoftBank at ang Abu Dhabi na MGX ay kasangkot sa mga negosasyon, habang ang mga pondo mula sa UAE ay nagtutulungan upang talakayin ang pag-invest ng hanggang $10 bilyon. Ang interes ay ipinapakita rin ng BlackRock at ng endowment ng University of California.
Bakit nagmamadali ang OpenAI
- Kumpetisyon para sa pera. Ang Anthropic ay nagsagawa ng investor day noong ika-14 ng Oktubre at nagpreprepara para sa listing; ang dalawang kumpanya ay kumukuha mula sa parehong sovereign funds at long-only investors.
- Mga infrastructure obligations. Kailangan ng kumpanya ng karagdagang liquidity sakaling ang pagbagal ng merkado ng IPO ay magpabagal sa kanilang planadong placement na nakatakdang ganapin sa 2027.
- Pagtaas ng valuation. Ang $1.4 trilyon ay halos 64% na mas mataas kumpara sa Marso na round na $122 bilyon sa valuation na $852 bilyon at tumutugma sa multiplier na humigit-kumulang 28x sa taunang kita na $50 bilyon.
Para sa venture market, ito ay isang senyales: pagkatapos ng paglalathala ng ulat ng Anthropic, ang parehong kumpanya ay masusukat kumpara sa isa’t isa, at ang mga numerong ito ang magiging batayan para sa buong segment ng generative AI.
AI Infrastructure: Mega Round at Kita na Higit sa $1 Bilyon
Ang ikatlong linggo ng Oktubre ay naging matagumpay para sa mga malalaking infrastructure deals. Ang mga mamumuhunan ay lalong naghihiwalay ng applied AI at ang “mga pala at panghukay” — mga computational platform na may napatunayang kita.
- Modal Labs — D series round ng $750 milyon sa ilalim ng pamumuno ng Accel na may valuation na $15.75 bilyon; ang taunang kita ng kumpanya ay lumampas sa $1 bilyon.
- Nscale — isang convertible round na $3.4 bilyon sa ilalim ng pamumuno ng Third Point Ventures, ang pinakamalaking deal ng buwan.
- Verda — ang Finnish GPU cloud provider ay nakalikom ng $189 milyon sa series B na pinangunahan ng Emergence Capital na may valuation na higit sa $1 bilyon; taunang kita — humigit-kumulang $165 milyon na may positibong cash flow.
- Salience Labs — $125 milyon sa series B para sa photonic computing.
Mga Bagong Unicorn at Applied Artificial Intelligence
Sa kabila ng konsentrasyon ng kapital sa mga nangungunang kumpanya, ang mga startup sa applied level ay patuloy na nakakakuha ng financing — basta’t sila ay nag-aalok ng mga solusyon sa mga cost-intensive corporate challenges.
Mga Deal sa Simula ng Linggo
- Town — $108 milyon sa valuation na $1 bilyon: ang kumpanya ay nag-develop ng AI assistants na kayang magsagawa ng gawain sa antas ng buong teams.
- Dream Labs — mga dating researcher mula sa NVIDIA ay nakakuha ng $90 milyon para sa pagbuo ng isang shared AI "brain" para sa mga cost-effective na robot.
- Legora — $550 milyon sa series D sa valuation na $5.55 bilyon; ang legal AI ay naging isa sa mga pinakamalakas na verticals ng 2026.
- Plinto — €2.9 milyon pre-seed para sa mga AI agents na nagkokontrol ng mga pagkakamali sa billing.
Defense Technologies at Cybersecurity
Ang Defense tech ay ganap nang lumipat mula sa niche segment patungo sa mainstream ng venture capital. Ang Shield AI ay nakakuha ng $1.5 bilyon sa series G sa valuation na $12.7 bilyon, habang ang Anduril ay nagsagawa ng tender para sa mga empleyado na nagkakahalagang $1.3 bilyon, kung saan ang valuation ng kumpanya ay tumaas mula $61 bilyon hanggang $90 bilyon sa loob lamang ng limang buwan.
Sa cybersecurity, namumukod-tangi ang Armadin: $255 milyon sa series B sa ilalim ng pamumuno ng Andreessen Horowitz at Accel na may valuation na $2.5 bilyon para sa platform ng autonomous offensive security. Ang mga mamumuhunan ay nagsusugal sa proteksyon laban sa mga atake na pinatindi ng artificial intelligence.
Fintech: Pagtaas ng 35% at Tokenization
Ang fintech segment ay nakakaranas ng matatag na pagbawi. Ang pandaigdigang pamumuhunan sa industriya sa ikatlong kwarter ng 2026 ay umabot sa tinatayang $27.5 bilyon sa 897 na transaksyon — 35% na mas mataas kumpara sa nakaraang taon.
- Ramp — $1.85 bilyon sa valuation na $60 bilyon, isa sa pinakamalaking fintech rounds ng taon.
- Valon — $150 milyon sa series D sa valuation na $2.3 bilyon kasama ang Ribbit Capital.
- Spiko — $90 milyon sa series B sa ilalim ng pamumuno ng NEA para sa scalability ng tokenized money market funds.
- Capitolis — $120 milyon sa series E.
Ang crypto venture ay nananatiling maingat: sa unang 18 araw ng Oktubre, ang mga crypto projects ay nakalikom ng humigit-kumulang $437 milyon sa 27 na round, kung saan ang malaking bahagi ay pinadali ng post-IPO round ng Strive na nagkakahalaga ng $208 milyon.
Deep Tech, Biotech at Climate Tech
Ang mga venture fund ay patuloy na nagpapalawak ng kanilang mga portfolio sa labas ng AI applications:
- Oratomic — $475 milyon sa series B mula sa syndicate ng ARCH Venture Partners, Khosla Ventures, Index Ventures, General Catalyst, at Bezos Expeditions.
- OMass Therapeutics — $310 milyon sa series C; Soufflé Therapeutics — $135 milyon sa series B para sa RNA therapy.
- Voltus — oversubscribed round sa series D na $225 milyon para sa distributed energy platform.
- Icon — $200 milyon sa series D para sa robotic construction kasama ang Baillie Gifford at BlackRock.
Mga Bagong Venture Fund at Dry Powder
Patuloy ang pangangalap ng kapital, kahit na ito ay nakatuon sa isang limitadong grupo ng mga manager. Ilan sa mga kapansin-pansing pondo ng mga nakaraang linggo:
- Diffusion ONE — $1.25 bilyon;
- DCVC VII — humigit-kumulang $654 milyon;
- TCGX Asia Life Sciences Fund I — $600 milyon;
- PSV Tech Fund II — $56 milyon para sa pre-seed na mga startup sa North Europe.
Merkado ng IPO at mga Panganib sa Valuations
Ang 2026 ay naging record-breaking na taon para sa mga technology placements, ngunit ang pagkasumpungin ng Oktubre ay nagtulak sa ilang mga issuers na ipagpaliban ang kanilang mga listings. Ang mga kumpanya mula sa Philadelphia semiconductor index ay nawalan ng higit sa $1.6 trilyon sa market capitalization sa loob ng wala pang dalawang linggo, at ang mga bono ng CoreWeave na may utang na humigit-kumulang $50 bilyon ay bumagsak nang husto. Ang AirTrunk REIT, Firmus at SB Energy ay nagpaliban o umalis sa kanilang mga placements, habang ang mga banker ay nag-uulat na ilang mga kumpanya ay naghihintay sa resulta ng listing ng Anthropic.
Ang Asia ay nananatiling aktibo
Sa India, inaasahang magkakaroon ng debut ang Zetwerk Manufacturing at Tonbo Imaging sa linggong ito, na nagpapatunay sa katatagan ng window para sa exits sa mga umuunlad na merkado.
Russia at CIS: Merkado sa Paghahanap ng Pundasyon
Ang merkado ng venture sa Russia ay nananatiling nasa ilalim ng presyon. Sa pagtatapos ng unang kalahati ng taong 2026, ang halaga ng pamumuhunan sa mga technology startup ay umabot sa humigit-kumulang $29.3 milyon — 62% na mas mababa kumpara sa nakaraang taon, at ang bilang ng mga transaksyon ay bumaba sa 35. Sa kabila nito, ang kapital ay lumilipat sa mga M&A deals: 33 na transaksyon na tinatayang $829 milyon. Ang mga mamumuhunan ay mas pinipili ang mga mature na kumpanya na may napatunayang business model at mga industrial B2B technology.
Mga Konklusyon para sa mga Mamumuhunan
Ang merkado ng mga startup at venture investment sa Oktubre 2026 ay nagpapakita ng double-speed na dinamika. Ang kapital ay nakatuon sa mga lider — AI laboratories, infrastructure, at defense technologies — habang ang iba pang mga kumpanya ay kailangang patunayan ang kanilang kita at unit economics. Ang mga pangunahing panuntunan para sa mga susunod na linggo:
- ang mga resulta ng round ng OpenAI at ang huling valuation;
- ang mga parameter at reaksyon ng merkado sa IPO ng Anthropic;
- ang dinamika ng mga semiconductor stocks at ng debt market ng AI infrastructure;
- ang bilis ng pagbuo ng mga bagong venture funds hanggang sa katapusan ng taon.
Para sa mga pondo, ito ay isang panahon kung saan ang disiplina sa valuations at diversification sa mga sector ay nagiging mas mahalaga kaysa sa bilis ng pagpasok sa mga deal.