Merkado ng langis: Brent sa $115, WTI sa itaas ng $100
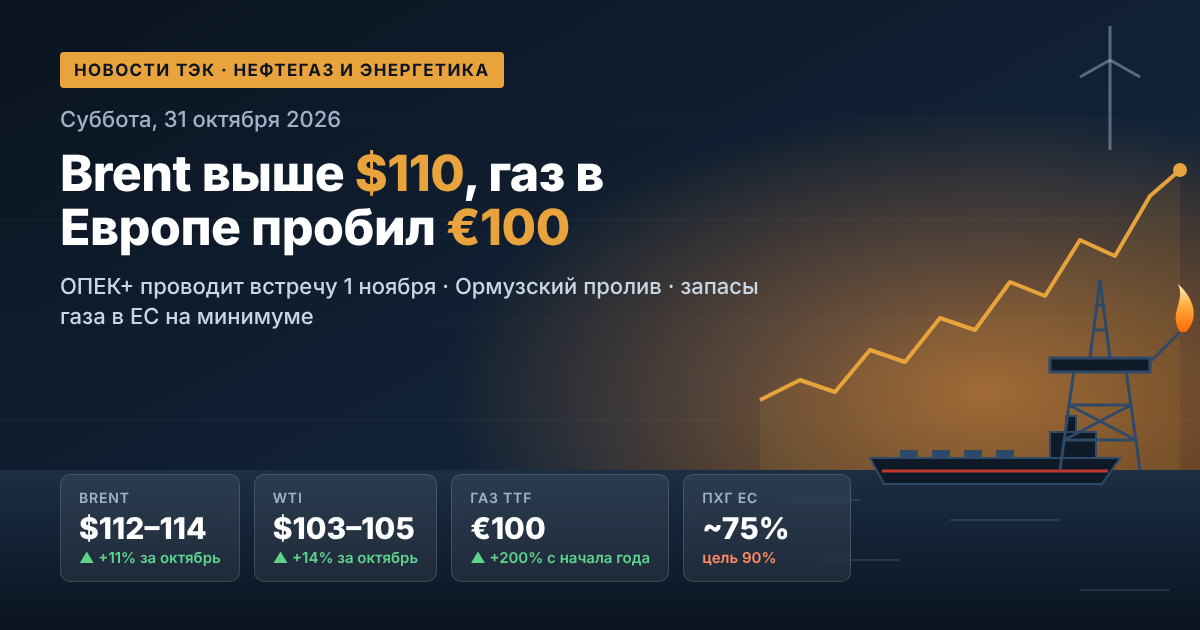
Sa pagtatapos ng trading noong ika-28 ng Oktubre, ang Disyembre futures ng Brent sa ICE ay tumaas ng humigit-kumulang 1.2–1.4% at nanatili sa hanay na $114.7–115.5 kada bariles, nabawi ang pagbaba ng nakaraang sesyon. Ang American WTI ay lumakas sa $101–102. Sa loob ng isang buwan, ang Brent ay tumaas ng humigit-kumulang 20%, at kumpara sa nakaraang taon — halos 80%.
Mga pangunahing driver ng presyo ng langis
- Pag-atake sa Ras Tanura. Inangkin ng mga Houthi ang rocket attack sa refinery na may kapasidad na 550 libong bariles kada araw. Hindi kinumpirma ng Riyadh ang pag-atake, ngunit ang Ras Tanura ay isa sa dalawang pangunahing export hub ng kaharian, at agad na isinama ng merkado ang risk.
- Mga imbak sa US. Naitala ng API ang pagbaba ng imbak ng langis ng 2.03 milyong bariles kumpara sa inaasahang pagtaas na 0.8 milyon, na sumuporta sa WTI.
- Politikal na kawalan ng katiyakan. Nagtapos ang halalan sa Israel sa aktwal na deadlock: walang malinaw na landas sa mayorya sina Benjamin Netanyahu at Gadi Eisenkot.
- Istruktura ng curve. Ang Enero kontrata ng Brent ay nag-trade nang malaki sa ibaba ng Disyembre (humigit-kumulang $111), at ang spread ng Brent–WTI ay lumawak sa humigit-kumulang $14 — ang military premium ay nakatuon sa European benchmark.
Strait of Hormuz: pangunahing panganib sa pandaigdigang suplay ng langis at LNG
Opisyal na idineklara ng Islamic Revolutionary Guard Corps noong ika-26 ng Oktubre na sarado ang kipot, at noong ika-27 ng Oktubre nagbabala ang International Maritime Organization tungkol sa panganib ng mga mina sa ruta at sa kawalan ng kakayahang garantiyahin ang ligtas na pagdaan. Iniulat ng Iran na may tanker na nasunog matapos masabugan ng mina sa isang «hindi awtorisadong» ruta, at pinalawak ang blockade sa Gulf of Oman.
Sa track ng negosasyon, naglatag ang Tehran ng pitong kondisyon para sa pagbubukas ng kipot, kabilang ang pag-alis ng American naval blockade, exemption para sa oil sanctions at pag-unblock ng hindi bababa sa $12 bilyong assets. Ayon sa panig ng Iran, maaaring maibalik ang paggalaw ng mga tanker sa loob ng 4–5 araw matapos matugunan ang mga hinihingi. Mahalagang detalye para sa merkado: isinasaalang-alang ang mga alternatibong ruta, ang export ng langis ng Middle East sa linggo hanggang ika-18 ng Oktubre ay lumampas sa 24 milyong bariles kada araw, ibig sabihin ay mas mataas sa antas bago ang digmaan. Ang pisikal na kakulangan, sa gayon, ay bahagyang nabayaran, ngunit ang gastos ng freight at insurance ay nananatiling ekstremo.
OPEC+: pulong sa ika-1 ng Nobyembre at mga quota para sa 2027
Pitong pangunahing kalahok ng alyansa — Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria at Oman — ay magpupulong sa Linggo, ika-1 ng Nobyembre. Noong Oktubre at Nobyembre, ang mga quota ay pinanatili nang walang pagbabago: 10.5 milyong b/d para sa Saudi Arabia, 9.9 milyong b/d para sa Russia, 4.4 milyong b/d para sa Iraq.
- Ang aktwal na produksyon ng pito noong Agosto ay humigit-kumulang 25 milyong b/d — mga 5 milyong b/d sa ibaba ng antas bago ang digmaan noong Pebrero.
- Ang mga pagtaas ng quota noong 2026 ay nanatili pangunahin sa papel dahil sa mga pagkagambala sa export sa pamamagitan ng Hormuz.
- Ang pagrebisa ng production capacities, na kailangan para sa pamamahagi ng mga quota para sa 2027, ay naantala; ang base scenario ng merkado ay ang pagpapanatili ng kasalukuyang patakaran.
Gas at LNG: papasok ang Europa sa taglamig na may pinakamababang imbak mula noong 2009
Ang Dutch hub na TTF ay nag-trade sa humigit-kumulang €96–97 kada MWh — pinakamataas mula noong Disyembre 2022. Mula sa simula ng taon, ang presyo ng gas sa Europa ay tumaas ng higit sa tatlong beses. Ang pagpuno ng underground storage ng EU ay humigit-kumulang 74.6% — ang pinakamababang antas para sa panahong ito ng taon sa buong kasaysayan ng obserbasyon, mga 14 p.p. sa ibaba ng limang-taong average.
- Ang pagkawala ng Qatari LNG ay nananatiling pangunahing salik ng kakulangan sa merkado ng liquefied natural gas.
- Kumpetisyon sa Asya para sa flexible LNG cargoes ay pumipilit sa Europa na magbayad ng sobra.
- Mga suplay ng Norway noong taglagas ay napigilan ng mga hindi planadong repair.
- Henry Hub sa US ay nananatili sa humigit-kumulang $3 kada MMBtu, na nagpapalakas sa ekonomiya ng mga American LNG exporter.
Para sa energy-intensive na industriya at generation ng Europa, nangangahulugan ito ng mataas na presyo ng kuryente sa winter peak at panganib ng paghihigpit sa konsumo kapag malamig ang panahon.
Russia: rekord na export revenue at mga senyales ng pagluwag ng sanctions
Ang maritime export ng langis ng Russia sa linggo hanggang ika-25 ng Oktubre ay tumaas sa 3.85 milyong b/d, at ang lingguhang halaga nito ay umabot sa $2.76 bilyon — pinakamataas sa buong panahon ng conflict. Ang pagbaba ng presyo ng Urals ay nabayaran ng pagtaas ng shipments at pagmahal ng ESPO. Gayunpaman, ang four-week average ay bumaba sa 3.55 milyong b/d, at inaasahan ng mga trader ang pagbaba ng shipments mula sa western ports sa Nobyembre dahil sa pagtaas ng load ng mga refinery at pagtatapos ng navigation sa Northern Sea Route.
Agenda ng sanctions
- Noong ika-28 ng Oktubre, ipinadala sa export ang ika-apat na tanker na may diesel fuel ng Russia sa ilalim ng kasunduan ng Moscow at Washington noong ika-9 ng Oktubre.
- Ayon sa business press, tinatalakay ng mga panig ang pagbabalik ng mga American company sa Russian oil market at ang pagpapatuloy ng supplies sa pamamagitan ng «Druzhba» patungong Europa.
- Hinihingi ng Hungary ang pagpapalawig ng American exemption para sa pagbili ng Russian oil, na mag-eexpire sa ika-21 ng Nobyembre.
Mga produktong petrolyo at refinery: kakulangan ng diesel at regulasyon ng domestic market
Ang segment ng mga produktong petrolyo ay nananatiling pinaka-tense na bahagi ng pandaigdigang sektor ng fuel at energy. Sa US, ang mga imbak ng distillates sa buong taglagas ay nanatiling malaki sa ibaba ng five-year norm, at ang load ng mga refinery ay bumababa kasabay ng mga seasonal repair.
Sa Russia, may ipinatutupad na ban sa export ng gasoline, diesel at bunker fuel mula ika-1 ng Agosto 2026 hanggang ika-31 ng Enero 2027, na may mga quota para sa bahagi ng mga diesel exporter. Ang average na retail price ng isang litro ng gasoline noong kalagitnaan ng Oktubre ay humigit-kumulang 78.7 rubles. Iminungkahi ng Ministry of Energy sa gobyerno ang mga opsyon para sa suporta sa import ng fuel, isa na rito ang pagtaas ng retail prices ng 2.1 rubles kada litro. Ang mga drone attack sa mga refinery, pinahabang repair at sanction restrictions sa equipment ay patuloy na pumipindot sa margin ng oil refining.
Coal at power sector: pagbabalik ng coal sa Asya
Ang Newcastle thermal coal ay nananatili sa humigit-kumulang $150 kada tonelada, tumaas ng higit sa 40% sa loob ng isang taon; noong ika-6 ng Oktubre ang quotes ay umabot sa $152.2 — pinakamataas mula noong Oktubre 2024. Ang mamahaling LNG ay nag-uudyok sa paglipat ng Asian generation sa coal, at ang kawalan ng katiyakan sa export rules ng Indonesia ay nagpapahaba ng negosasyon sa mga kontrata para sa 2027. Para sa mga coal company ng Australia, Indonesia, Russia at South Africa, ito ay window ng mas mataas na kita.
Renewables at energy transition: mga rekord sa gitna ng krisis
Ayon sa pagtataya ng IEA, sa 2026 ang renewable sources ay lalampas sa coal sa unang pagkakataon bilang pinakamalaking source ng electricity generation sa mundo, at ang solar generation ay mauuna sa wind. Sa India, ang solar at wind output sa unang kalahati ng taon ay tumaas ng higit sa 25%. Pinapabilis ng energy crisis ang investments sa renewables, energy storage systems at grids, ngunit ang evening demand peaks ay sakop pa rin ng gas at coal, at ang kakulangan ng flexibility ay nagdudulot ng mas madalas na negative prices sa wholesale market.
Ano ang mahalaga para sa mga investor at kalahok sa merkado ng fuel at energy sa ika-29 ng Oktubre
- Hormuz at Iran: anumang senyales ng progreso sa negosasyon ay mabilis na makakapag-alis ng bahagi ng premium mula sa Brent; ang escalation bago ang midterm elections sa US sa ika-3 ng Nobyembre — magbubukas ng daan sa $120.
- Kumpirmasyon ng pinsala sa Ras Tanura: pangunahing salik para sa market ng mga produktong petrolyo ng Asya at Middle East.
- OPEC+ sa ika-1 ng Nobyembre: inaasahan ang pagpapanatili ng mga quota; sorpresa sana ang talakayan ng mga quota para sa 2027.
- Gas: ang weather forecasts at bilis ng withdrawal mula sa storage ay magtatakda kung mananatili ang TTF sa ibaba ng €100.
- Sanctions laban sa Russia: mga desisyon sa Hungary, «diesel deal» at access ng mga American company — indicator ng posibleng restructuring ng pandaigdigang oil flows.
Ang merkado ng langis at gas sa katapusan ng Oktubre 2026 ay nananatiling merkado ng suplay at geopolitics: langis, gas, coal at mga produktong petrolyo ay sabay na nag-trade na may risk premium, at ang energy transition ay bumibilis mismo sa gitna ng krisis ng traditional energy sources.