Mga Pangunahing Kaganapan ng Araw: Mahahalagang Kaganapan sa Enerhiya
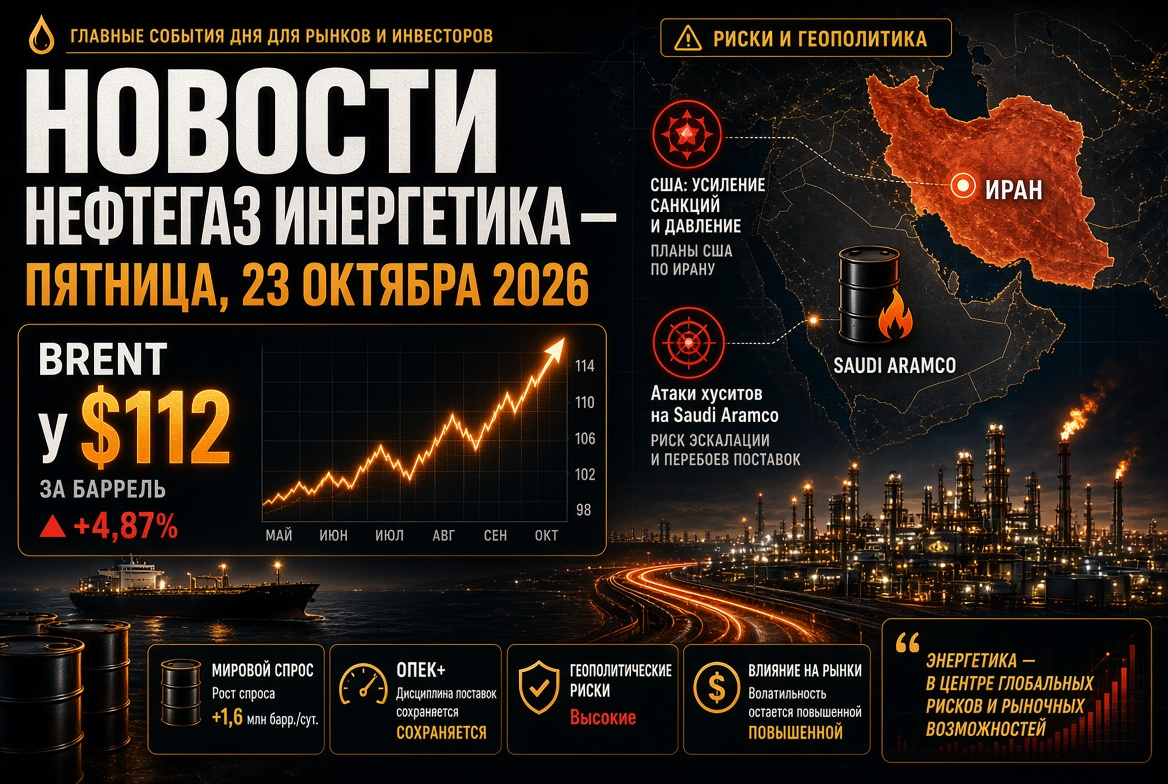
- Ang langis na Brent ay tumaas ng halos 3% noong Huwebes, umabot sa $112.68 bawat bariles; ang WTI ay pansamantalang lumampas sa $100.
- Ang Estados Unidos at Israel, ayon sa mga ulat ng American media, ay naghanda ng plano para sa isang "maikli ngunit masigasig" na operasyon laban sa Iran pagkatapos ng mga midterm elections sa Nobyembre.
- Inatake ng mga Houthi ang mga pasilidad sa Saudi, kabilang ang Shaiiba oil field ng Saudi Aramco; nag-utos ang US State Department sa isang bahagi ng kanilang mga diplomat na umalis mula sa Saudi Arabia.
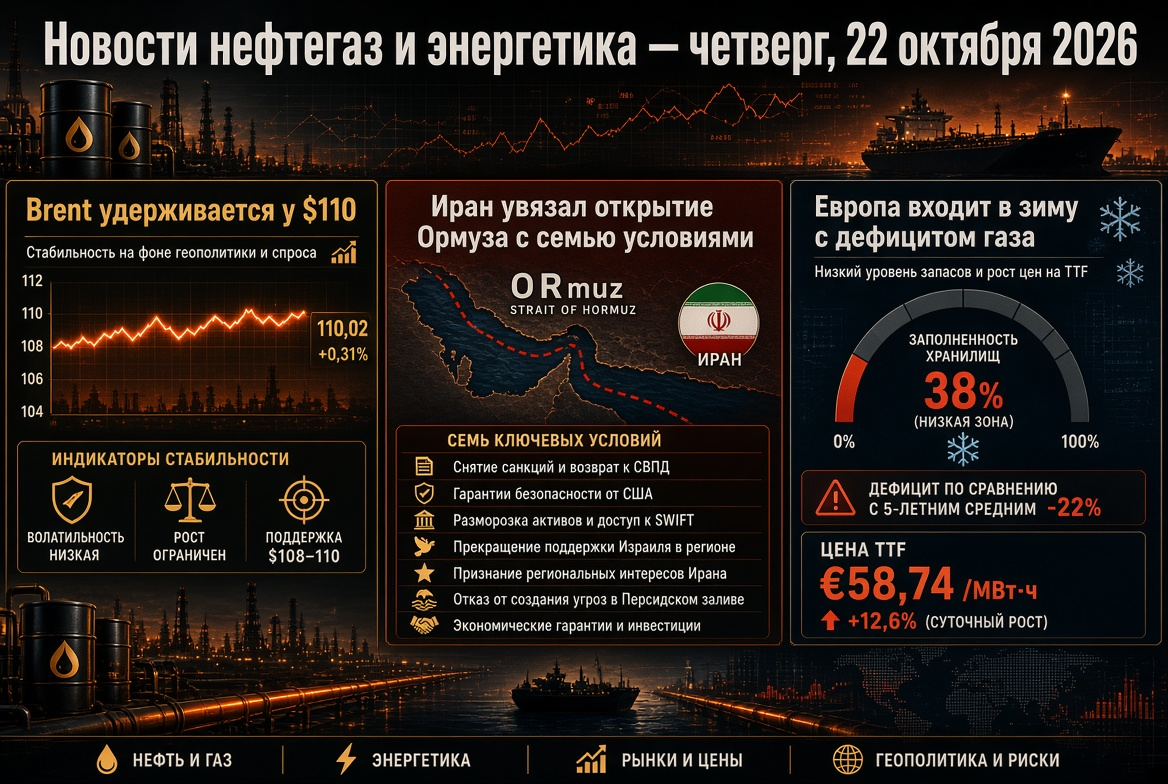
- Gas sa Europa: TTF ay nasa paligid ng €87/MWh, ang kapasidad ng mga PGS ay humigit-kumulang na 75% sa seasonal norm na mga 90%.
- De-krisis sa diesel: ang margin sa pagproseso ng diesel sa Europa at US ay nananatiling higit sa $100 bawat bariles.
Merkado ng Langis: Brent sa mga pinakamataas mula noong Mayo
Ang pangunahing driver ng merkado ng langis ay ang inaasahang bagong yugto ng tensyon sa paligid ng Iran. Sinusuri ng mga trader ang posibilidad ng pag-uulit ng mga pag-atake pagkatapos ng midterm elections sa US, na nakatakdang gawin sa unang bahagi ng Nobyembre. Kasabay nito, pinapalakas ng merkado ang mga pag-atake ng mga Houthi ng Yemen sa imprastruktura ng Saudi: sa isang drone strike sa Shaiiba oil field, dalawa ang namatay, at isa pa ang namatay sa Dammam airport.
Ang mga pangunahing datos ay sumusuporta rin sa mga presyo. Ang commercial oil inventory sa US ay bumaba ng 3.06 milyong bariles sa nakaraang linggo habang ang inaasahang pagbaba ay 0.8 milyong bariles, kahit na ang mga imbakan sa Cushing hub ay tumaas ng halos 1 milyong bariles. Sa loob ng isang buwan, ang Brent ay tumaas ng higit sa 8%, at sa taon-taon na batayan ay humigit-kumulang 70%.
Isang mahalagang senyal para sa mga propesyonal sa merkado ay ang pagkakaiba sa pagitan ng paper at physical na merkado. Sa nakaraang dalawang linggo, ang mga futures ng Brent ay tumaas ng humigit-kumulang $10, habang ang mga presyo ng mga physical na batch ng langis, sa kabaligtaran, ay bumababa. Ito ay nagpapahiwatig na isang makabuluhang bahagi ng rally ay may karakter na spekulatibo at sumasalamin sa geopolitical premium, hindi sa matinding kakulangan ng raw material.
Hormuz Strait: Pitong Kondisyon ng Tehran
Ang sitwasyon sa Hormuz Strait ay nananatiling isang pangunahing salik para sa pandaigdigang langis at LNG. Ang pamahalaan ng Iran ay nag-uugnay ng buong pagbubukas ng ruta sa pagpapatupad ng pitong kondisyon ng Washington, na nakasaad sa tinatawag na Islamabad Memorandum. Sinabi ng Ministro ng Ugnayang Panlabas ng Iran na si Abbas Araghchi na kung maipapatupad ang mga kinakailangan, ang strait ay maaaring buksan sa ikaanim na araw, at sa ikapitong araw ay maipagpatuloy ang mga negosasyon sa US.
Ang pisikal na daloy ay bahagyang nabawi:
- Ang transit ng crude oil sa strait ay tinatayang nasa 10.3 milyong bariles kada araw - humigit-kumulang 76% ng antas bago ang digmaan.
- Ang bahagi ng mga produktong petrolyo sa daloy ng kargamento ay bumaba sa 11% mula sa higit sa 20% bago ang labanan.
- Ang Tehran at IRGC ay nagbabala na palawakin ang mga limitasyon sa Bab-el-Mandeb at Suez Canal, na nagdudulot ng mga panganib para sa tanker logistics sa pagitan ng Asya at Europa.
OPEC+: Mga Quota sa Papel, Produksyon Sa Ibaba ng mga Layunin
Pinanatili ng OPEC+ alliance ang mga target na antas ng produksyon para sa Nobyembre. Ang quota ng Saudi Arabia ay 10.5 milyong bariles bawat araw, ng Russia ay 9.9 milyon, at ng Iraq ay 4.4 na milyon. Gayunpaman, ang aktuwal na produksyon ng pitong pangunahing kalahok noong Agosto ay nasa humigit-kumulang 25 milyong bariles bawat araw - halos 5 milyong bariles sa ibaba ng antas bago ang digmaan noong Pebrero. Ang mga pagtaas ng quota noong 2026 ay sa malaking bahagi nananatiling simboliko.
Ang susunod na pagpupulong ng alyansa ay itinakda sa Nobyembre 1. Ang pagsusuri ng mga kapasidad na produksyon, na kinakailangan para sa pamamahagi ng mga quota para sa 2027, ay naantala dahil sa digmaan, kaya hindi inaasahan ang mga makabuluhang pagbabago sa patakaran ng langis hanggang sa susunod na taon. Si Bise-Premier ng Russia Alexander Novak ay nagpahayag ng kumpiyansa na ang OPEC+ ay gaganap ng isang nangungunang papel sa pagtagumpay sa krisis, binibigyang-diin ang katatagan ng pag-export ng langis ng Russia.
Mga Produkto ng Langis at mga Refinery: Kakulangan sa Diesel
Ang pinakapinagdaraanan na segment ngayon ay hindi crude oil kundi mga produkto ng langis. Ang margin sa pagproseso ng diesel sa Europa ay lumampas sa $100 bawat bariles sa isang historical norm na humigit-kumulang $20, at sa US, noong Setyembre, naitala ang mga rekord na higit sa $117. Ang mga dahilan ay may estruktural na kalikasan:
- ang pagtigil ng bahagi ng mga kapasidad ng pagproseso ng langis sa mga bansa sa Persian Gulf;
- regular na pag-atake ng mga drone sa mga refinery ng Russia;
- ang pagbabawal sa pag-export ng diesel para sa mga Russian producers hanggang Oktubre 31;
- mga restrictions sa pag-export ng gasolina mula sa ilang iba pang mga bansa, kasama na ang Tsina.
Para sa mga mamumuhunan, nangangahulugan ito ng pagpapanatili ng mataas na kakayahang kumita sa mga independiyenteng refinery na may mga gumaganang kapasidad, lalo na sa US. Inaasahan ng mga regulator ng enerhiya sa Amerika na ang mga diesel spread ay mananatiling higit sa mga historical average hanggang 2027.
Gas at LNG: Pumapasok ang Europa sa Taglamig na may Kakulaangan ng mga Imbakan
Ang European gas market ay nananatiling isa sa mga pangunahing panganib ng season. Ang mga futures ng TTF ay tinitrade sa paligid ng €87/MWh - mga antas na hindi nakikita mula noong simula ng 2023. Ang puno ng kapasidad ng mga European underground storage ay nasa mga 74–75%, na humigit-kumulang 17 percentage points sa ibaba ng seasonal norm. Ang EU ay nagbawas na ng mandatory target na pumapasok mula 90% hanggang 80%.
Ang pangunahing problema ay ang kakulangan ng LNG. Ang mga pag-atake sa Qatari Ras Laffan complex ay nagdulot ng pagpigil sa dalawang teknolohikal na linya na may kabuuang kapasidad na 12.8 milyong tonelada bawat taon at ang Pearl GTL plant, at inalis ng QatarEnergy ang pagtatayo ng mga pipeline bilang alternatibo sa maritime export sa pamamagitan ng Hormuz. Ang Europa at Asya ay kumakatawan sa mga spot cargo ng liquefied gas, at ang malamig na taglamig ay maaaring mag-udyok ng bagong pagtaas sa mga presyo.
Merkado ng Gasolina ng Russia: Mga Paghihigpit sa Pag-export
Sa Russia, patuloy ang pagbabawal sa pag-export ng gasolina hanggang katapusan ng 2026, habang ang mga paghihigpit para sa mga producer ng diesel ay kumakalat hanggang katapusan ng Oktubre. Sa kalagitnaan ng buwan, nagkaroon ng mga senyales ng bahagyang pagpapahina ng export regime para sa mga produkto ng langis sa kondisyon ng kumpletong pagpapasok ng domestic market. Ang mga refinery ay lumilipat sa produksyon ng winter diesel, kahit na ang mga awtoridad ay nagkokontrol sa pagbubuo ng mga reserba sa panahon ng mga planadong pagkukumpuni. Ang desisyon tungkol sa pagpapahaba o pagpapahina ng mga paghihigpit sa pag-export mula Nobyembre 1 ay magiging isa sa mga pangunahing kaganapan para sa mga kalahok sa merkado ng gasolina.
Elektroenerhiya, RE at Coal
Ang krisis sa enerhiya ay nagpapabilis sa paglipat sa mga renewable source. Ayon sa IEA, sa 2026, ang RE ay sa kauna-unahang pagkakataon ay malalampasan ang coal at magiging pangunahing pinagkukunan ng global electricity generation. Inaasahang lalago ang produksyon batay sa RE ng higit sa 8%, ang solar generation ay nadagdagan ng humigit-kumulang 600 TWh at malalampasan ang wind power. Ang pandaigdigang demand para sa kuryente sa 2026 ay tataas ng 3.6%, sa Tsina ng 5.5%, at sa India ng 7%.
Kasabay nito, ang mahal na gas ay pinanatili ang coal generation sa Asya at sa bahagi ng Europa: ginagamit ng mga energy system ang coal bilang insurance laban sa kakulangan ng LNG. Ang merkado ng energy coal ay nananatili sa mga mataas na antas, at ang mga exporter ng coal ay pinanatili ang malakas na posisyon sa rehiyon ng Asia-Pacific.
Forecast at Ano ang Dapat Abangan sa Biyernes
Sa pagtatapos ng linggo, ang balita sa petrolyo at enerhiya ay pangunahing nakasalalay sa geopolitika. Dapat bigyang pansin ng mga kalahok sa Merkado ng Enerhiya ang mga sumusunod na salik:
- Mga senyales mula sa Washington at Tehran tungkol sa Iran at Hormuz Strait sa harap ng halalan sa US.
- Ang mga bagong pag-atake ng mga Houthi sa imprastruktura ng langis ng Saudi at shipping.
- Ang dynamics ng spread sa pagitan ng mga futures at physical na klase ng langis bilang indicator ng katatagan ng rally.
- Mga desisyon sa pag-export ng mga produktong petrolyo ng Russia pagkatapos ng Oktubre 31.
- Mga pangsiyentipikong hula para sa Europa at ang rate ng gas withdrawal mula sa mga PGS.
Ang batayang senaryo ay nagpapahiwatig ng pagpapanatili ng Brent sa hanay ng $105–115 bawat bariles hanggang sa simula ng Nobyembre. Nagkakaisang pananaw ang mga analyst na hindi inaasahang magkakaroon ng de-escalation bago ang halalan sa US, kaya malamang na ang geopolitical premium sa presyo ng langis, gas, at diesel ay mananatili. Ang matinding pagbagsak ay maaaring mangyari lamang sa tunay na pag-unlad sa mga negosasyon sa Hormuz.