Balita sa langis, gas at enerhiya para sa Oktubre 31, 2026 ay nagpapakita na ang pandaigdigang sektor ng gasolina at enerhiya ay sasalubong sa taglamig na may napakataas na presyo. Ang Brent crude ay nananatiling higit sa $110 kada bariles, at ang mga pag-atake sa mga tanker sa Strait of Hormuz ay nagpapatuloy. Ang European gas sa unang pagkakataon mula 2022 ay tumaas ang presyo hanggang €100 kada MWh, at ang OPEC+ ay naghahanda nang talakayin ang mga quota para sa Disyembre. Narito ang mga pangunahing pangyayari sa merkado ng mga hilaw na materyales at enerhiya sa nakaraang linggo at ang kahulugan ng mga ito para sa mga investor, kumpanya ng langis at gasolina.
Mga pangunahing numero ng linggo sa mga merkado ng sektor ng gasolina at enerhiya
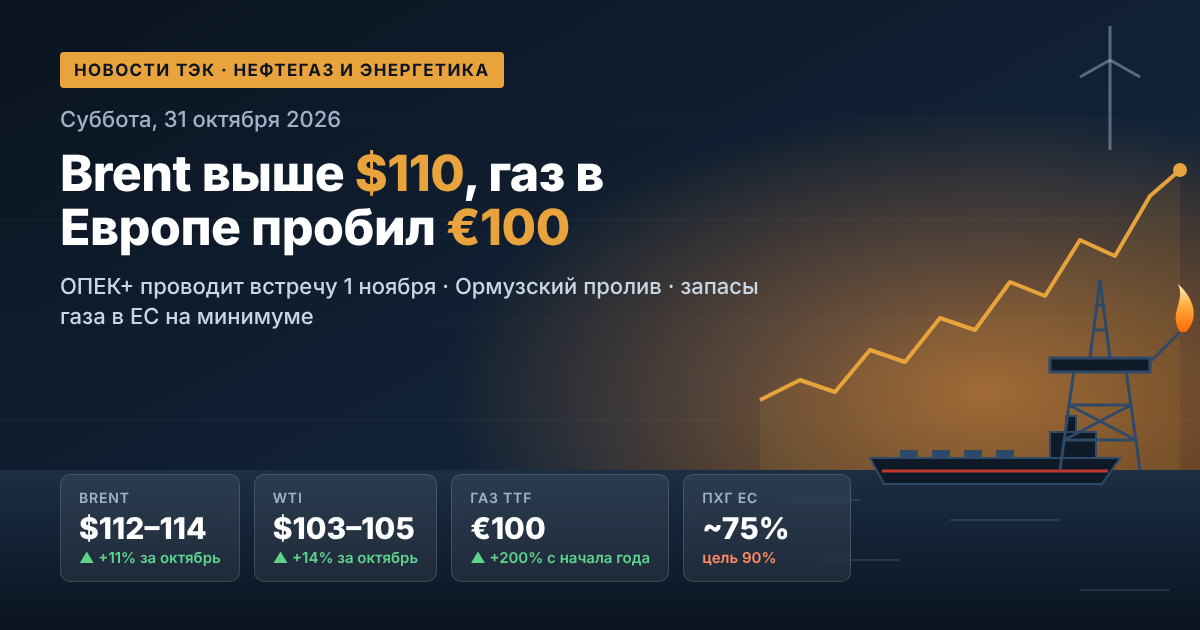
- Brent crude (January futures): $112–114 kada bariles, noong Biyernes sa loob ng araw ay umabot hanggang $114.06.
- WTI: humigit-kumulang $103–105 kada bariles, ang pagkakaiba sa Brent ay bumaba sa humigit-kumulang $9.
- Paglago noong Oktubre: ang Brent ay tumaas ng humigit-kumulang 11%, ang WTI — ng 14%.
- TTF gas: humigit-kumulang €100 kada MWh, mula sa simula ng taon ang presyo ay tumaas ng higit sa 200%.
- Mga reserba ng gas sa mga imbakan ng EU: humigit-kumulang 75% kumpara sa karaniwang benchmark na 90% pagsapit ng Nobyembre 1.
Merkado ng langis: muling tumataas ang geopolitical premium
Noong Huwebes ng gabi, ang mga presyo ng langis ay bumaba: nag-react ang merkado sa mga bagong pagtatangkang diplomatikong ayusin ang hidwaan sa Gitnang Silangan, at ang Brent ay bumaba sa humigit-kumulang $110. Noong Biyernes ng umaga, nabawi ng mga quote ang pagbaba matapos ang ulat tungkol sa pag-atake sa isang tanker sa Strait of Hormuz. Nakita ng mga investor na ang banta sa mga suplay ng hilaw na materyales ay hindi nawala.
Ang sitwasyon ay magkasalungat. Ang pag-export ng langis mula sa Gitnang Silangan ay naibalik sa halos 80% ng antas bago ang digmaan, at ang daloy sa Strait of Hormuz ay tumaas hanggang 10.9 milyong bariles kada araw. Gayunpaman, mula sa simula ng Oktubre, mahigit 28 pag-atake sa mga sasakyang-dagat ang naitala sa kipot at mga katabing tubig. Kaya mas marami ang pisikal na hilaw na materyales sa merkado, ngunit ang premium para sa panganib ay nananatiling mataas.
Ano ang makakaapekto sa langis sa mga susunod na linggo
- Ang takbo ng hindi direktang negosasyon sa pagitan ng US at Iran, pati na rin ang mga kontak ng Riyadh sa Tehran.
- Ang seguridad ng paglalayag sa Strait of Hormuz at ang halaga ng insurance ng mga tanker.
- Ang parliamentary elections sa Israel at ang elections sa US, na maaaring magpataas ng volatility.
- Ang rebisyon ng mga forecast ng demand: ibinaba ng OPEC ang pagtatantya ng paglago ng pandaigdigang pagkonsumo ng langis sa 2026 sa 0.4 milyong b/d mula sa dating 1.4 milyong b/d.
OPEC+: pulong sa Nobyembre 1 at paghahanda sa mga quota para sa 2027
Sa Linggo, Nobyembre 1, ang pitong pangunahing bansa ng OPEC+ ay magsasagawa ng online na pulong: Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria at Oman. Inaasahan ng merkado na ang mga target na antas ng produksyon para sa Disyembre ay hindi magbabago. Ang mga kasalukuyang benchmark:
- Saudi Arabia — 10.5 milyong b/d;
- Russia — 9.9 milyong b/d;
- Iraq — 4.4 milyong b/d;
- Kuwait — 2.7 milyong b/d;
- Kazakhstan — 1.6 milyong b/d;
- Algeria — 1.0 milyong b/d, Oman — 0.8 milyong b/d.
Noong Setyembre, ganap na ibinalik ng alyansa sa merkado ang 1.65 milyong b/d ng boluntaryong pagbawas noong 2023, ngunit sa praktika ang karamihan ng mga volume na ito ay hindi lumitaw. Noong Agosto, ang pitong bansa ay gumawa ng humigit-kumulang 25 milyong b/d — mga 5 milyong b/d na mas mababa kaysa bago ang digmaan. Hanggang sa katapusan ng taon, may natitira pang humigit-kumulang 2 milyong b/d ng mga pagbawas noong 2022. Ang pangunahing paksa para sa mga investor ay ang pagtatasa ng mga kapasidad ng produksyon ng mga kalahok: dito nakasalalay ang mga base na antas at quota para sa 2027. Ang buong ministerial meeting ay nakatakda sa Nobyembre 29.
Gas at LNG: papasok ang Europa sa taglamig na may pinakamababang reserba
Ang merkado ng gas ng Europa ngayon ang pangunahing sona ng tensyon sa pandaigdigang enerhiya. Noong Oktubre 28, ang TTF futures sa unang pagkakataon mula 2022 ay lumampas sa €100 kada MWh, at pagsapit ng Biyernes ang presyo ay nagpatuloy sa paligid ng antas na ito. Mga pangunahing dahilan:
- Kakulangan ng LNG: ang Qatar ay nagpapatakbo sa force majeure mode hanggang sa katapusan ng Nobyembre, ang mga suplay mula sa rehiyon ng Persian Gulf ay bahagyang naharang.
- Mababang reserba sa mga imbakan: sa EU humigit-kumulang 75%, sa Germany — humigit-kumulang 61%. Para sa panahong ito ng taon, ito ang pinakamababa sa buong kasaysayan ng mga obserbasyon.
- Paghahamok sa Asya para sa mga batch ng LNG: noong kalagitnaan ng Oktubre, ang mga European regasification terminal ay na-load sa average na 37% lamang.
Ayon sa pagtatasa ng European regulator na ACER, ang digmaan ay nagpataas na ng mga gastos ng EU sa import ng gas ng €18–33 bilyon. Nagbabala ang ENTSOG: kung mananatili ang depisit ng LNG, pagsapit ng katapusan ng taglamig ang mga imbakan ay maaaring bumaba sa mas mababa sa 30%. Ang agwat sa pagitan ng European TTF at American Henry Hub (humigit-kumulang $3 kada MMBtu) ay tumaas sa humigit-kumulang $27 kada MMBtu. Ginagawa nitong napakaprofitable ang pag-export ng American LNG.
Elektrisidad at renewable energy: pinapabilis ng krisis ang energy transition
Ang mamahaling gas ay agad na nagpapamahal din sa elektrisidad: sa wholesale market, ang presyo sa mga oras ng peak load ay karaniwang itinatakda ng mga gas power plant. Sa ilang rehiyon, ang mga pamahalaan ay nagpatupad na ng mga emergency na hakbang para sa pagtitipid ng enerhiya.
Kasabay nito, ang krisis ay nagtutulak sa pagpapaunlad ng renewable energy. Ayon sa forecast ng IEA, sa 2026 ang renewable energy sa unang pagkakataon ay malalampasan ang coal at magiging pinakamalaking pinagmumulan ng elektrisidad sa mundo. Ang produksyon ng solar energy ay tataas ng humigit-kumulang 600 TWh, at ang solar generation ay malalampasan ang wind, na magiging pangalawang pinakamalaking renewable source pagkatapos ng hydropower. Para sa mga energy importer ng Europa at Asya, ang sariling generation mula sa renewable energy ay lalong nagiging isyu ng energy security.
Coal: sinusuportahan ng mamahaling gas ang demand
Sa presyo ng gas na humigit-kumulang €100 kada MWh, madalas pinipili ng mga kumpanya ng enerhiya sa Europa at Asya ang coal kaysa sa gas. Sinusuportahan nito ang demand para sa thermal coal, lalo na sa mga Asian importer na nakikipagkumpitensya sa Europa para sa LNG. Sa kabilang banda, ang mga ruta sa Black Sea ay nananatiling risky para sa paglalayag, na nagpapahirap sa logistics para sa ilang supplier. Sa kabuuan, ang merkado ng coal ay nananatiling dependent sa sitwasyon ng gas: habang mamahalin ang gas, may matatag na demand ang coal.
Russian na langis: mas mataas ang kita kaysa sa mga budget benchmark
Para sa sektor ng langis at gas ng Russia, ang mataas na pandaigdigang presyo ay nangangahulugan ng karagdagang kita. Sa unang tatlong linggo ng Oktubre, ang mga kumpanya ay tumatanggap para sa Urals ng average na humigit-kumulang 8,700 rubles ($103.4) kada bariles — 11% na mas mataas kaysa noong Setyembre, at humigit-kumulang 60% na mas mataas kaysa sa antas na nakasaad sa budget (budget benchmark — $59 kada bariles).
Ngunit tumataas din ang mga gastos:
- ang diskwento ng Urals sa Dated Brent sa mga pantalan ng Baltic ay tumaas sa humigit-kumulang $21 kada bariles dahil sa kompetisyon sa langis ng Gitnang Silangan sa merkado ng India;
- ang freight ng Suezmax at Aframax tanker mula sa mga pantalan ng Baltic at Black Sea papuntang India ay tumaas sa record na $27–32 kada bariles;
- ang paglalayag sa rehiyon ng Black Sea ay naging kapansin-pansing mas mapanganib, mas mahal ang insurance ng mga sasakyang-dagat doon.
Mga produktong petrolyo at refinery: manu-manong kontroladong merkado ng gasolina ng Russia
Ang domestic na merkado ng mga produktong petrolyo sa Russia ay nananatiling pokus ng mga regulator. Mula Agosto 1, 2026 hanggang Enero 31, 2027, ipinagbabawal ang pag-export ng gasolina, diesel at bunker fuel. Sa St. Petersburg Exchange, ang pagtaas ng mga quote ay limitado sa hakbang na 0.01% kada araw. Noong Oktubre 22, ang index ng gasolina AI-95 sa European na bahagi ng bansa ay bumaba ng 13.4% — sa 69,700 rubles kada tonelada.
Anong mga hakbang ang tinatalakay ng mga regulator
- Limitahan ang access sa exchange trading para sa mga kalahok na naglalagay ng mga order sa mga overpriced na presyo.
- Pahigpitin ang kontrol sa mga independent trader at automatic na pagbili sa exchange.
- Bumuo ng mga pangmatagalang mekanismo para sa stabilisasyon ng wholesale na presyo kasama ang FAS at Ministry of Energy.
Sa retail, ang average na litro ng gasolina noong kalagitnaan ng Oktubre ay nagkakahalaga ng humigit-kumulang 78.7 rubles, ang AI-95 — halos 81 rubles. Para sa mga refinery at independent na gas station, ang margin ay nananatiling nasa ilalim ng presyon.
Mga prospect para sa mga investor at kalahok sa merkado ng sektor ng gasolina at enerhiya
Ang linggo mula Nobyembre 2 ay maaaring isa sa pinakamahalaga para sa pandaigdigang sektor ng gasolina at enerhiya sa taong ito. Ano ang dapat bantayan:
- Mga resulta ng pulong ng OPEC+ noong Nobyembre 1 at mga senyales tungkol sa mga quota para sa 2027.
- Mga negosasyon sa Gitnang Silangan: kung magkaroon ng tigil-putukan, ang Brent ay mabilis na maaaring mawalan ng hanggang $10–15 ng geopolitical premium.
- Ang panahon sa Europa sa Nobyembre: dito nakasalalay kung gaano kabilis gagamitin ang mga reserba ng gas at kung paano kikilos ang mga presyo ng gas at elektrisidad.
- Mga halalan sa US at Israel, na maaaring magpalakas ng mga pagbabago sa mga merkado ng hilaw na materyales.
Sa kabuuan, ang langis, gas at elektrisidad ay nananatili sa mode ng depisit at mataas na volatility. Para sa mga kumpanyang nagmimina at nag-eexport, nagbibigay ito ng labis na kita, habang para sa mga importer, oil refining at energy-intensive na industriya, nangangahulugan ito ng tumataas na gastos at panganib.