Pangunahing Balita sa Umaga ng Miyerkules
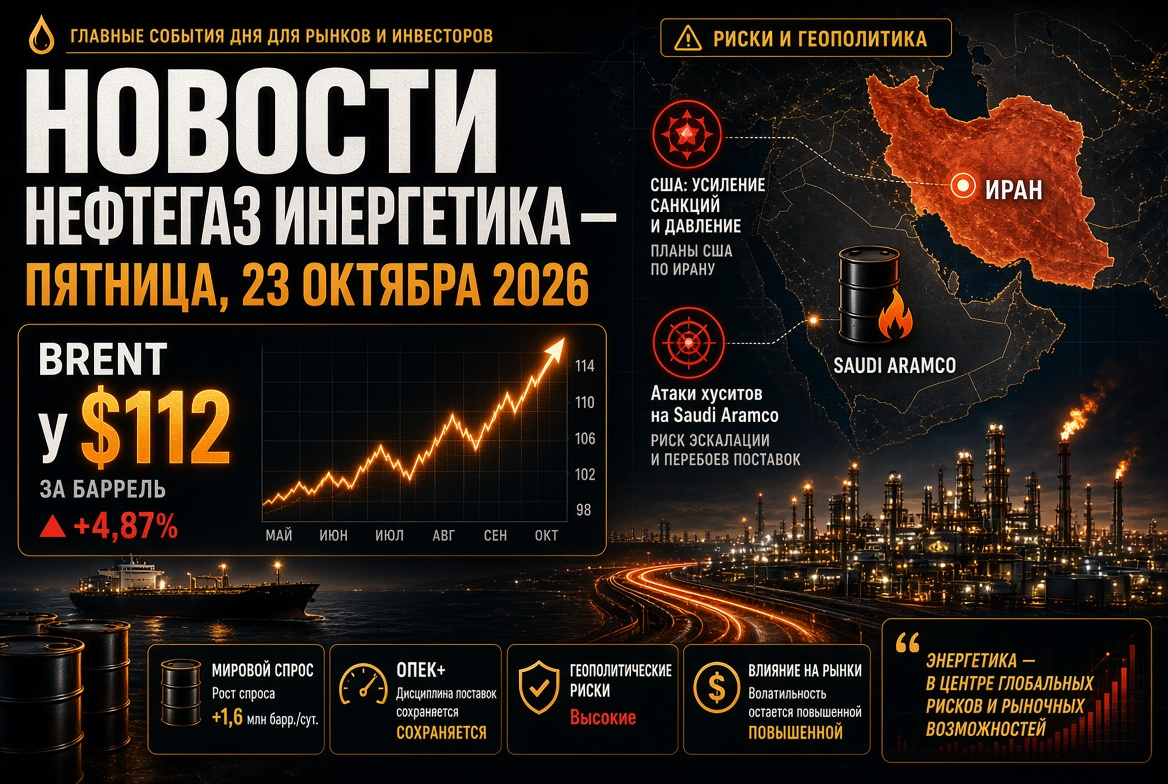
- Langis: Brent — humigit-kumulang $105–106 kada bariles, WTI — humigit-kumulang $93; noong nakaraan, ang mga presyo ay tumaas sa itaas ng $107.
- Petrolyo: Bahagyang inalis ng Russia ang pagbabawal sa pag-export ng diesel at naglalabas ng 500,000 tonelada sa pandaigdigang merkado.
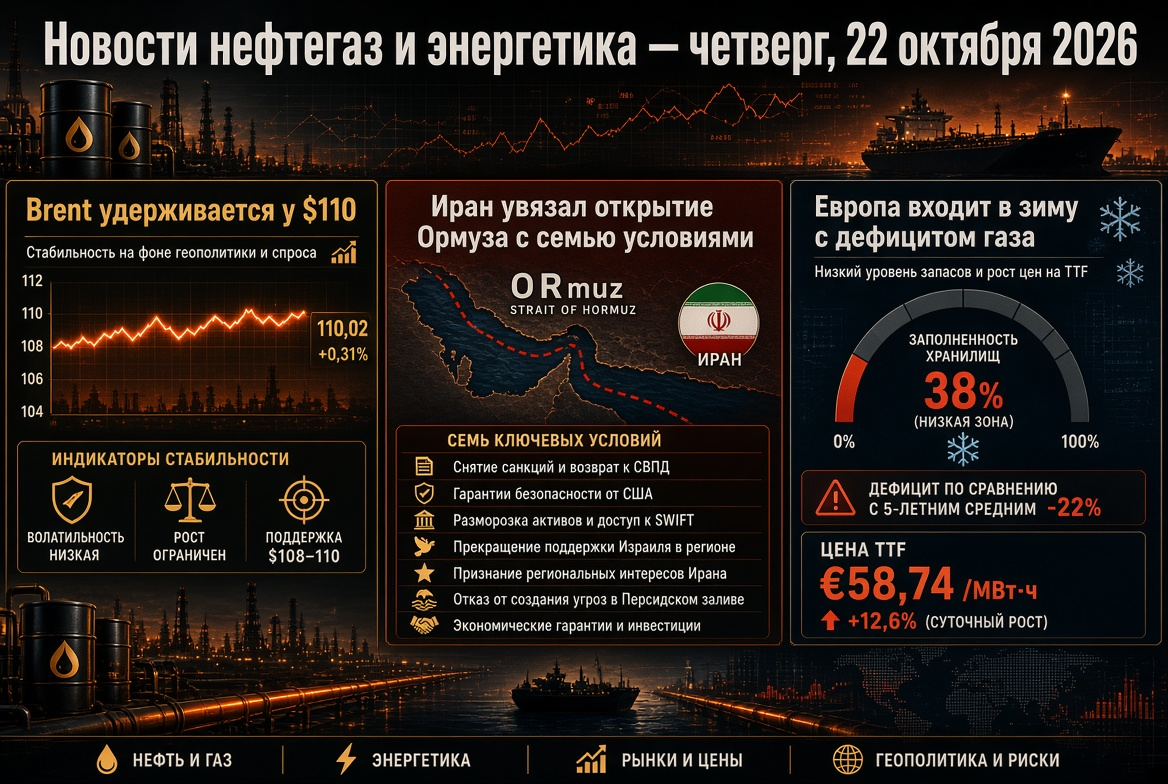
- Gas: Ang TTF ay nangangalakal sa paligid ng €83 bawat MWh — pinakamataas mula simula ng 2023; ang mga imbakan ng EU ay puno ng mga 73%.
- OPEC+: Ang mga quota para sa Nobyembre ay nanatiling hindi nagbabago, ang susunod na pulong ay sa Nobyembre 1.
- Geopolitika: Ang mga pag-atake sa mga tanker sa Hormuz Strait at mga pagsalakay ng mga Houthis sa Saudi Arabia ay nagdadala ng mga panganib para sa suplay.
Pamilihan ng Langis: Ang Premium sa Panganib ay Nananatiling Itaas ng $100
Noong Martes, ang langis ay nagbawas ng humigit-kumulang 1% matapos ang halos $2 na pagtaas noong Lunes, nang ang Brent ay nagsara sa pinakamataas mula pa noong kalagitnaan ng Setyembre. Ang hidwaan sa pagitan ng U.S. at Iran ay patuloy na umabot ng walong buwan, at ang merkado ay patuloy na nagpapaunawa sa pisikal na kakayahang ma-access ang mga bariles kaysa sa balanse ng supply at demand.
Mga Suportang Salik
- Isang drone strike sa isang tanker malapit sa Omani port ng Sohar at pinsala sa isa pang barko sa Hormuz Strait; mula noong simula ng Oktubre, nakapagtala ng hindi bababa sa siyam na pag-atake.
- Mga pag-atake ng mga Houthis sa paliparan ng Riyadh, na nagdaragdag ng pag-aalala para sa imprastruktura ng Saudi.
- Mataas na mga bayarin sa freight at insurance, na nagpapalawak ng agwat sa pagitan ng Brent at WTI.
Mga Pansamantalang Salik
- Inaasahan ang karagdagang volume ng diesel mula sa Russia.
- Pagsasaayos ng produksyon sa Gulf of Mexico kasunod ng bagyong "Isaiah."
- Mahinang demand: Binuo ng OPEC ang forecast sa paglago ng pagkonsumo ng langis sa 2026 sa 0.4 milyong bariles bawat araw mula sa 1.4 milyong bariles sa simula ng taon.
OPEC+ at mga Forecast sa Presyo ng Langis
Pitong bansa ng OPEC+ — Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria at Oman — ay hindi pa rin nagbago ng kanilang produksyon sa ikalawang buwan: ang kabuuang quota para sa Nobyembre ay 31.01 milyong bariles kada araw. Ang aktwal na produksyon ng alyansa ay nananatiling mas mababa sa mga target na antas dahil sa mga limitasyon sa pag-export sa Hormuz Strait.
Ang mga pagtataya ng mga analyst ay nagkakaiba:
- Itinaas ng Goldman Sachs ang forecast ng Brent para sa Disyembre sa $90 mula sa $85, na tinataya ang premium sa panganib na bahagyang higit sa $20 kada bariles.
- Inaasahan ng U.S. Energy Information Administration ang average na $105 sa ikaapat na kwarto at $84 sa 2027.
- Ang consensus survey ng mga analyst ay nagbibigay ng average na presyo ng Brent para sa 2026 na humigit-kumulang $89.
Petrolyo at Refinery: Ang Krisis sa Diesel ay Nakakuha ng Pahinga
Ang merkado ng mga mid-distillates ay nananatiling pinakamahigpit na bahagi ng sektor ng enerhiya. Ang premium ng gasoil sa Brent noong nakaraang linggo ay umabot sa halos $98 kada bariles: ang kakulangan ay nakatuon hindi sa crude oil kundi sa pagpoproseso. Ang mga refinery sa U.S. ay tumatakbo sa ilalim ng humigit-kumulang 96%, halos walang bakanteng kapasidad.
- Russia: Mula Oktubre 10, pinapayagan ang pag-export ng 500,000 tonelada ng diesel; sa Washington, sinasabi ang posibilidad ng karagdagang supply na umabot sa 3 milyong tonelada. Pansamantalang inalis ng U.S. ang mga parusa sa Russian fuel.
- Tsina: Matapos ang isang linggong pahinga, inaprubahan ng Beijing ang pag-export ng gasolina, diesel at jet fuel para sa Oktubre na umabot sa humigit-kumulang 3.7 milyong tonelada.
- IEA: Nag-udyok ang ahensya sa mga bansa na pabilisin ang pagpapalabas ng mga reserba na ang prioridad ay para sa diesel.
Ang mga futures sa gasoil sa ICE ay tumugon sa pagbaba ng 2.3%, sa $1449 kada tonelada. Maaaring limitado ang epekto: ang mga Russian refinery ay malubhang naapektuhan ng drone attacks, at ang pinahihintulutang dami ay katumbas ng isang araw na konsumo ng U.S. Ang gasolina sa U.S. ay nagkakahalaga ng average na $4.36 kada galon.
Gas at LNG: Ang Europa ay Pumasok sa Taglamig na may Rekord na Mababang Imbakan
Ang pamilihan ng gas sa Europa ay nananatiling pangunahing pinagkukunan ng alalahanin para sa sektor ng enerhiya at industriya. Nang walang Qatari LNG, ang mga futures ng TTF ay nananatili sa paligid ng €83 bawat MWh — halos 2.5 beses na mas mataas kaysa isang taon na ang nakararaan.
- Ang mga imbakan ng EU ay punong-puno ng 73% kumpara sa seasonal na norm na humigit-kumulang 90% — ang pinakamahina simula nang magsimula ang pagsusuri noong 2011.
- Ang target na antas ng imbakan ay pinagaan mula 90% hanggang 80%.
- Sa malamig na taglamig, ang bloke ay maaaring kailanganing bawasan ang demand ng 7%, o 14 bilyong cubic meters.
- Mula Enero 1, 2027, magkakabisa ang ganap na pagbabawal sa pag-import ng Russian LNG.
Ang mga hula para sa taglamig ay polar: mula €56 sa pangunahing senaryo ng Citi, kung saan ang demand ay nabawasan dahil sa mga paghinto sa industriya, hanggang €85–100 at higit pa mula sa Morgan Stanley sa ilalim ng nagyeyelo at bagong pagkaabala sa suplay.
Enerhiya at REI: Ang Renewable Generation ay Nagpapalambot ng Gas Shock
Ang mataas na presyo ng gas ay nagpapabilis ng mga structural shifts sa sektor ng enerhiya. Sa unang semestre ng 2026, ang solar generation sa EU ay nagtakda ng bagong rekord, tumaas ang produksyon mula sa mga wind farms, at ang wholesale electricity prices sa ilang bansa ay hindi gaanong sumusunod sa gas. Ang kabaligtaran ay ang pagtaas ng bilang ng mga oras na may negatibong presyo at ang mga peak na presyo sa gabi, na nagpapataas ng investment attractiveness ng energy storage.
Sa U.S., nakatakdang magkaroon ng rekord na pagpasok ng humigit-kumulang 86 GW ng bagong kapasidad para sa 2026, kung saan humigit-kumulang 93% ay nagmula sa solar, wind farms, at batteries. Para sa mga mamumuhunan, ang sektor ng REI at network infrastructure ay mananatiling isang protective story sa harap ng volatility ng hydrocarbons.
Coal: Ang Demand ay Suportado ng Mahal na Gas
Ang pamilihan ng uling ay nakikinabang mula sa kakulangan ng gas. Ang pagtaas ng presyo ng gas pagkatapos ng simula ng hidwaan sa Gitnang Silangan ay nagpalakas sa kakayahang makipagkumpitensya ng uling sa pagbuo ng enerhiya, at ang mga presyo ng thermal coal para sa 2026 ay nakabawi mula sa mga mababang antas noong katapusan ng 2025. Ang pangunahing demand ay nanggagaling sa Tsina, India, at mga bansa sa Timog-Silangang Asya, habang ang mga istasyon ng karbon sa Europa ay nagsisilbing reserba sakaling may malamig na taglamig. Sa pangmatagalan, ang mga volume ng maritime trading ng thermal coal, ayon sa mga analista ng industriya, ay inaasahang bababa.
Geopolitika at Parusa: Ang Energy Truce ay Nasa Panganib
Inianunsyo ng Pangulo ng U.S. ang isang energy truce sa pagitan ng Russia at Ukraine, subalit noong Lunes, inakusahan ng Kiev ang Moscow sa paglabag dito. Para sa merkado, ito ay nangangahulugan ng pagpapanatili ng mga panganib para sa Russian refineries at export infrastructure. Kasabay nito, ang pansamantalang pagpapahina ng mga parusa sa Russian fuel ay naging unang praktikal na hakbang ng Washington patungo sa pagpapalawak ng supply ng petroleum products.
Mga Mahahalaga para sa mga Mamumuhunan at Kalahok sa Merkado ng Enerhiya
- Hormuz Strait: Ang bawat bagong pag-atake sa mga tanker ay nagdadagdag ng ilang dolyar sa presyo ng langis; ang de-escalation ay maaaring mabilis na magtanggal ng makabuluhang bahagi ng premium.
- Diesel at Margin ng Refinery: Ang aktwal na mga kargamento mula sa Russia at Tsina ay magpapakita kung ang merkado ng petroleum products ay umabot na sa peak.
- Gas: Ang mga forecast sa panahon para sa Nobyembre at ang mga rate ng pagkuha mula sa mga imbakan ng EU ang magtatakda ng dynamics ng TTF.
- Statistika: Sa pokus ang lingguhang datos tungkol sa imbakan ng langis at mga produkto ng petrolyo sa U.S. at mga sariwang buwanang review ng pamilihan ng langis.
- OPEC+: Ang pulong sa Nobyembre 1 ay magpapakita kung ang alyansa ay handang bumalik sa pagtaas ng produksyon.
Ang pangunahing senaryo para sa mga susunod na araw ay mataas na volatility: ang langis, gas, at mga produkto ng petrolyo ay nananatiling mga bihag ng balita mula sa Gitnang Silangan, habang ang sektor ng enerhiya at REI ay nakakakuha ng karagdagang impulse mula sa mamahaling hydrocarbons.