Mga kasalukuyang balita sa mga startup at venture investments noong Setyembre 18, 2026: negosasyon ng OpenAI tungkol sa bagong round, megaround sa AI development, record na gantimpala para sa mga research team, bagong unicorn, agwat sa mga valuation sa pagitan ng Europa at U.S., mga deal sa India at pagsusuri ng IPO window sa kondisyon ng mamahaling pera
Patungo sa katapusan ng ikatlong linggo ng Setyembre, namumuhay ang global venture market sa dalawang realidad. Sa isang banda, itinaas ng Federal Reserve ng U.S. noong Miyerkules ang rate sa unang pagkakataon mula noong 2023 — umabot sa 3.75–4.00%, ang yield ng ten-year treasury bonds ay lumagpas sa 5%, at 16 sa 18 miyembro ng komite ang umaasang magkakaroon ng isa pang pagtaas bago matapos ang taon. Sa kabilang banda, patuloy na sobra-sobrang pinapahalagahan ng pribadong kapital ang mga lider sa artipisyal na intelektwal sa loob lamang ng ilang buwan. Para sa mga venture investor at pondo, ang Biyernes, Setyembre 18, ay nagsisilbing pagsusulit: kakayanin ba ng appetite para sa panganib ang bagong halaga ng pera.
Mga pangunahing paksa sa venture agenda:
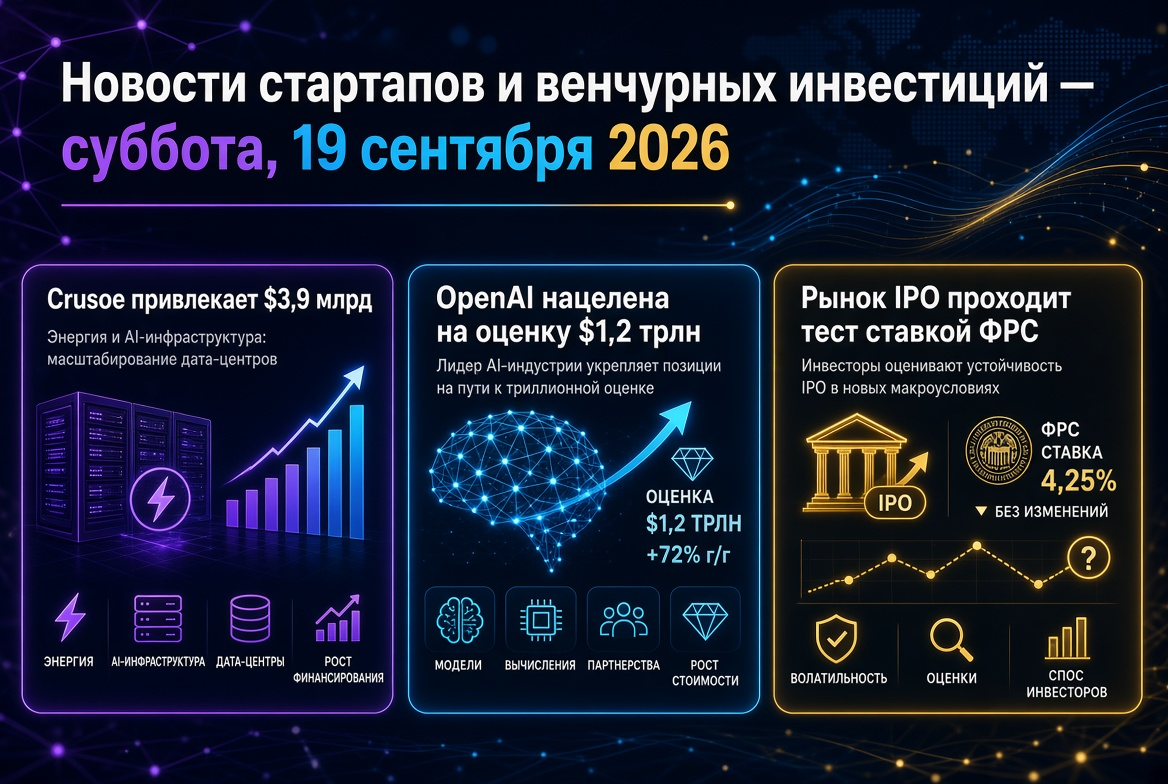
- OpenAI ay nakikipag-ugnayan para sa isang maagang round na may valuation na higit sa $1.2 trilyon.
- Factory ay nakalikom ng $200 milyon na may valuation na $5 bilyon — tatlong beses na mas mataas kumpara noong Abril.
- Discovery Loop ni Jeff Dean ay naghahanap ng kapital na may valuation na humigit-kumulang $50 bilyon, walang produkto at kita.
- Mga bagong unicorn: Profound ($1.8 bilyon), CADDi ($1.2 bilyon), Thatch ($1 bilyon).
- Europa: ang median na valuation ng AI startup ay halos walong beses na mas mababa kaysa sa U.S.
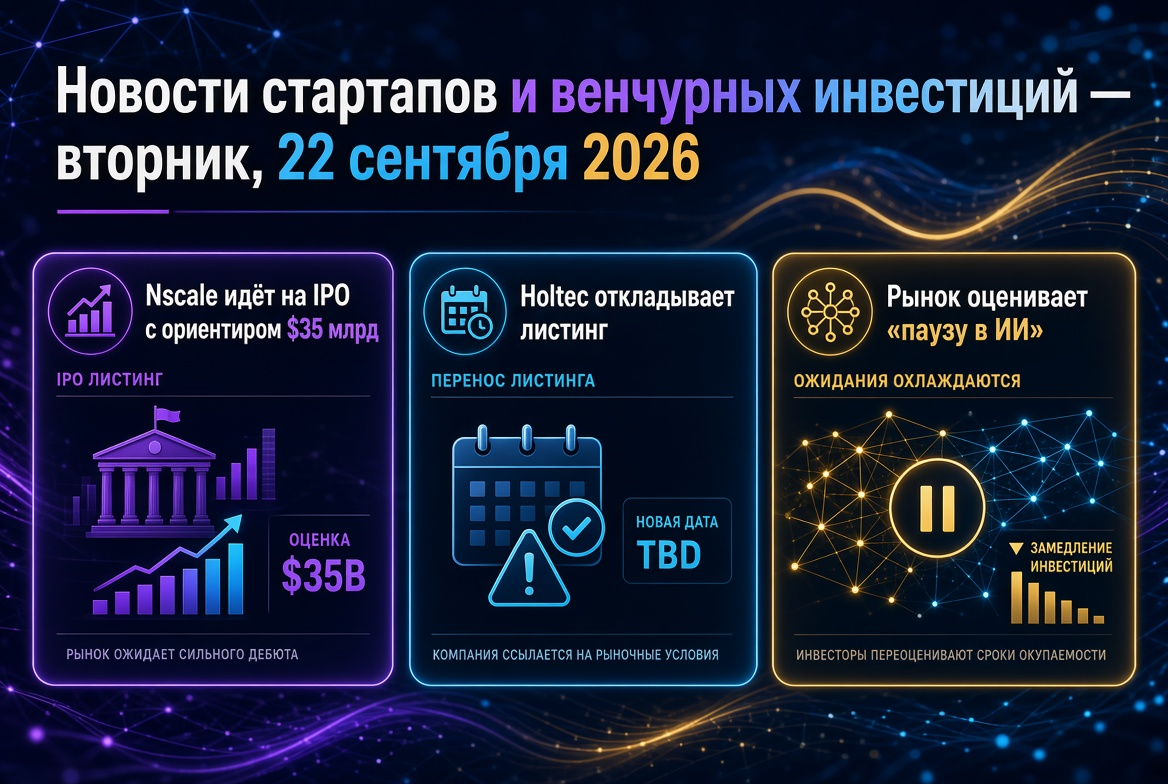
- IPO: inaasahan ang debut ng Holtec sa Nasdaq sa Biyernes, Oura ay naghahanda ng listing bago matapos ang buwan.
OpenAI at ang karera ng trilyong valuations
Nagsagawa ang OpenAI ng paunang negosasyon para sa isang bagong round ng financing na maaaring magpahalaga sa kumpanya ng higit sa $1.2 trilyon. Ang inisyatiba ay nagmula sa mga mamumuhunan, at ang mga detalye ng deal ay maaari pang magbago. Noong Marso, nag-closing ang kumpanya ng pinakamalaking pribadong round sa kasaysayan — $122 bilyon na may valuation na $852 bilyon, kaya ang bagong antas ay magkakaroon ng humigit-kumulang 41% na pagtaas sa loob lamang ng anim na buwan. Noong Agosto, naganap ang tender buyback ng shares mula sa mga empleyado na nagkakahalaga ng $7 bilyon sa nakaraang valuation.
Malinaw ang lohika: ang mga dokumento para sa IPO ay isinumite nang kumpidensyal, ngunit ang listing ay naantala hanggang 2027, at ang pribadong round ay nagbibigay ng kapital nang walang obligasyon ng pampublikong pagdedeklara. Ang kita sa taunang batayan ay lumagpas sa $40 bilyon noong Hulyo, subalit ang 2025 ay natapos na may netong pagkalugi na $38.5 bilyon sa kita na humigit-kumulang $13 bilyon. Ang kakumpitensyang Anthropic, na nakalikom ng $65 bilyon noong Mayo na may valuation na $965 bilyon, ayon sa mga ulat, ay naghahanda ng paglalagay sa Nasdaq sa lalong madaling panahon, at sa secondary market ang stocks nito ay nakakalakal na may implied valuation na humigit-kumulang $1.2 trilyon. Ang unang lalabas sa merkado ay magtatalaga ng multiplier para sa buong sektor.
AI development: Factory at ang presyo ng "software factories"
Ang startup na Factory, na lumilikha ng AI agents na Droids para sa pagsusulat, pagsusuri, at pagpapatupad ng code, ay nakalikom ng $200 milyon na may valuation na $5 bilyon. Ang round ay sinusuportahan ng Khosla Ventures, Blackstone, at Sequoia Capital, kasama ang mga business angel tulad nina Marc Benioff, Brad Gerstner, at Nico Rosberg. Ang pagbabago ng valuation ay kapansin-pansin:
- Abril — Series C na $150 milyon na may valuation na $1.5 bilyon;
- Hulyo — expansion na $120 milyon na may valuation na $4 bilyon;
- Setyembre — $200 milyon na may valuation na $5 bilyon, kabuuang nakalikom ng higit sa $400 milyon.
Kabilang sa mga kliyente ay ang Nvidia, Adobe, Morgan Stanley, at Palo Alto Networks. Ang segment ay sobrang init: nakalikom ang Cognition ng higit sa $2 bilyon noong Setyembre na may valuation na $48 bilyon, habang binili ng SpaceX ang developer na Cursor sa halagang $60 bilyon. Kakailanganin ng mga venture fund na magpasya kung sapat ang demand mula sa mga korporasyon para sa ilang manlalaro na may parehong thesis.
Gantimpala para sa team: Discovery Loop at Thinking Machines
Ang Discovery Loop, na itinatag noong Agosto 5 ni dating Chief Scientist ng Google na si Jeff Dean kasama sila Sanjay Gemawat, Quoc Le, at Oriol Vinyals, ay nakikipag-usap para sa financing na may valuation na humigit-kumulang $50 bilyon. Ilang linggo na ang nakalilipas, tinalakay ang $1 bilyon sa valuation na humigit-kumulang $10 bilyon. Pinangunahan ng Radical Ventures at Khosla Ventures ang unang round kasama ang Lightspeed at Kleiner Perkins, ang Alphabet ay nagsisilbing founding investor. Layunin ng kumpanya na awtomatiko ang mga siyentipikong eksperimento, ngunit wala pang produkto at kita. Kasabay nito, ang Thinking Machines Lab ni Mira Murati ay nakikipag-usap para sa $1 bilyon na may valuation na $40 bilyon. Ang merkado ay hindi nagbabayad para sa mga metrics, kundi para sa access sa mga bihirang research teams — ito ang pinaka-mapanganib na segment ng kasalukuyang cycle.
Mga bagong unicorn at infrastructure rounds ng linggo
- Profound — $180 milyon Series D na may valuation na $1.8 bilyon na pinangunahan ng Sequoia at Kleiner Perkins, pitong buwan matapos ang Series C; ang platform ay tumutulong sa mga brand na makapasok sa mga sagot ng AI search.
- CADDi — $114 milyon Series D na may valuation na $1.2 bilyon; AI data platform para sa industriyal na produksyon.
- Thatch — $108 milyon na may valuation na $1 bilyon mula sa General Catalyst at Index Ventures.
- Lyte — $165 milyon Series C na may valuation na $1.6 bilyon; perception systems para sa "physical AI".
- TAR — $120 milyon Series A na may valuation na $1 bilyon mula sa Spark Capital; autonomous energy supply para sa data centers.
- Crusoe at Fluidstack — higit sa $3 bilyon na may valuation na humigit-kumulang $30 bilyon at $1.5 bilyon na may valuation na $18 bilyon nang ayon.
Ang kabuuang denominator ay dati pa rin: ang venture capital ay pumapasok kung saan may kakulangan — computing, enerhiya, industriyal na data.
Europa: pagtaas ng volume na may walong-beses na diskwento
Ayon sa mga datos ng PitchBook, ang median na pre-money valuation ng AI startup sa Europa ay €8.3 milyon kumpara sa €64.2 milyon sa U.S. Sa kabila nito, ang artipisyal na intelektwal ay bumubuo ng 60.2% ng halaga ng mga European venture deals sa unang kalahati ng taon kumpara sa 37.8% noong 2025, at ang kabuuang halaga ay umabot sa €44 bilyon. Kabilang sa mga sariwang rounds ay ang Integral (€18 milyon Series A, Mosaic Ventures at Reid Hoffman), Hackuity ($19 milyon Series B) at Veridion ($20 milyon Series A). Ang Crane Venture Partners ay nagsara ng apat na pondo na nagkakahalaga ng $484 milyon. Para sa mga global na mamumuhunan, ang European discount ay sabay na panganib sa liquidity at entry point.
Asya: India ay nagtatayo ng weekly volume
Noong linggo ng Setyembre 7–12, 24 na Indian startup ang nakalikom ng halos $413 milyon — 42% na mas mataas kaysa sa nakaraang linggo. Ang mga lider: ang space company na Pixxel ($100 milyon Series C mula sa Temasek at Seraphim), restaurant na Popo Global ($56 milyon mula sa Artal Asia) at brand na Nua ($50 milyon, Peak XV Partners). Mula simula ng taon, ang India ay nakalikom ng $16.3 bilyon sa 1.45 libong rounds: mas kaunti ang mga deal, mas malalaki ang mga tsek.
IPO at macro: pagsusulit para sa window ng placements
Inaasahan ang pagsisimula ng trading ng Holtec Nuclear sa Nasdaq sa Biyernes na may ticker na HNUC: 50 milyong shares sa hanay na $15–18, humigit-kumulang $825 milyon sa gitnang hanay at valuation na hanggang $10.2 bilyon. Ang demand para sa nuclear power ay pinapagana ng mga data center, ngunit ang sektor ay hindi magkakapareho: ang X-energy ay nakakalakal sa ibaba ng presyo ng paglalagay, habang ang Standard Nuclear ay bumaba sa unang araw. Ang Oura ay umaasa sa listing bago matapos ang Setyembre na may valuation na higit sa $16 bilyon. Ang reaksyon ng merkado sa Fed ay pinigilan para sa teknolohiya: ang Dow ay bumaba ng 1.2%, halos hindi nagbago ang Nasdaq. Ang susunod na gabay ay ang desisyon ng Bank of Japan.
Russia at CIS: merkado ng tanging deal
Ayon sa iba't ibang pagtatantya, ang Russian venture market noong unang kalahati ng 2026 ay bumaba nang halos kinuha nang dalawang beses, at ang bilang ng mga aktibong mamumuhunan ay bumaba mula 50 hanggang 33; isa sa mga metodolohiya ay nagtatasa ng volume na $29.3 milyon lamang. Sa CIS, ang 92% ng investments ay nagmula sa round ng Uzbek marketplace na Uzum na nagkakahalaga ng $131.5 milyon, kung saan 44 sa 58 na deal sa rehiyon ay nangyari sa Uzbekistan. Ang kapital ay nakatutok sa mga mature companies na may napatunayang kita.
Ano ang kahulugan nito para sa mga venture investor at pondo
- Tumaas ang discount rate, tumaas din ang valuations ng mga lider. Ang agwat sa pagitan ng AI elite at ng natitirang merkado ay lalawak; ang mga huling yugto sa labas ng AI ay naghihintay ng rebisyon sa multipliers.
- Ang bilis ng revaluation ay isang sariling panganib. Ang trebling sa loob ng limang buwan ay nangangailangan ng pagsusuri sa paghawak sa kita, hindi lamang sa mga rate ng paglago.
- Ang pagtaya sa mga team na walang produkto ay makatarungan lamang sa portfolio logic at may limitadong bahagi ng pondo.
- Ang heograpiya ay nagbibigay ng arbitrage. Ang European discount at ang mga maagang rounds ng India ay tila mas kaakit-akit kaysa sa overheated segments ng U.S.
- Ang liquidity ang magtatakda ng taglagas. Ipinapakita ng mga debut ng Holtec at Oura kung handa ang public market na tumanggap ng mga bagong placements sa mga yield na higit sa 5%.
Naglalakad ang venture market patungo sa huling dekada ng Setyembre na may mga record private valuations at ang pinakamahal na presyo ng pera sa loob ng tatlong taon. Nagwawagi ang mga startup na maaaring patunayan sa mga mamumuhunan na hindi lamang potensyal kundi pati na rin ang ekonomiya.