P merkado ng langis: Ang Brent at WTI ay bumababa, ngunit nananatiling higit sa $100
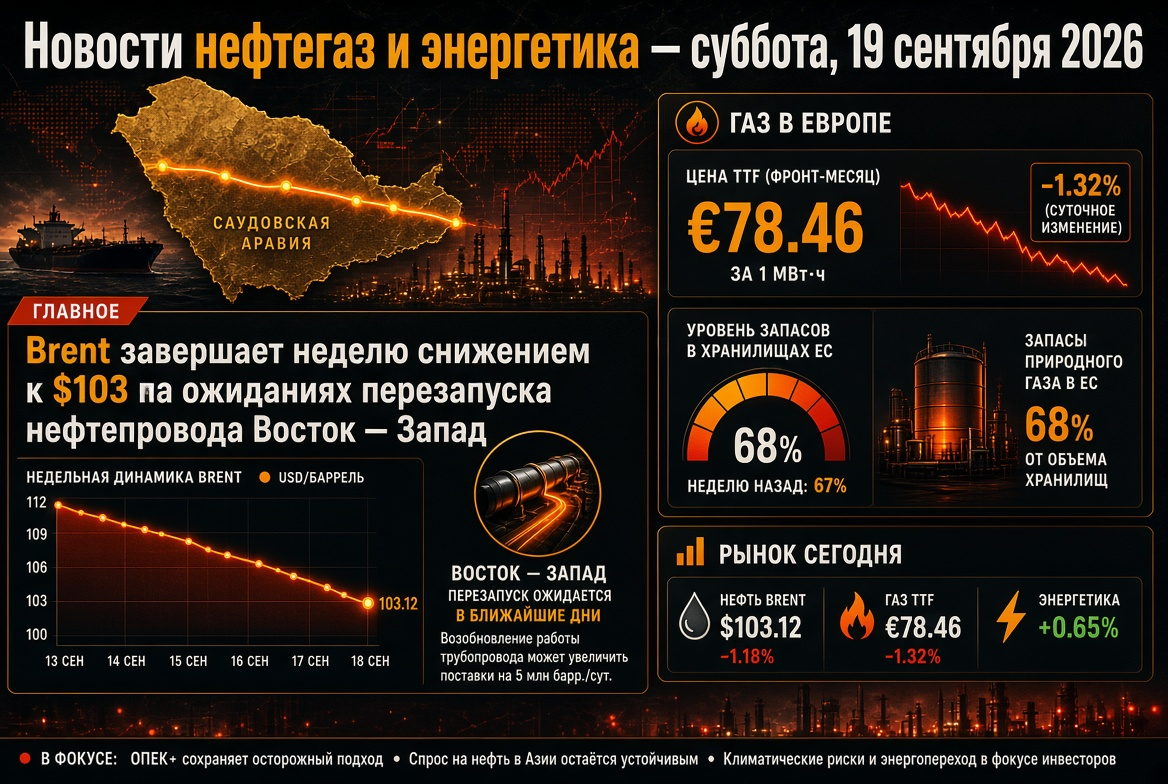
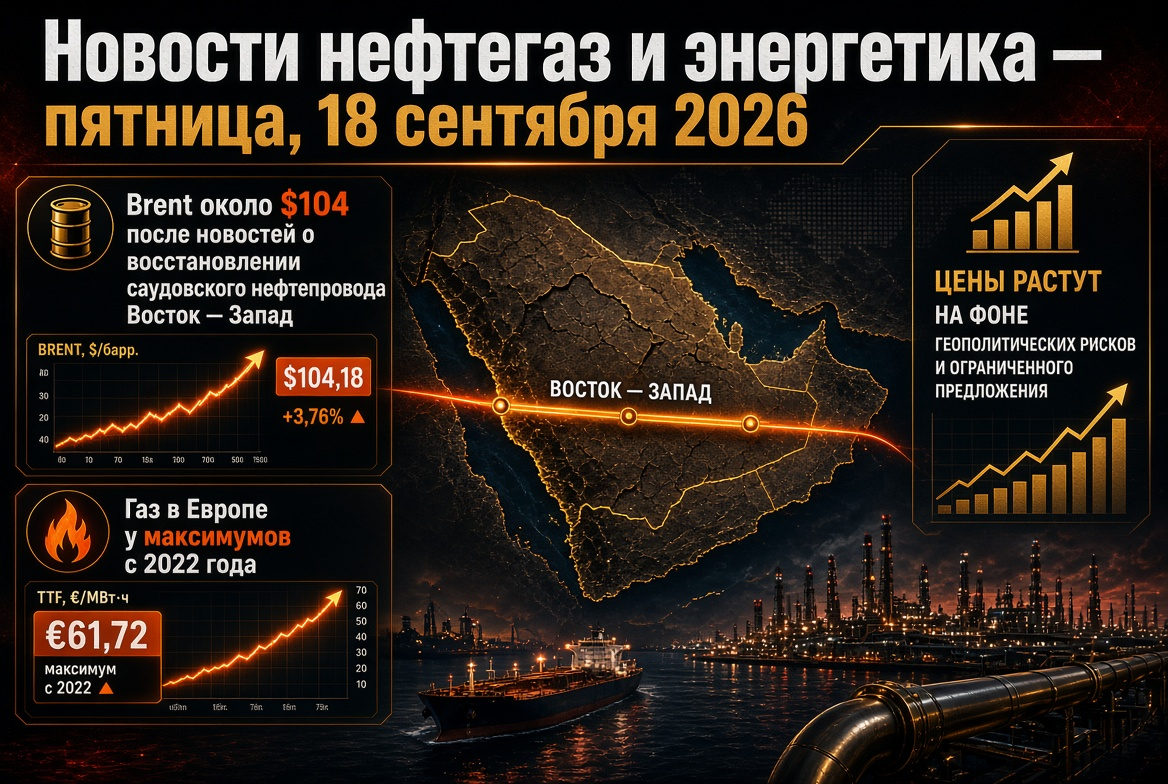
Sa gabi ng Huwebes, ang Brent ay nakikipagkalakalan sa paligid ng $104 bawat bariles, habang ang WTI ay nasa paligid ng $101–102. Sa simula ng linggo, ang Brent ay umabot sa $109; sa nakaraang buwan, ang benchmark ay tumaas ng humigit-kumulang 14%, at sa nakaraang taon, higit sa 50%. Ang mga pangunahing salik ay:
- Saudi Arabia: inaasahan ng kaharian na maibalik sa loob ng ilang araw ang halos kalahati ng kapasidad ng pipeline na Silangan – Kanluran, na nasira sa mga pag-atake ng drones noong nakaraang linggo, at makakamit ang ganap na kapasidad sa loob ng humigit-kumulang anim na linggo. Ang ruta na may kakayahang umabot sa 7 milyong b/s ay ang pangunahing alternatibo sa Hormuz Strait.
- Hormuz: ayon sa U.S. Department of Energy, noong simula ng linggo ay umabot ng humigit-kumulang 18 milyong bariles ng langis at produkto ng langis ang dumaan sa strait; pinalalaki ng Riyadh ang mga shipment sa tulong ng mga militar ng Amerika.
- Imbakan sa U.S.: ang mga komersyal na imbakan ng langis ay bumaba ng 0.64 milyong bariles, sa 423.4 milyon—mas mababa kaysa sa inaasahan ng merkado, habang ang mga pagtataya ng industriya ay nagpakita ng pagtaas na 7.1 milyong bariles.
- Mga panganib sa supply: ang pagkilos ng mga Houthis patungo sa Bab-el-Mandeb Strait, ang pagtigil ng ilang production sites sa Libya na may banta ng force majeure, at ang pagtanggi ng Tehran na makipag-usap sa Washington hanggang sa matupad ang kanilang mga kondisyon.
Supply at demand: mga pagtataya mula sa OPEC at IEA
- Inanunsyo ng Saudi Arabia sa OPEC ang pagbaba ng produksyon noong Agosto sa 6.24 milyong b/s—ang pinakamababa mula noong 1990; ang mga sekondaryang mapagkukunan ay tinataya ang antas na mas malapit sa 7.3 milyong b/s.
- Binawasan ng IEA sa kanilang pagsusuri ng Setyembre ang forecast ng pandaigdigang supply para sa 2026 sa 100.7 milyong b/s (–5.7 milyong b/s taon-taon).
- Ang pandaigdigang demand para sa langis, ayon sa ahensya, ay inaasahang bababa ng 2.5 milyong b/s sa 2026 at muling babalik sa 2.6 milyong b/s sa 2027.
- Ang mga pandaigdigang stocking na naiobserbahan noong Agosto ay bumaba pa ng 95 milyong bariles; ang kabuuang pagbaba mula noong Pebrero ay 507 milyong bariles.
Mga produktong petrolyo at mga refinery: diesel ang pangunahing nawawalang bahagi ng merkado
Ang krisis ay unti-unting lumilipat mula sa krudo patungo sa mga produktong petrolyo. Ang mga wholesale na presyo ng diesel sa U.S. sa simula ng Setyembre ay lumagpas sa $200 bawat bariles—halos doble ng mga antas bago ang digmaan, ang retail na presyo ay umabot sa rekord na $5.90 bawat galon. Sa EU, ang presyo ng diesel ay nasa paligid ng €2.04 bawat litro, malapit sa rekord ng Abril.
- Ang purong pag-export ng diesel mula sa mga bansang Persian Gulf noong Agosto ay umabot sa humigit-kumulang 390,000 b/s—isang-kapat ng antas bago ang digmaan; ang kabuuang mga supply mula sa Gulf at Russia ay 1.6 milyong b/s na mas mababa kumpara sa Pebrero.
- Umabot ang pandaigdigang refining sa tag-init na tuktok na 81.4 milyong b/s, ngunit inaasahan ang pagbaba ng 2.6 milyong b/s sa pagtatapos ng taon.
- Ang margin ng mga refinery sa Atlantic basin ay nasa rekord na antas; ang kakayahang kumita sa Singapore ay pinipigilan ng mataas na freight.
Para sa mga refinery sa labas ng conflict zone, ito ay panahon ng sobrang kita, para sa mga kumpanya ng gasolina at mga mamimili—isang shock ng gastos.
Gas at LNG: ang Europa ay papasok sa winter na may mababang imbakan
Ang mga futures ng TTF noong Huwebes ay bumaba sa €76–77 bawat MWh matapos subukang manatili sa itaas ng €80; sa simula ng linggo, ang mga presyo ay malapit sa €82—ang pinakamataas mula noong huli ng 2022. Sa taon-taon, ang gas sa Europa ay tumaas ng higit sa 130%. Ang mga imbakan ng EU ay punung-puno lamang ng humigit-kumulang 68%—isa sa pinakamababa sa nakalipas na dalawang dekada sa petsang ito. Ang presyon ay nagmumula sa nabulok na supply ng Qatari LNG, mga nakatakdang pag-aayos sa Norway, at kumpetisyon sa Asya para sa mga kargamento. Ang Henry Hub sa U.S. ay pinananatili sa paligid ng $2.90 bawat milyong MMBtu—nagbibigay suporta sa mga Amerikano na exporter ng LNG.
Geopolitika: ang kasunduan sa enerhiya ng Russia at Ukraine ay nasa panganib
Inanunsyo ng President ng U.S. noong Setyembre 14 na ang Moscow at Kiev ay nagkasundo na itigil ang pag-atake sa mga pasilidad ng enerhiya, na iniuugnay ang pagtaas ng presyo ng diesel sa pangunahing ito sa hidwaan. Ang Kiev ay nagdeklara na ang kasunduan ay hindi pa pinal at posible lamang sa ilalim ng mga garantiya ng mga kasosyo; ang Turkey ay nagsisilbing tagapamagitan. Ang mga naunang pagsubok sa mga ganitong uri ng mga kasunduan ay hindi nagtagal. Kung ang regime ay magtagumpay, ang pagbawi ng Russian oil refining ay maaring magpababa ng premium sa mga distillate. Ang sistema ng mga parusa ay hindi nagbabago.
Russia: nananatili ang mga limitasyon sa pag-export ng gasolina
- Ang pagbabawal sa pag-export ng gasolina ay umiiral para sa lahat ng kalahok sa merkado hanggang Enero 31, 2027.
- Ang pagbabawal sa pag-export ng diesel, marine fuel, at gasoils para sa mga producer ay pinalawig hanggang Setyembre 30; hinihintay ng merkado ang desisyon para sa Oktubre.
- Ayon sa mga pagtataya ng IEA, sa loob ng walong buwan, ang mga refinery sa Russia ay nakaranas ng epektibong mga pag-atake sa mga average na tatlong araw; mula noong Hulyo, ang bansa ay nagsimulang mag-angkat ng mga produktong petrolyo.
- Ang discount ng Urals sa Brent ay halos nawala sa gitna ng pagbawas ng shipments at mataas na demand sa Asia.
Asya: ang Tsina ay nilampasan ang Indya sa pakikibalag sa langis ng Russia
Ang pag-import ng langis ng Russia sa Indya noong Agosto ay bumagsak ng humigit-kumulang 26%, sa humigit-kumulang 2.1 milyong b/s, mula sa rekord na 2.8 milyong b/s noong Hulyo; ang kabuuang pag-import ng krudo ay bumaba sa 4.6 milyong b/s. Ang mga Chinese refiners ay agresibong bumibili ng mga kargamento, pinalitan ang mga volume mula sa Gitnang Silangan, habang ang India ay bahagyang pinapalitan ang mga nawalang volume mula sa Venezuelan oil. Ang kakulangan ng krudo sa mga refinery ng India ay nagbabanta sa pagbawas ng mga pag-export ng diesel at gasolina—isang karagdagang salik ng tensyon sa Asian market ng mga produktong petrolyo.
Kuryente, REI at karbon: insurance at estruktural na paglipat
- Karbon: ang enerhiyang karbon sa Newcastle—humigit-kumulang $145 bawat tonelada (+12% sa isang buwan, +40% sa isang taon). Ang kakulangan ng LNG ay nagdadagdag ng humigit-kumulang 70 milyong toneladang demand sa Asya sa 2026; ang produksyon ng karbon sa Japan ay tumaas ng 11%. Ang mga pangunahing producer ay hindi nagpapahintulot ng mga bagong minahan, isinasaalang-alang ang pagtaas bilang cyclical.
- REI: sa pagtatapos ng 2025, ang mga renewable source ay sa kauna-unahang pagkakataon ay nalampasan ang karbon sa pandaigdigang produksyon (33.8% laban sa 33.0%), at noong Abril 2026, ang hangin at araw ay unang nagbigay ng higit pang kuryente kaysa gas (22% laban sa 20%). Ang bagong kapasidad sa solar noong 2025 ay umabot sa rekord na 647 GW.
Ang mahal na imported na gas ay nagpapalakas sa ekonomiya ng REI at mga battery storage, ngunit sa maikling termino, ang balanse ng energy systems ay sinusuportahan ng karbon at nuke.
Makroekonomiya: Ang Fed ay tumutugon sa oil inflation
Noong Setyembre 16, ang Fed ay nagkaisa na itaas ang rate ng 25 b.p., sa 3.75–4.00%—unang pagkakataon mula noong 2023—at nagbigay ng senyales ng posibilidad ng isa pang hakbang bago matapos ang taon. Kinilala ng regulator na wala silang kontrol sa presyo ng langis, ngunit naglalayon na hindi payagan ang paglaganap ng implasyon. Ang yield ng 10-taong Treasury sa U.S. ay kumakatawid sa humigit-kumulang 5%. Para sa industriya, ito ay nangangahulugang pagtaas ng halaga ng kapital: nasa ilalim ng presyon ang mga capital-intensive na proyekto ng REI, grid, at LNG, habang ang mga oil companies na may malakas na cash flow ay lumalapit na mas matatag.
Ano ang dapat bantayan ng mga mamumuhunan at mga kalahok sa merkado ng enerhiya sa Biyernes
- Ang bilis ng pagbawi ng pipeline ng Silangan – Kanluran at mga shipment mula sa Yanbu.
- Ang traffic ng mga tanker sa Hormuz at Bab-el-Mandeb Straits.
- Pagkukumpirma ng kasunduan sa enerhiya mula sa Moscow at Kiev.
- Desisyon ng Russia sa pag-export ng diesel pagkatapos ng Setyembre 30.
- Dinamika ng TTF, ang bilis ng pag-inject sa mga PGS ng Europa, at iskedyul ng mga pagsasaayos sa Norway.
- Lingguhang istatistika ng drilling activity sa U.S. at crack spreads ng diesel.
Ang pangunahing senaryo para sa mga susunod na araw ay ang presyo ng langis sa pagitan ng $100–110 bawat bariles na may mataas na sensitibidad sa mga balita mula sa Middle East. Ang mga produktong petrolyo at gas ay nananatiling pinaka-napipigilang mga bahagi ng pandaigdigang merkado ng enerhiya.