Mga Kasalukuyang Balita sa mga Startup at Venture Capital sa Setyembre 19, 2026: Mega-round ng Crusoe, Trilyon na Pagsusuri ng mga Lider sa AI, mga Bagong Unicorn, Enerhiya para sa mga Data Center, IPO, M&A Deal, at mga Konklusyon para sa mga Venture Fund
Nagtatapos ang pandaigdigang merkado ng venture capital ng ikatlong linggo ng Setyembre sa isang paradoksikal na sitwasyon: tumataas ang halaga ng pera, ngunit patuloy ang pagtaas ng mga tseke. Sa unang pagkakataon sa loob ng higit sa tatlong taon, itinaas ng US Federal Reserve ang interest rate — sa 3.75–4.00%, at ang kita ng mga ten-year treasury bonds ay umabot sa higit sa 5%. Sa kabila nito, agresibong muling sinusuri ng private equity ang mga kumpanya na namumuno sa imprastruktura ng artipisyal na talino. Para sa mga venture investors at fund, ang Sabado, Setyembre 19, ay isang pagkakataon upang balikan ang nakaraang linggo kung saan nakakuha ang mga startup ng bilyun-bilyong dolyar, at nakatanggap ang merkado ng IPO ng bagong pagsusuri.
Mga Pangunahing Bagay para sa mga Venture Investors:
- Crusoe ay nakatapos ng Series F round na nagkakahalaga ng $3.9 bilyon na may valuation na $30.9 bilyon.
- OpenAI ay nakikipag-usap para sa isang round na may valuation na lampas sa $1.2 trilyon, habang Anthropic ay naghahanda para sa IPO sa Nasdaq.
- Temporal, Positron, Factory, Impulse Space — mga mega-round ng linggo.
- Mazama Energy, TAR, Holtec — ang enerhiya para sa mga data center ay nagiging isang independiyenteng tema ng pamumuhunan.
- Anew Labs at CADDi — mga bagong unicorn mula sa Asya.
- Ang FRS ay nagpapahiwatig ng isa pang pagtaas ng rate bago matapos ang taon.
Crusoe: $3.9 Bilyon para sa Kontrol sa "Mga Bottleneck" ng AI
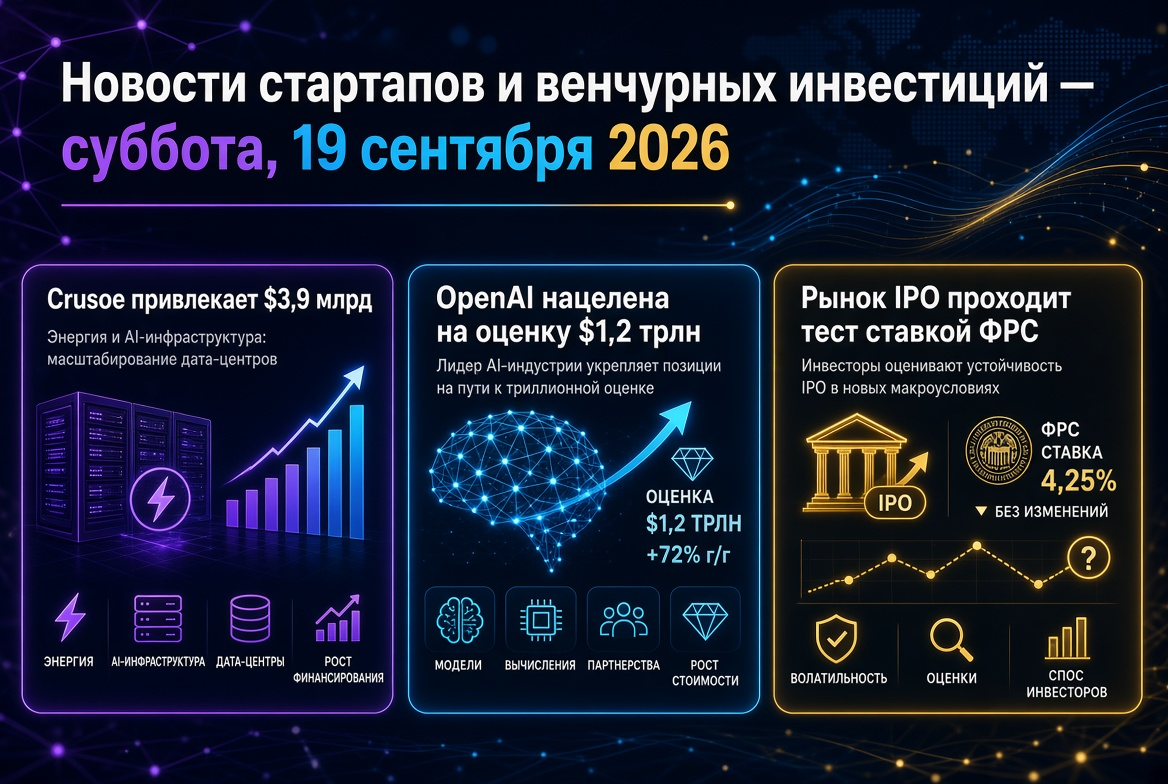
Isinara ng Crusoe mula sa Denver ang Series F round na nagkakahalaga ng $3.9 bilyon sa isang post-money valuation na $30.9 bilyon. Ang mga pangunahing mamumuhunan ay ang Atreides Management at Valor Equity Partners. Isang taon na ang nakalipas, pagkatapos ng round na nagkakahalaga ng $1.375 bilyon, ang kumpanya ay nagkakahalaga ng kaunti lamang sa $10 bilyon, kung saan ang halaga ay tumatlong beses. Ang Crusoe ay nagtatayo ng mga data center, nagbebenta ng cloud GPU power, at naglalabas ng mga modular data center na inilalagay sa mga lokasyong may sobra sa kuryente. Mahigit sa 6 GW ng kapasidad ang nakakontrata. Tinuturing ng mga mamumuhunan ang kumpanya bilang isang imprastrukturang asset na may potensyal na paglago ng teknolohiya.
Makikita ang konsentrasyon: mula sa sampung pinakamalaking deal ng Huwebes na nagkakahalaga ng $4.37 bilyon, halos 89% ang napunta sa Crusoe. Ang venture capital ay magagamit, ngunit ito ay nagiging hindi pantay na distribusyon.
OpenAI at Anthropic: Trilyon na mga Pagsusuri sa Inaasahang IPO
Ang OpenAI ay nakikipag-usap sa mga unang yugto para sa isang round na nagkakahalaga ng higit sa $1.2 trilyon. Ito ay halos 41% na mas mataas kaysa sa halagang $852 bilyon noong Marso, nang nakakuha ang kumpanya ng rekord na $122 bilyon. Ang inisyatiba ay nagmumula sa mga mamumuhunan, at ang mga parameter ay maaaring magbago. Kinumpirma ni Sam Altman na ang IPO sa 2026 ay hindi mangyayari. Ang taunang kita ay lumampas sa $40 bilyon.
Sa Mayo, ang Anthropic ay nakakuha ng $65 bilyon sa isang pagsusuri na $965 bilyon. Ayon sa mga ulat, ang kumpanya ay magsisimulang mag-market ng IPO sa Nasdaq sa gitna ng Oktubre at umaasa na ito ay maililista bago ang mga midterm na halalan sa US sa Nobyembre 3. Bago nito, susundin nila ang isang renewable credit line na nagkakahalaga ng $15 bilyon. Matapos ang IPO ng SpaceX noong Hunyo na may rekord na pagsusuri na $1.77 trilyon, ang listahang ito ang magiging pundasyon ng pampublikong multiplier para sa buong sektor ng AI.
Mega-round ng Linggo: Mula sa AI Agents hanggang sa Kalawakan
- Temporal — $550 milyon sa Series E na may pagsusuri na $12.55 bilyon, pinangunahan ng Lightspeed. Ang kumpanya ay gumagawa ng platform para sa maaasahang pagganap para sa mga AI agent.
- Positron — $875 milyon sa Series C na may pagsusuri na $5 bilyon, pinangunahan ng NEA. Ang produkto — chip para sa inference.
- Factory — $200 milyon sa pagsusuri na $5 bilyon mula sa Blackstone, Khosla Ventures at Sequoia. Ang produkto — AI agents para sa pagbuo ng software.
- Impulse Space — pagbabago ng Series D na nagkakahalaga ng $308 milyon. Ang pagsusuri ay tumaas sa $5.4 bilyon mula sa $4.26 bilyon noong Hunyo.
- Nex — higit sa $150 milyon sa Series E mula sa Baillie Gifford at BAI Capital. Isang system para sa paglalaro na gumagamit ng computer vision — isang bihirang malaking round na wala sa generative AI.
- Sling Therapeutics — $123 milyon sa Series C na may partisipasyon ng Forbion at TPG. Ang biotech ay bumabalik sa agenda.
Mga Bagong Unicorn at Mga Maagang Yugto: Pagsusugal sa Vertical AI
Ang tatlong kumpanya ay nakakuha ng status ng unicorn sa linggong ito. Ang Profound ay nakakuha ng $180 milyon sa pagsusuri na $1.8 bilyon mula sa Sequoia at Kleiner Perkins. Ang Thatch ay nakakuha ng $108 milyon sa pagsusuri na $1 bilyon. Ang Arcee AI ay nakatapos ng Series B sa isang pre-money na pagsusuri na $1 bilyon.
Sa mga maagang yugto, ang mga startup ay nag-iintegrate ng AI sa partikular na bahagi ng badyet ng kliyente:
- MIND — $72 milyon sa Series B na may pagsusuri na halos $400 milyon. Ang kumpanya ay nagpoprotekta ng corporate data mula sa leaks sa pamamagitan ng AI agents, kung saan ang kita ay tumaas ng 17 beses.
- Adaptive — $30 milyon sa Series B (Tidemark) para sa financial software para sa mga kumpanya ng konstruksyon.
- Kastle — $24 milyon sa Series A (Insight Partners) para sa AI agents sa pagbibigay ng pautang.
- Viabot — $24 milyon sa Series A (Walden International) para sa mga automated robots para sa pag-aalaga ng mga teritoryo.
- Hang Ten Systems — seed expansion na nagkakahalaga ng $53 milyon mula sa Xora, estruktura ng Temasek. Sa kabuuan mula Mayo, nakakuha ng $85 milyon.
- Hello Haven — pre-seed na nagkakahalaga ng $15 milyon mula sa Mayfield para sa personal na AI na may permanenteng memorya.
Enerhiya para sa AI: Geothermal at Nuclear na mga Pagsusugal
Ang kuryente ay nagiging pangunahing balakid sa paglago ng computing, at ang venture investments ay sumusunod sa kakulangan. Nakakuha ang Mazama Energy ng $135 milyon sa Series B para sa "super-hot" geothermal energy. Ang mga pangunahing mamumuhunan ay ang Centaurus Capital at Doerr Capital, habang ang ConocoPhillips, Shell Ventures, Khosla Ventures at Gates Frontier ay lumahok sa round. Ang TAR ay nagtatayo ng mga autonomous na sistema ng enerhiya para sa mga data center at nakakuha ng $120 milyon sa Series A mula sa Spark Capital sa pagsusuri na $1 bilyon. Ang mga kumpanya sa industriya ng langis at gas at mga klima na pondo ay mas madalas na nagsasama sa iisang syndicate.
IPO at Macro: Pagtaya ng FRS bilang Filter ng Kalidad
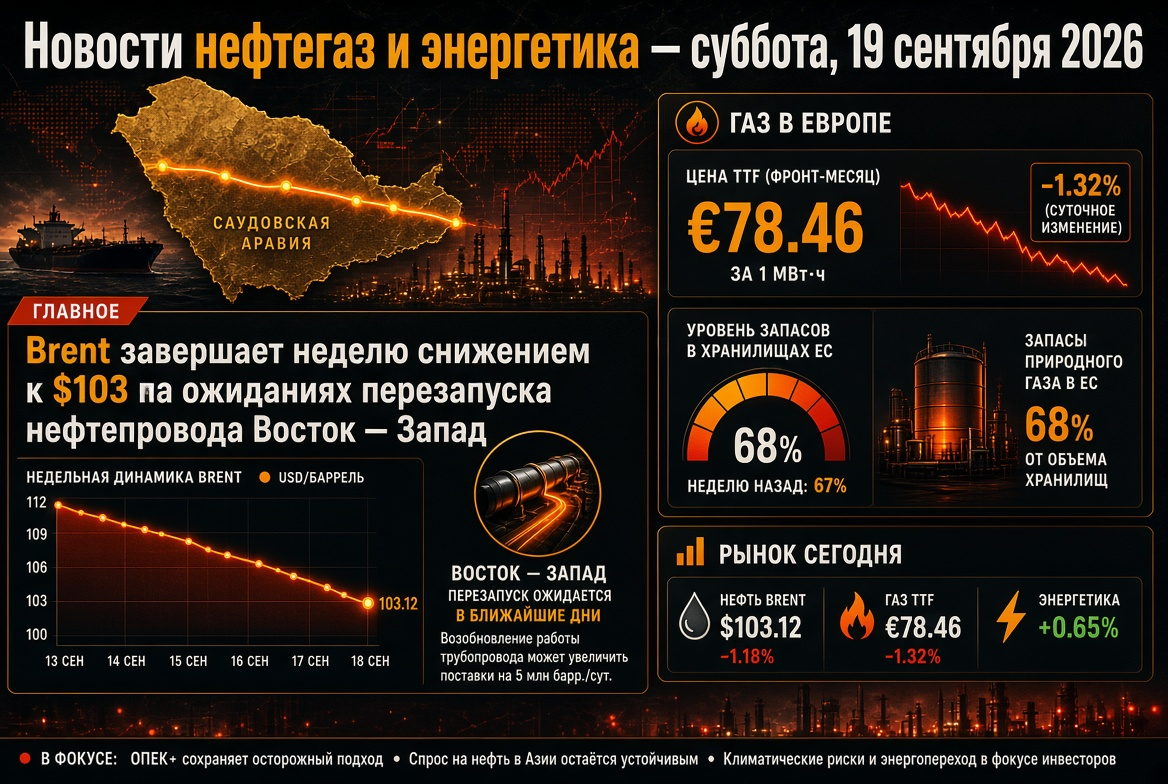
Ang komite ng FRS ay unanimously, sa 12 boses, itinaas ang rate ng 25 bps at nagbigay ng pahiwatig na maaaring may isa pang hakbang bago matapos ang taon: 16 sa 18 na miyembro nito ang nag-aasahang may bagong pagtaas. Ang dahilan — ang inflation sa gitna ng langis na mas mataas sa $100. Nakayanan ng merkado ng teknolohiya ang pagsubok. Noong Huwebes, tumaas ang Nasdaq ng halos 1.6%, habang ang semiconductor index ay tumaas ng 3.3%.
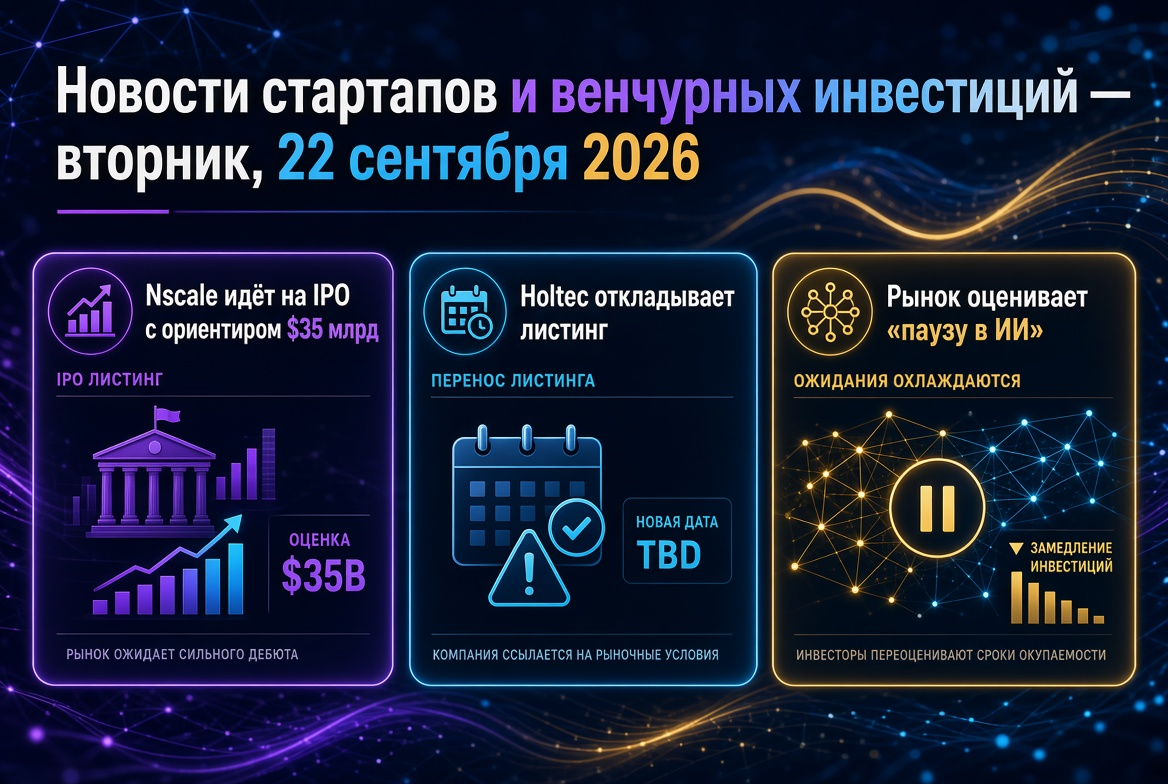
Nanatiling bukas ang bintana para sa IPO. Ang kabuuang halaga ng IPO sa US mula sa simula ng taon ay umabot ng higit sa $145 bilyon, at ang Altera ay lihim na nagsumite ng aplikasyon. Ang simbolo ng pagtatapos ng linggo ay ang nakatakdang debu ng Holtec Nuclear sa Nasdaq sa ilalim ng ticker na HNUC. Ang kumpanya ay naglalabas ng 50 milyon na shares sa hanay ng $15–18, na may kabuuang halaga na hanggang $900 milyon, at pagsusuri na hanggang $10.2 bilyon. Ang huling presyo at dinamika ng mga unang kalakal ay magpapakita kung handa ang mga pampublikong mamumuhunan na magbayad para sa "nuclear" na kwento. Ang X-energy ay nakikipagkalakalan sa ibaba ng presyo ng paglalabas, habang ang Standard Nuclear ay bumagsak sa unang araw ng kalakalan.
M&A: mga Estratehista na Bumibili ng AI Assets
Ang konsolidasyon ay nangyayari kasabay ng mga round:
- Binibili ng Nvidia ang Hugging Face sa halagang $12.9 bilyon.
- Binili ng SpaceX ang developer ng Cursor sa halagang $60 bilyon, ang deal ay binabayaran sa pamamagitan ng mga stock.
- Ayon sa mga ulat, ang Stripe ay nakipagkasunduan upang bilhin ang OpenRouter para sa higit sa $7 bilyon.
- Ang SAP ay nagbayad ng higit sa €1 bilyon para sa Prior Labs.
Para sa mga venture fund, ang M&A ay nagiging kasing mahalagang daluyan ng liquidity tulad ng IPO.
Asya at Europa: Pampublikong Kapital Malapit sa Venture Capital
Ang ByteDance ay nagtakda ng AI division nito para sa pagpapaunlad ng gamot, ang Anew Labs, bilang isang hiwalay na kumpanya. Ang unang panlabas na round ay umabot sa $290 milyon sa pagsusuri na $1.5 bilyon. Ito ay pinangunahan ng HSG, IDG Capital at Hillhouse, kasama ang partisipasyon ng Shanghai sovereign fund. Ang ByteDance ay nagpapanatili ng 56%.
Ang CADDi mula sa Tokyo ay nakakuha ng ¥17.7 bilyon sa Series D na may pagsusuri na halos $1.2 bilyon. Kabilang sa mga mamumuhunan ay ang Woven Capital at Salesforce Ventures. Sa Europa, ang Mantic mula sa London ay nakakuha ng $20 milyon mula sa Balderton at Radical Ventures para sa AI forecasting. Ang Scottish na iGii ay nagdagdag ng Series B round ng £11.7 milyon mula sa pampublikong financing na humigit-kumulang £11 milyon. Ang mas malapit ang startup sa mga pabrika, materyales, at medisina, mas mataas ang bahagi ng estratehikong at pampublikong pondo sa mga deal.
Ano ang Ibig Sabihin nito para sa mga Venture Investors at Funds
- Ang "AI exposure" ay huminto na bilang isang teorya. Ang merkado ay nagbabayad para sa kontrol sa kakulangan — computing, enerhiya, datos, at mga regulated na proseso.
- Naghati-hati ang merkado sa dalawang bahagi. Ang mga napakalaking tseke ay napupunta sa mga leader ng kategorya, habang ang mga round A at B ay nananatiling katamtaman para sa iba. Ang mga medianong startup ay nagiging hadlang sa mahahalagang pera.
- Ang capital intensity ay hindi na isang hatol sa kamatayan. Sa nakakontratang demand, ang masugid na modelo ng imprastruktura ay nakakakuha ng financing kahit na sa isang 4% na rate.
- Ang pangunahing panganib — ang bilis ng muling pagsusuri. Ang pagtaas ng halaga ng tatlong beses sa loob ng isang taon ay nangangailangan ng pagsusuri ng pagpapanatili ng kita at margin.
- Ang taglagas ay tutukoy sa liquidity. Ang mga trade ng Holtec at paghahanda para sa IPO ng Anthropic ay magpapakita kung aling mga multiplier ang tatanggapin ng pampublikong merkado para sa mga pribadong pagsusuri.
Ang venture market ay humuhulagpos papasok sa huling dekada ng Setyembre na may mga rekord na pribadong pagsusuri at ang pinakamataas na halaga ng pera sa loob ng tatlong taon. Ang mga nananalo ay ang mga startup na nagpapakita sa mga mamumuhunan hindi ng potensyal, kundi ng kontrol sa limitadong mapagkukunan at isang nagtatrabahong ekonomiya.