Pamilihan ng Langis: Lingguhang Pagtaas na may Panganib na Premium
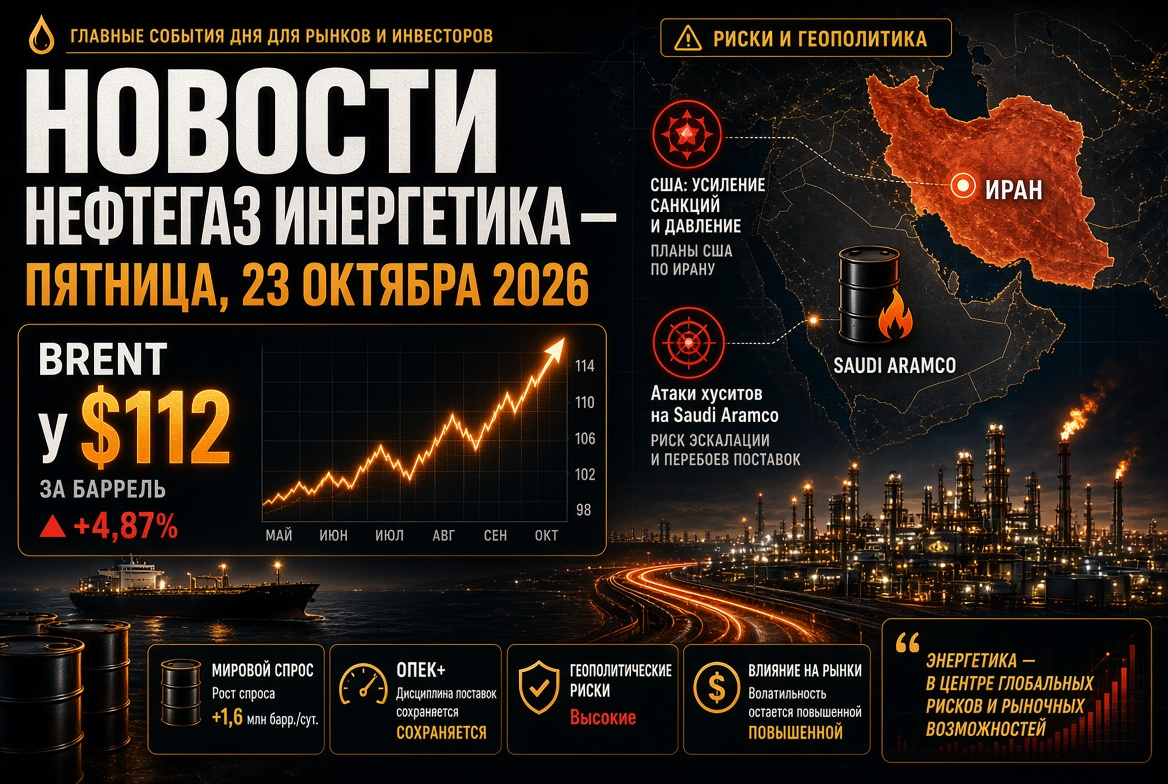
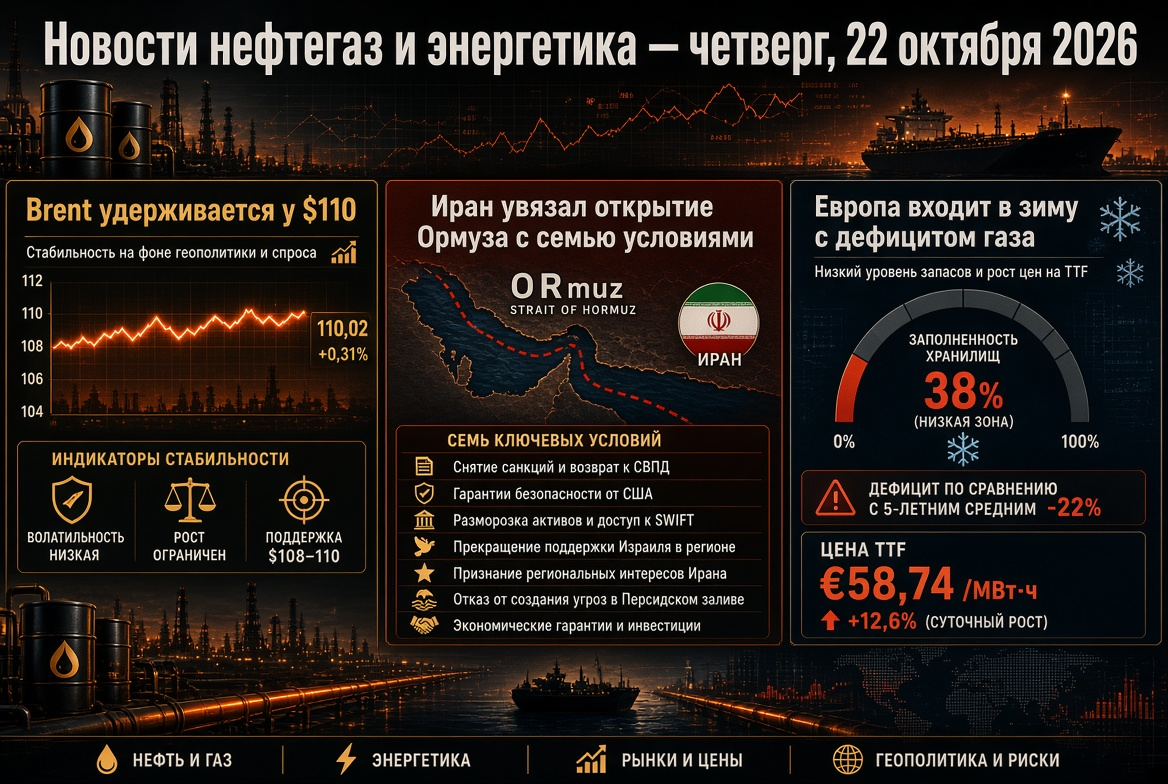
Noong Biyernes ay bahagyang bumaba ang mga presyo ng langis, ngunit ang linggo para sa pamilihan ng langis ay nagtatapos sa positibong takbo. Ang Disyembre na futures para sa Brent ay nakikipagkalakalan sa saklaw na $105–105.5 kada bariles, habang ang WTI ay nasa paligid ng $97.
- Lingguhang Dami: Ang Brent ay tumaas ng mas mababa sa 1%, ang WTI ay tumaas ng halos 6%.
- Mga Stock sa U.S: Ang komersyal na reserba ng langis ay bumaba ng 8.5 milyon na bariles sa linggo bago ang Oktubre 9 kasabay ng inaasahang kaunting pagtaas. Ito ang pinakamalaking pagbaba mula nang magsimula ang digmaan.
- Salik ng Bagyo: Ang bahagi ng produksyon sa Gulf of Mexico ay pansamantalang huminto, na sumusuporta sa American variety.
- Spread ng Brent–WTI ay umikid sa humigit-kumulang $8 kada bariles matapos ang pagtaas sa higit sa $9 sa simula ng linggo.
Ang Brent ay nananatiling halos 70% na mas mahal kumpara sa nakaraang taon. Napansin ng mga analyst: ang pamilihan ay nagpapanatili ng makabuluhang geopolitical na premium, at isang kasunduan sa pagitan ng U.S at Iran ay kinakailangan para sa kumpletong pag-aalis nito.
Hormuz Strait: Ang daloy ng langis ay bumabalik, ngunit hindi matatag
Ang sitwasyon sa Hormuz Strait ay nananatiling pangunahing salik sa pagbuo ng presyo para sa langis, LNG, at mga produktong petrolyo.
- Pagsusuri ng Daloy. Sa loob ng pitong araw bago ang Oktubre 13, ang average na daloy sa strait ay tinatayang nasa 11.6 milyon na bariles kada araw — halos 68% ng antas bago ang digmaan na 17.15 milyon.
- Pagsasagawa ng Bapor. Ang bilang ng mga pagdaan sa isang linggo ay bumaba sa 131. Maraming cargo line ang muling nagdisenyo ng mga ruta sa paligid ng strait.
- Mga Insidente. Matapos ang pagkalunod ng container ship na GFS Pride, may mga bagong ulat ng sunog sa isang tanker sa Oman Gulf.
- Kontradiksyon na mga Signal. Inanunsyo ng Tehran ang pagsasara ng strait, habang ang U.S. military command ay nag-ulat ng pagdaan ng higit sa 19 milyon na bariles ng langis kada araw sa ilalim ng convoy.
Ang mataas na presyo ay ginagawang komersyal na makatuwiran ang mga paglalakbay kahit na may mga panganib ng digmaan: ang demand mula sa mga mamimili sa Asya ay nag-uudyok sa mga shipowner na ipagpatuloy ang transportasyon.
IEA at G7: Ikalawang Malaking Paglabas ng mga Reserba sa Taon
Ang IEA ay nagpasya na ilabas ang natitirang 100 milyon na bariles sa pamilihan bilang bahagi ng kasunduan noong Marso, kabilang ang higit sa 20 milyon na bariles ng diesel. Ito ay pagpapatuloy ng kasunduan ng mga bansa ng G7 noong Oktubre 2 na ilabas ang mga reserba sa loob ng apat na buwan na may priyoridad na supply ng diesel sa unang 20 araw.
- Ang margin ng pagproseso ng diesel sa Europa ay bumaba ng halos 2% pagkatapos ng anunsyo.
- Isang bilang ng mga analyst ang naniniwala na ang mga reserba ay bahagyang nagpapagaan ng tensyon sa pamilihan ng mga medium distillates.
- Ang U.S. ay nag-iisip ng pagpapagaan ng mga parusa laban sa mga barko ng "shadow fleet" upang mawala ang mga record na rate ng chartering.
Residue — bagong makikitid na segment
Bukod sa diesel, ang kakulangan ng marine fuel ay lumalala. Ayon sa pagtataya ng Vitol, ang hidwaan sa Gitnang Silangan ay nagbawas ng supply ng residue mula sa Persian Gulf ng halos 800,000 bariles bawat buwan, habang ang mga pag-atake sa mga Russian refinery ay nagbaba pa ng 1 milyon tonelada sa isang buwan. Para sa mga bunkering companies at shipping, nangangahulugan ito ng patuloy na mataas na presyo ng fuel.
OPEC+: Quotas ay naka-pause, produksyon ay mas mababa sa mga target
Ang pitong pangunahing kalahok ng OPEC+ — Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, at Oman — ay nagpapanatili ng mga quota para sa Nobyembre na hindi nagbago.
- Target na antas: humigit-kumulang 10.5 milyon na bariles kada araw para sa Saudi Arabia, 9.9 milyon para sa Russia, 4.4 milyon para sa Iraq.
- Ang aktwal na produksyon ng core ng alyansa noong Agosto ay tinatayang nasa 25 milyon na bariles kada araw — halos 5 milyon na mas mababa sa antas bago ang digmaan.
- Mayroong nananatiling humigit-kumulang 2 milyon na bariles kada araw na mga pagbabawas.
- Ang audit ng mga kapasidad sa produksyon ay magtatakda ng batayang antas ng produksyon para sa 2027.
Ang susunod na pagpupulong ng alyansa ay nakatakdang maganap sa Nobyembre 1. Ang impluwensya ng OPEC+ sa pisikal na pamilihan ng langis ay sa ngayon ay limitado: ang kritikal na papel ay ginagampanan ng logistics sa Persian Gulf.
Gas at LNG: Ang Europa ay papasok sa taglamig na may kakulangan sa mga reserba
Ang pamilihan ng gas sa Europa ay nananatiling isa sa mga pinakamatinding segment ng pandaigdigang enerhiya.
- Mga Presyo: Ang mga TTF futures ay nakikipagkalakalan sa paligid ng €86 bawat MWh, na humigit-kumulang 2.6 beses na mas mataas kumpara sa antas ng nakaraang taon.
- Mga Imbakan: Ang mga European storage facilities ay puno ng halos 74% sa limang taong average na humigit-kumulang 89%. Bawasan ng Brussels ang target mula 90% hanggang 80%.
- Asya: Ang indicator ng JKM ay humahawak sa paligid ng $26 bawat MMBtu, ang Europa at Asya ay nakikipagkumpetensya para sa bawat batch ng LNG.
Sa Russian Energy Week, lumabas ang ideya ng pagpasok sa "golden age" ng gas: hindi na ito tinitingnan bilang isang transition fuel lamang. Isang partikular na pahayag mula sa SOCAR ang nag-anunsyo ng layunin na bumili ng gas mula sa "Gazprom" — isang senyales ng restructuring ng mga regional gas flows.
Coal: Ang mahal na LNG ay nagbabalik ng demand sa Asya
Ang thermal coal sa Newcastle ay nakikipagkalakalan sa paligid ng $150 bawat tonelada. Ang pinakamataas na antas ng Oktubre — $152.20 — ay naging pinakamataas na antas mula noong Oktubre 2024, na ang taunang pagtaas ay higit sa 40%.
- Ang kalidad na thermal coal ay humigit-kumulang $20 bawat MMBtu na mas mura kumpara sa LNG sa mga pangunahing pamilihan sa Asya.
- Ang kabuuang pag-import ng coal mula sa China, Japan, at South Korea sa ika-apat na kwarto ay maaaring tumaas ng halos 20 milyon na tonelada.
- Sa Russia, ayon sa pagtataya ng industriya, maaaring bumaba ang mga pagkalugi ng mga coal miner sa 2027 ng humigit-kumulang 200 bilyong rubles.
Enerhiya at Renewable Energy: Pagsusugal sa Katatagan
Ang krisis sa enerhiya ay nagpapabilis ng mga pamumuhunan sabay-sabay sa renewable energy at backup generation.
- Sa Europa, pinagsasama ng mga kumpanya ng enerhiya ang mga solar station sa mga storage, binabawasan ang pagdepende sa gas sa peak hours.
- Sa Russia, ang "Gazprom Energoholding" ay nagpaplanong magtayo ng mga bagong istasyon sa Moscow na may kapasidad hanggang 480 MW, habang ang distributed generation ay tinatalakay bilang isang kinakailangang hakbang.
- Sa Oktubre 29, ang IEA ay magsusumite ng ulat na Renewables 2026 kasama ang mga na-update na forecast para sa mga bagong kapasidad ng renewable energy.
Russia: Pamilihan ng mga produkto ng petrolyo, mga refinery, at produksyon
Ang panloob na merkado ng fuel sa Russia ay nagpapakita ng panandaliang katatagan sa harap ng mga limitasyon at ng diesel deal sa U.S.
- Retaile: ang average na presyo ng gasolina ay 78.68 rubles bawat litro, diesel fuel ay 86.67 rubles. Mula sa simula ng taon, tumaas ang presyo ng gasolina ng 21.4%, diesel ng 13.5%.
- Export: ang pagbabawal sa pag-export ng gasolina ay nagtutuloy hanggang Enero 31, 2027, ang mga limitasyon sa pag-export ng diesel ay pinawalang-bisa nang mas maaga.
- Diesel Deal: mga supply sa U.S. at sa pandaigdigang merkado — 300,000 tonelada sa Oktubre, 500,000 tonelada sa Nobyembre, 1 milyon na tonelada sa Disyembre.
- Produksyon: Ang Layavozskoye field sa NAO ay isinagawa sa testing operation. Ang Minenergo at Minfin ay nag-aayos ng mga tax incentives para sa mga mahihirap na maabot na reserba.
Ang pangunahing panganib para sa sektor ng pagproseso ng langis ay ang kalagayan ng mga refinery pagkatapos ng pagkakaroon ng "enerhiya na ceasefire": ang pagpapatakbo ng mga planta ay direktang nakaapekto sa mga volume ng pag-export ng mga produkto ng petrolyo.
Ano ang Mahalaga sa mga Mamumuhunan sa Enerhiya sa Susunod na Linggo
- Hormuz Strait: Ang pagtaas ng daloy ng langis ay maaaring magpababa ng premium sa panganib, ang mga bagong pag-atake — ibabalik ang Brent sa $110.
- Mga Reserba ng IEA: Ang mga rate ng pagpasok ng diesel sa pamilihan ay tutukoy sa dinamik ng crack spreads at margins ng mga refinery.
- Mga Parusa laban sa "shadow fleet": Ang opisyal na desisyon ng U.S. ay maaring magpababa ng mga rate ng chartering.
- Data ng EIA tungkol sa mga reserba ng langis sa U.S. sa Oktubre 21.
- Pagpupulong ng Bangko ng Russia noong Oktubre 23: ang inflation ay bumilis sa 7.2%, na mahalaga para sa pagsusuri ng mga stock ng mga kumpanya ng langis at gas.
- Political Calendar: pagpupulong ng OPEC+ sa Nobyembre 1 at mga midterm election sa U.S. sa Nobyembre 3.
Konklusyon ng linggo: ang pandaigdigang pamilihan ng langis, gas, coal, at mga produktong petrolyo ay nananatiling structurally deficit. Ang paglabas ng mga stratehikong reserba at mga bagong logistics scheme ay nagpapagaan sa mga spike ng presyo, ngunit hindi tinatanggal ang pangunahing dahilan ng tensyon — ang hindi matatag na supply mula sa Persian Gulf. Para sa mga kalahok sa merkado ng enerhiya, ang pangunahing priyoridad ay ang hedging ng mga panganib sa presyo, diversification ng supply, at kontrol ng margins ng pagproseso.